Les enjeux de la réglementation immobilière en Espagne après une expulsion controversée

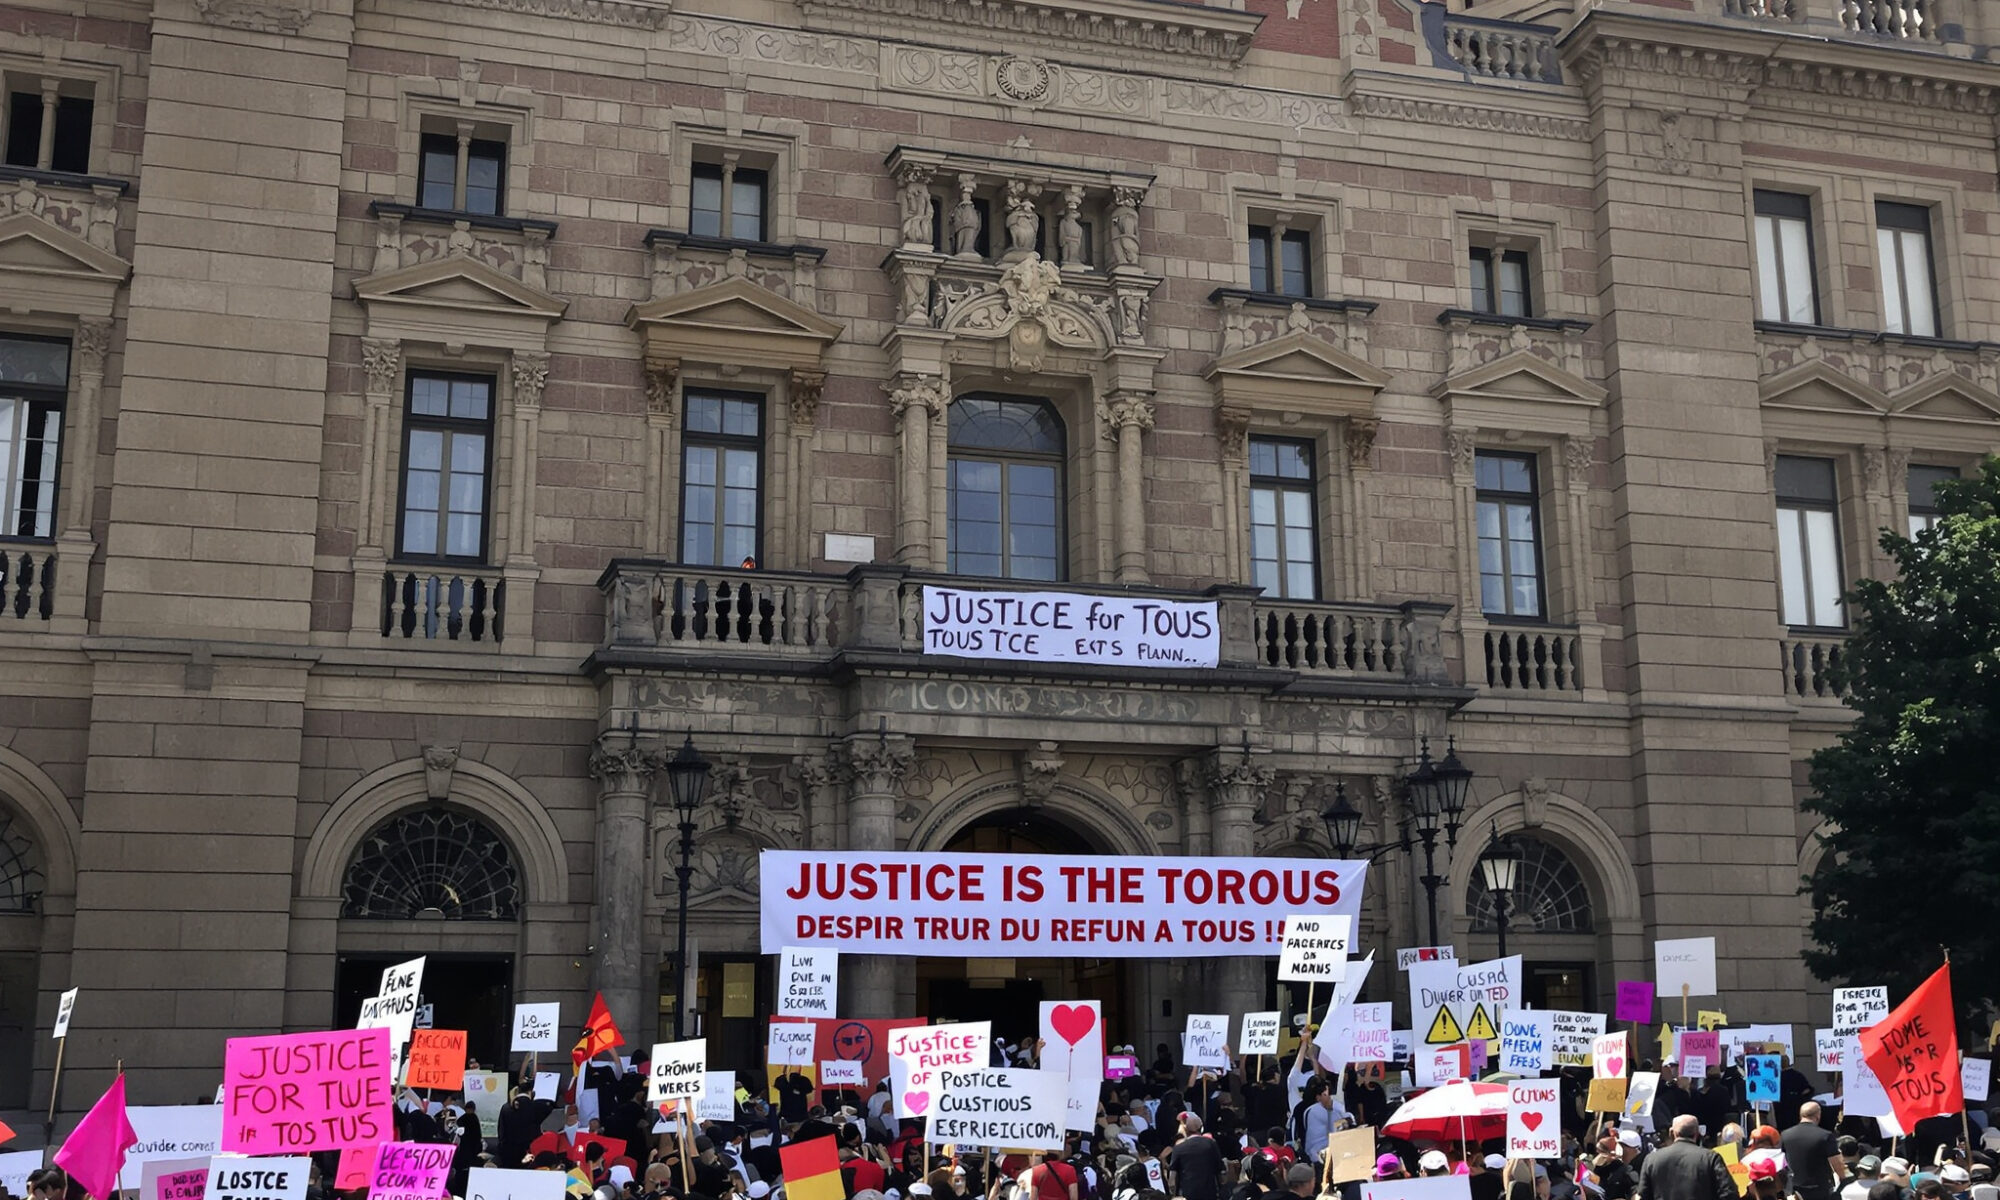
Une femme de 87 ans, expulsée de son logement à Madrid sous les yeux des caméras et d’une foule indignée. Cette scène, survenue il y a peu, a provoqué un séisme politique et médiatique en Espagne. Au-delà du drame humain, elle a agi comme un révélateur brutal d’une crise du logement qui couve depuis des années, alimentée par une flambée des loyers, une pénurie structurelle de l’offre et un cadre réglementaire jugé insuffisant pour protéger les plus vulnérables. Décryptons ensemble les ressorts profonds de cette crise et les réponses — imparfaites mais nécessaires — que tente d’y apporter le législateur espagnol.

Un marché immobilier sous haute tension

Pour comprendre pourquoi l’expulsion d’une octogénaire a mis le feu aux poudres, il faut d’abord mesurer l’ampleur de la crise qui frappe le marché locatif espagnol. En moins d’une décennie, les loyers ont quasiment doublé dans les grandes métropoles du pays. À Madrid et à Barcelone, les prix au mètre carré à la location ont atteint des sommets historiques, rendant l’accès à un logement décent presque inaccessible pour une large partie de la population.

Ce déséquilibre entre l’offre et la demande n’est pas apparu du néant. Il résulte d’un enchevêtrement de facteurs structurels :

  • L’essor des plateformes de location touristique comme Airbnb, qui ont soustrait des dizaines de milliers de logements au marché résidentiel traditionnel dans des villes déjà saturées.
  • Un retard chronique dans la construction de logements abordables, aggravé par la crise financière de 2008 qui a durablement paralysé le secteur du bâtiment.
  • Un afflux de capitaux étrangers dans l’immobilier espagnol, notamment via des fonds d’investissement qui ont racheté massivement des parcs locatifs pour les repositionner à la hausse.
  • Une attractivité croissante des grandes villes espagnoles auprès des travailleurs nomades et des expatriés, qui exercent une pression supplémentaire sur des marchés déjà tendus.

Le résultat est sans appel : des ménages modestes, des familles monoparentales et des personnes âgées vivant avec des revenus fixes se retrouvent progressivement évincés des centres urbains. La situation n’est pas sans rappeler les dynamiques observées en France, où la réglementation immobilier est également au cœur d’un débat national intense.

L’expulsion qui a tout changé

Dans ce contexte explosif, l’expulsion de cette femme de 87 ans a cristallisé des années de frustration accumulée. Les images ont immédiatement circulé sur les réseaux sociaux, suscitant une vague d’indignation populaire et forçant les responsables politiques à réagir dans l’urgence. Des associations de défense des locataires, des élus locaux et des syndicats ont réclamé à l’unisson une réforme profonde du cadre légal encadrant les expulsions.

Ce cas n’est malheureusement pas isolé. Selon les données du Conseil général du pouvoir judiciaire espagnol, des dizaines de milliers de procédures d’expulsion sont engagées chaque année en Espagne, avec une proportion croissante touchant des personnes âgées ou des ménages en situation de grande précarité. La question n’est donc plus de savoir si une réforme est nécessaire, mais bien de déterminer quelle forme elle doit prendre pour être à la fois juste, efficace et économiquement viable.

La réponse législative : deux décrets pour tenter d’endiguer la crise

Face à la pression populaire et médiatique, le gouvernement espagnol a introduit deux décrets visant à renforcer la protection des locataires. Ces textes s’inscrivent dans une tendance réglementaire plus large, observable dans plusieurs pays européens, qui cherche à rééquilibrer les rapports de force entre propriétaires et locataires.

Les principales dispositions de ces décrets peuvent être résumées ainsi :

  • Plafonnement des hausses de loyer annuelles : une limite stricte est désormais imposée aux augmentations, indexée sur un indicateur officiel indépendant de l’inflation du marché libre, pour éviter les révisions abusives.
  • Renouvellement automatique des baux : les locataires en situation régulière bénéficient d’un droit au renouvellement renforcé, limitant les possibilités pour les propriétaires de récupérer le bien sans motif légitime sérieux.
  • Procédures d’expulsion encadrées : les délais de procédure sont allongés pour les personnes vulnérables, et des dispositifs d’accompagnement social sont rendus obligatoires avant toute mise à exécution d’une décision d’expulsion.
  • Zones tendues désignées : dans les marchés les plus sous pression, des mécanismes de contrôle des loyers à l’entrée d’un nouveau bail peuvent être activés par les autorités locales.

Ces mesures représentent une avancée réelle pour les locataires les plus fragiles. Mais elles soulèvent aussi des questions légitimes sur leurs effets à moyen terme, notamment sur le comportement des investisseurs et des propriétaires bailleurs.

Des réformes saluées… mais pas sans controverse

Si les associations de locataires ont globalement accueilli ces décrets avec soulagement, la réaction du côté des professionnels de l’immobilier est beaucoup plus mitigée. Plusieurs économistes et représentants du secteur alertent sur un risque bien documenté : lorsque la réglementation devient trop contraignante, une partie des propriétaires préfère retirer leurs biens du marché locatif, réduisant encore davantage l’offre disponible.

C’est le paradoxe classique du contrôle des loyers, observé dans d’autres contextes européens. À Berlin, le fameux Mietendeckel — le plafonnement des loyers instauré en 2020 — a été abrogé par la Cour constitutionnelle fédérale en 2021 après avoir montré des effets pervers importants sur l’offre locative. L’Espagne devra naviguer avec prudence pour éviter de reproduire ce scénario.

Le débat sur les effets des réformes réglementaires sur le marché locatif n’est pas propre à l’Espagne. En France, des mécanismes similaires, comme le gel des APL et son impact sur le marché locatif, ont également alimenté des débats vifs entre partisans d’une protection renforcée des locataires et défenseurs d’une plus grande liberté pour les propriétaires.

Vers une stratégie globale : au-delà de la seule réglementation

La réglementation seule ne peut pas résoudre une crise du logement qui est avant tout une crise de l’offre. C’est le consensus qui se dégage progressivement parmi les experts du secteur : pour être durable, toute réforme doit s’accompagner d’une politique ambitieuse de construction et d’une fiscalité incitative bien calibrée.

Levier d’action Description Impact attendu
Incitations fiscales à la construction Réduction des taxes pour les promoteurs qui s’engagent sur des logements abordables Augmentation de l’offre sur les marchés tendus
Partenariats public-privé Co-financement de projets immobiliers sociaux entre collectivités et investisseurs privés Accélération de la livraison de logements accessibles
Encadrement des locations touristiques Limitation du nombre de nuits ou de logements autorisés sur les plateformes de type Airbnb Retour de logements vers le marché résidentiel classique
Réhabilitation du parc existant Aides à la rénovation pour remettre sur le marché des logements vacants ou dégradés Densification de l’offre sans artificialisation des sols

L’Espagne dispose de marges de manœuvre réelles. Le parc de logements vacants y est l’un des plus importants d’Europe, avec plusieurs millions d’unités inoccupées selon les estimations officielles. Mobiliser ce gisement, via des incitations fiscales adaptées ou des dispositifs de mise en location contrainte dans les zones les plus tendues, constitue une piste sérieuse que plusieurs municipalités commencent à explorer.

Le rôle clé des collectivités locales

Dans ce chantier complexe, les villes et les régions jouent un rôle de premier plan. Barcelone, par exemple, a été pionnière en matière de régulation du marché locatif et de lutte contre la spéculation immobilière. La mairie a mis en place des outils de contrôle des loyers dans certains quartiers et a tenté de limiter l’expansion des meublés touristiques, non sans heurts juridiques avec les plateformes concernées.

Madrid, de son côté, affiche une approche plus libérale, favorisant l’investissement privé comme levier de développement de l’offre. Cette divergence entre les deux premières villes du pays illustre bien la tension fondamentale qui traverse tout le débat sur la réglementation immobilière : jusqu’où l’État peut-il intervenir sans étouffer la dynamique du marché ?

La réponse n’est pas univoque, et elle dépend en grande partie du contexte local, de la structure du parc immobilier et des priorités politiques des élus. Ce qui est certain, en revanche, c’est que l’inaction n’est plus une option. Le cas de cette femme de 87 ans l’a rappelé avec une force douloureuse.

Ce que l’Espagne nous enseigne sur la réglementation immobilière

La crise espagnole offre un miroir saisissant pour tous les acteurs de l’immobilier en Europe. Elle montre que la réglementation immobilière, lorsqu’elle est bien conçue et accompagnée de politiques structurelles cohérentes, peut contribuer à rééquilibrer un marché devenu injuste. Mais elle rappelle aussi que la précipitation législative, sous la pression de l’émotion ou de l’urgence politique, comporte ses propres risques.

L’enjeu, pour l’Espagne comme pour ses voisins européens, est de construire un cadre réglementaire stable, prévisible et équitable — un cadre qui protège les locataires les plus vulnérables sans décourager les investisseurs qui, eux aussi, jouent un rôle indispensable dans la production de logements. Ce n’est pas une mission impossible, mais c’est une mission qui exige du courage politique, de la concertation et une vision à long terme que les urgences du quotidien rendent souvent difficile à maintenir.

Le chemin est étroit, mais il est nécessaire. Et l’Espagne, qu’on le veuille ou non, est en train de le tracer sous les yeux de toute l’Europe.
Crise du logement : enjeux et solutions pour un secteur en mutation

Un marché immobilier sous tension : comprendre l’ampleur de la crise

Depuis plusieurs années, la France fait face à une crise du logement d’une intensité rarement égalée. Derrière ce constat se cache une réalité bien plus complexe qu’un simple déséquilibre entre offre et demande. C’est tout un écosystème qui vacille : des ménages incapables de se loger décemment, des propriétaires étranglés par des normes toujours plus exigeantes, des promoteurs qui freinent leurs investissements face à l’incertitude réglementaire, et des collectivités locales débordées par des besoins sociaux croissants. Pour comprendre les racines profondes de cette crise, il faut regarder en face les multiples facteurs qui l’alimentent — et accepter qu’aucune solution miracle ne suffira à elle seule à la résoudre.

En France, on estime à près de 4 millions le nombre de personnes mal logées ou sans domicile fixe, selon les données régulièrement actualisées de la Fondation Abbé Pierre. Le parc immobilier français compte environ 38 millions de logements, mais une part significative de ce stock est inadaptée aux besoins actuels : trop énergivore, trop vétuste, mal situé ou tout simplement inaccessible financièrement pour les classes moyennes et populaires. Cette inadéquation structurelle entre l’offre disponible et les besoins réels est au cœur de la crise que traversent aujourd’hui des millions de Français.

La réglementation immobilier sous pression : entre nécessité et complexité

L’un des paradoxes les plus frappants de la situation actuelle réside dans le rapport des acteurs du secteur à la réglementation immobilier. D’un côté, des normes de plus en plus strictes sont imposées pour répondre aux impératifs climatiques et améliorer la qualité du bâti. De l’autre, cette complexification réglementaire est perçue par de nombreux professionnels comme un frein à la construction et à la rénovation. Le résultat ? Un secteur paralysé entre l’urgence d’agir et la difficulté d’agir vite.

Le Diagnostic de Performance Énergétique (DPE) illustre parfaitement cette tension. Depuis sa réforme, cet outil est devenu un véritable arbitre du marché locatif : les logements classés F ou G sont progressivement interdits à la location, ce qui contraint des centaines de milliers de propriétaires à engager des travaux coûteux sous peine de voir leur bien devenir inconlouable. Si l’objectif environnemental est louable, la mise en œuvre soulève des questions légitimes sur l’accompagnement proposé aux propriétaires les plus modestes. Pour aller plus loin sur ce sujet, notre article sur l’optimisation du confort thermique et la réforme du DPE apporte un éclairage précieux sur les évolutions en cours.

Par ailleurs, les délais d’obtention des permis de construire, la multiplication des recours juridiques contre les projets immobiliers, et la superposition de normes nationales et locales contribuent à allonger considérablement les délais de livraison des programmes neufs. Là où un immeuble de logements prenait cinq à six ans à sortir de terre il y a vingt ans, il faut aujourd’hui compter parfois plus d’une décennie entre l’acquisition du foncier et la remise des clés aux premiers résidents.

L’impact des normes environnementales : une transition nécessaire mais douloureuse

L’urgence climatique impose une transformation profonde du parc immobilier français. Le secteur du bâtiment représente à lui seul près de 44 % de la consommation énergétique nationale et environ 25 % des émissions de gaz à effet de serre. Face à ces chiffres, la pression réglementaire pour accélérer la rénovation énergétique est non seulement compréhensible, mais indispensable.

Pourtant, la transition vers des logements plus écologiques soulève des enjeux financiers considérables. Une rénovation énergétique complète d’un pavillon individuel peut facilement dépasser 50 000 euros, voire 80 000 euros pour les cas les plus complexes. Pour de nombreux ménages, ces sommes sont tout simplement hors de portée, même avec les aides disponibles. Et justement, ces aides ont connu des évolutions significatives ces dernières années. La baisse des dotations allouées à MaPrimeRénov’ a créé un véritable séisme dans le secteur : des artisans ont vu leurs carnets de commandes se vider brutalement, et des projets de rénovation soigneusement planifiés ont été remis en cause du jour au lendemain. Notre analyse sur comment la baisse de MaPrimeRénov’ rebat les cartes de la rénovation énergétique détaille précisément ces répercussions sur le terrain.

Le défi est donc double : accélérer la transition énergétique du parc immobilier tout en veillant à ne pas exclure les ménages les plus vulnérables de ce mouvement. Une rénovation énergétique qui ne profiterait qu’aux propriétaires aisés serait non seulement socialement injuste, mais aussi insuffisante pour atteindre les objectifs climatiques fixés à l’échelle nationale et européenne.

Les trois grands axes de réponse à la crise

Face à l’ampleur des défis, plusieurs pistes de solutions émergent du débat public et des propositions portées par les acteurs du secteur. On peut les regrouper en trois grandes familles d’action complémentaires :

Axe d’action Mesures envisagées Bénéfice attendu
Simplification réglementaire Réduction des délais de permis, limitation des recours abusifs, harmonisation des normes Relance de la construction neuve, réduction des coûts pour les promoteurs
Soutien financier à la rénovation Renforcement des aides publiques, prêts à taux zéro, garanties bancaires élargies Accélération de la transition énergétique, maintien des emplois dans l’artisanat
Investissement dans le logement social Augmentation des budgets HLM, réhabilitation du parc existant, partenariats public-privé Augmentation de l’offre de logements abordables, réduction des listes d’attente

Simplifier sans déréguler : trouver le bon équilibre

La simplification des normes réglementaires est souvent présentée comme la solution miracle. Mais attention à ne pas confondre simplification et déréglementation sauvage. L’enjeu n’est pas d’abaisser les standards de qualité ou de sécurité, mais de rendre les procédures plus lisibles, plus rapides et moins coûteuses à mettre en œuvre. Des pistes concrètes existent : la dématérialisation complète des dossiers de permis de construire, la création de guichets uniques pour les professionnels, ou encore la mise en place de délais d’instruction contraignants assortis de sanctions pour l’administration en cas de dépassement.

La question des aides au logement s’inscrit également dans cette logique de lisibilité et d’efficacité. Les réglementations immobilières entourant les APL ont montré à quel point des décisions apparemment techniques peuvent avoir des répercussions profondes sur des milliers de ménages et sur l’équilibre global du marché locatif.

Le logement social : un levier sous-utilisé

La France dispose d’un parc de logements sociaux important — environ 5,3 millions de logements — mais notoirement insuffisant au regard des besoins. On dénombre régulièrement plus de deux millions de demandeurs en attente d’un logement social, avec des délais d’attente pouvant dépasser dix ans dans les zones les plus tendues comme Paris ou Lyon. La construction de nouveaux logements sociaux est donc une nécessité absolue, mais elle se heurte à des obstacles multiples : coût du foncier en zone urbaine, résistance de certaines communes à accueillir de nouveaux programmes HLM, et contraintes budgétaires des organismes bailleurs.

Les priorités du logement social en France font l’objet de débats intenses entre partisans d’une politique volontariste de construction massive et défenseurs d’une approche plus ciblée sur la réhabilitation du parc existant. La réalité impose probablement une combinaison des deux approches, avec une attention particulière portée aux territoires où la tension est la plus forte.

Vers une politique du logement plus cohérente et plus juste

Ce qui manque peut-être le plus à la politique du logement française, ce n’est pas l’ambition ni les idées — les rapports et les propositions ne manquent pas — c’est la cohérence dans la durée. Chaque changement de majorité politique s’accompagne d’une révision plus ou moins profonde des dispositifs d’aide et des orientations stratégiques, créant une instabilité chronique qui décourage les investisseurs de long terme et désorienter les ménages dans leurs projets.

Construire une politique du logement efficace suppose de penser en termes de décennies, pas de mandats électoraux. Cela implique de sanctuariser certains dispositifs d’aide, de garantir la stabilité du cadre fiscal pour les investisseurs, et d’associer davantage les acteurs locaux — élus, bailleurs sociaux, associations — à la définition des priorités territoriales. Les réformes des aides au logement illustrent bien cette nécessité d’une vision globale et partagée plutôt que de mesures ponctuelles et souvent contradictoires.

La crise du logement n’est pas une fatalité. Elle est le produit de choix politiques, économiques et urbanistiques qui peuvent être corrigés. Mais cette correction exige du courage politique, une vision à long terme, et surtout une capacité à dépasser les intérêts particuliers pour servir l’intérêt général. Le logement est un droit fondamental : en faire une réalité pour tous les Français reste l’un des défis les plus complexes — et les plus urgents — de notre époque.

Le gel des APL : impact sur le marché locatif et enjeux pour les locataires

Quand l’aide au logement devient variable d’ajustement budgétaire

Il y a des décisions politiques qui passent presque inaperçues dans le flot de l’actualité, et d’autres qui touchent directement au quotidien de millions de Français. Le gel des Aides Personnelles au Logement (APL) appartient résolument à la seconde catégorie. Derrière cette mesure présentée comme un simple levier de maîtrise budgétaire se cache une réalité bien plus complexe : celle de ménages fragilisés, d’un marché locatif sous tension et d’un débat de fond sur le rôle de l’État dans l’accès au logement. Pour comprendre ce que ce gel implique réellement, il faut dépasser les discours de surface et regarder les chiffres, les mécanismes et les conséquences concrètes en face.

Les APL, rappelons-le, ne sont pas un luxe. Ce sont des aides versées chaque mois par la Caisse d’Allocations Familiales à environ 6,5 millions de ménages en France. Elles couvrent une partie du loyer ou des mensualités d’emprunt immobilier pour les foyers aux revenus modestes. Geler ces aides, c’est-à-dire ne pas les revaloriser en fonction de l’inflation ou de l’évolution des loyers, revient mécaniquement à en réduire le pouvoir réel. Et dans un contexte où les loyers ont continué d’augmenter dans la plupart des grandes villes françaises, l’équation devient rapidement douloureuse pour les bénéficiaires.

Une pression financière qui s’exerce en silence

Le premier effet du gel des APL est le plus évident, et pourtant le moins médiatisé : la perte de pouvoir d’achat logement. Lorsqu’un locataire perçoit 225 euros d’APL mensuelle — montant moyen constaté pour les bénéficiaires de l’APL classique — et que cette aide reste figée tandis que son loyer augmente de 2 à 3 % par an, le différentiel s’accumule mois après mois. Sur une année, cela peut représenter plusieurs centaines d’euros de reste à charge supplémentaire, une somme loin d’être anodine pour un ménage aux revenus contraints.

Ce phénomène touche de manière disproportionnée certaines catégories de population :

  • Les étudiants, souvent locataires en zone tendue, dont les APL constituent parfois le seul filet de sécurité entre une chambre en résidence universitaire et un logement privé inabordable.
  • Les familles monoparentales, qui consacrent déjà une part importante de leurs revenus au logement et ne disposent d’aucune marge d’absorption.
  • Les travailleurs précaires, notamment en CDD ou intérim, dont les revenus fluctuants rendent toute hausse de charges particulièrement déstabilisante.
  • Les retraités modestes, dont les pensions n’augmentent pas au même rythme que le coût de la vie.

Pour ces ménages, la question n’est plus théorique : elle se traduit par des arbitrages douloureux entre alimentation, santé, transport et logement. Dans les cas les plus extrêmes, elle précipite des déménagements contraints vers des logements moins bien situés, souvent moins bien entretenus, et parfois plus éloignés des bassins d’emploi.

Le débat sur l’effet inflationnaire des APL : ce que disent vraiment les études

L’un des arguments les plus souvent avancés par les partisans du gel — voire de la suppression — des APL est celui de l’effet inflationnaire. La thèse est séduisante dans sa simplicité : en permettant aux locataires de payer des loyers plus élevés grâce aux aides, on encouragerait les propriétaires à gonfler leurs tarifs. Les APL alimenteraient donc, en partie, la hausse des loyers qu’elles sont censées compenser.

Cette idée a été popularisée notamment par un rapport de l’Institut Montaigne et par certains travaux d’économistes libéraux. Mais la réalité empirique est beaucoup plus nuancée. La Banque de France, dans ses analyses récentes, a tempéré cette thèse en soulignant que l’effet inflationnaire des APL, s’il existe, est largement conditionné par le niveau de tension du marché local. En zone très tendue — Paris, Lyon, Bordeaux, Nantes — les loyers sont davantage tirés par la demande que par les aides. En zone détendue, l’effet est quasi nul.

Type d’aide Montant moyen mensuel (€) Nombre de bénéficiaires estimés
APL (Aide Personnalisée au Logement) 225 ~3,8 millions de foyers
ALF (Allocation de Logement Familiale) 180 ~1,2 million de foyers
ALS (Allocation de Logement Sociale) 175 ~1,5 million de foyers
Source : Caisse Nationale des Allocations Familiales (CNAF)

Il serait donc réducteur — et intellectuellement malhonnête — de présenter le gel des APL comme une mesure anti-inflationniste vertueuse. En réalité, les effets sont asymétriques : ce sont les locataires les plus fragiles qui absorbent le choc, tandis que la dynamique des loyers dans les zones tendues obéit à des logiques de marché bien plus puissantes que le niveau des aides.

Ce que la réglementation immobilière dit — et ce qu’elle devrait dire

Face à cette situation, la question de la réglementation immobilier devient centrale. Les outils existent : encadrement des loyers dans les zones tendues, indice de référence des loyers (IRL), bail mobilité, loi Alur… Mais leur application reste inégale et leur efficacité, contestée.

L’encadrement des loyers, mis en place à Paris, Lille, Lyon, Bordeaux et quelques autres villes, constitue un garde-fou utile mais insuffisant. Des études montrent que de nombreux propriétaires contournent le dispositif via des compléments de loyer injustifiés ou en jouant sur la définition des caractéristiques du logement. Par ailleurs, l’encadrement ne s’applique qu’aux nouvelles locations ou aux renouvellements, laissant une large partie du parc locatif hors de portée.

Pour aller plus loin, plusieurs pistes méritent d’être explorées sérieusement :

  • Une revalorisation automatique des APL indexée sur l’IRL, afin que les aides suivent l’évolution réelle des loyers plutôt que d’être soumises aux arbitrages budgétaires annuels.
  • Un renforcement des contrôles sur l’encadrement des loyers, avec des sanctions effectives pour les propriétaires qui ne respectent pas les plafonds.
  • Une meilleure articulation entre aides au logement et politique de construction, pour ne pas laisser les APL jouer seules le rôle d’amortisseur d’une pénurie structurelle de logements.

Ces réformes s’inscrivent dans un contexte plus large de transformation des aides au logement que tout acteur de l’immobilier doit suivre de près, tant les implications sont profondes pour la gestion locative, la valorisation des biens et les relations bailleurs-locataires.

Le logement social : la pièce manquante du puzzle

On ne peut pas parler du gel des APL sans évoquer son corollaire indispensable : le logement social. Car si les aides personnelles au logement existent, c’est précisément parce que le parc social ne parvient pas à absorber l’ensemble de la demande. En France, plus de 2,4 millions de ménages sont en attente d’un logement social. Dans ce contexte, réduire les APL sans augmenter massivement l’offre sociale revient à retirer l’échafaudage avant que le bâtiment ne soit construit.

Le logement social joue un rôle de régulateur naturel du marché locatif privé. Lorsque l’offre sociale est suffisante et bien répartie géographiquement, elle exerce une pression à la baisse sur les loyers privés, en offrant une alternative crédible aux ménages modestes. À l’inverse, quand le parc social est saturé, les candidats refoulés se reportent sur le marché privé, alimentant la tension et la hausse des prix. Comprendre les priorités du logement social en France permet de mieux saisir pourquoi la question des APL ne peut pas être traitée en silo.

Propriétaires et gestionnaires : anticiper les turbulences

Pour les professionnels de l’immobilier — agents, gestionnaires locatifs, investisseurs — le gel des APL n’est pas une abstraction politique. Il a des conséquences très concrètes sur la gestion quotidienne des biens et la relation avec les locataires.

Première conséquence : un risque accru d’impayés. Lorsque les locataires bénéficiaires d’APL voient leur reste à charge augmenter sans que leurs revenus ne progressent, la probabilité de retard ou de défaut de paiement s’élève mécaniquement. Pour les propriétaires bailleurs, notamment ceux qui ont investi dans des logements à loyers modérés pour bénéficier d’avantages fiscaux, cette situation peut rapidement devenir préoccupante.

Deuxième conséquence : une pression sur la qualité des logements. Des locataires en difficulté financière sont moins enclins à signaler des travaux nécessaires ou à entretenir correctement un logement qu’ils peinent déjà à payer. Cela peut générer, à terme, une dégradation progressive du parc locatif privé à loyers modérés, pourtant indispensable à l’équilibre du marché.

Troisième conséquence : une remise en question des stratégies d’investissement. Les dispositifs de défiscalisation qui imposent des plafonds de loyers — Loc’Avantages, ancien Borloo populaire — perdent en attractivité si le profil des locataires éligibles se fragilise davantage. Les investisseurs doivent intégrer cette donnée dans leur analyse de risque.

Vers une politique du logement plus cohérente

Au fond, le débat sur le gel des APL révèle une tension structurelle dans la politique du logement française : celle entre la maîtrise des dépenses publiques et la garantie d’un accès effectif au logement pour tous. Ces deux objectifs ne sont pas nécessairement incompatibles, mais leur articulation exige une vision d’ensemble que les décisions budgétaires prises au fil de l’eau peinent à offrir.

Une politique du logement cohérente devrait simultanément agir sur l’offre — en construisant davantage, notamment du logement social et intermédiaire — et sur la demande — en maintenant des aides suffisantes pour les ménages les plus fragiles. Elle devrait aussi mieux encadrer les loyers dans les zones tendues, sans pour autant décourager les propriétaires bailleurs qui constituent une part essentielle de l’offre locative privée.

Le gel des APL, tel qu’il a été envisagé et parfois mis en œuvre, s’inscrit malheureusement dans une logique inverse : celle de l’ajustement par le bas, qui transfère le coût de la crise du logement sur les épaules de ceux qui en ont le moins les moyens. Reprendre la main sur cette dynamique suppose un courage politique que les acteurs du secteur — professionnels, associations, élus locaux — sont en droit d’exiger. Car le logement n’est pas une variable d’ajustement : c’est un droit fondamental, et sa régulation mérite mieux que des arbitrages de court terme.

Impact des réformes fiscales sur l’immobilier : enjeux et perspectives

La fiscalité immobilière est l’un de ces sujets qui cristallise les tensions entre propriétaires, collectivités locales et État central. Derrière les chiffres apparemment secs de la taxe foncière ou des dispositifs d’aide à la rénovation se jouent des arbitrages politiques, économiques et sociaux d’une rare complexité. Comprendre ces mécanismes, c’est se donner les moyens d’anticiper, d’adapter sa stratégie patrimoniale et de ne pas subir des réformes qui, bien souvent, se décident loin du terrain. Tour d’horizon d’un paysage fiscal en pleine mutation.

La taxe foncière en 2026 : une stabilité de façade

Au niveau national, la revalorisation des bases locatives cadastrales a été contenue cette année, dans un contexte économique et politique qui incite à la prudence. Après les hausses spectaculaires enregistrées entre 2022 et 2024 — certaines communes ayant vu leur taxe foncière bondir de plus de 20 % en quelques années — le signal envoyé aux propriétaires se veut rassurant. Mais cette stabilité nationale masque des réalités locales bien plus contrastées.

Car la taxe foncière reste avant tout une compétence communale. Les taux votés par les conseils municipaux peuvent varier du simple au triple d’une ville à l’autre, et les décisions budgétaires locales échappent largement aux arbitrages nationaux. Résultat : pendant que certaines métropoles stabilisent leurs taux pour préserver leur attractivité résidentielle, d’autres communes, confrontées à des besoins d’investissement croissants, continuent d’augmenter la pression fiscale sur les propriétaires.

Ville Évolution du taux communal (2024-2026) Contexte local
Montpellier +5 % Pression démographique forte, investissements infrastructures
Montrouge +4 % Densification urbaine, hausse des charges de fonctionnement
Lyon -1 % Stabilisation budgétaire, attractivité résidentielle préservée
Bordeaux -0,5 % Correction après hausses importantes des années précédentes
Paris Stable Contexte électoral, tension sur le marché locatif

Ce tableau illustre une réalité incontournable : la réglementation immobilier ne se lit pas uniquement à l’échelle nationale. Un propriétaire à Montpellier et un propriétaire à Lyon n’évoluent pas dans le même environnement fiscal, même si les règles du jeu semblent identiques en apparence. Cette hétérogénéité territoriale est précisément ce qui rend l’analyse fiscale immobilière si complexe — et si nécessaire.

Quand la fiscalité rencontre l’urgence énergétique

L’une des évolutions les plus structurantes de ces dernières années concerne l’articulation croissante entre fiscalité immobilière et politique énergétique. Le logement représente aujourd’hui environ 27 % des émissions de gaz à effet de serre en France. Face à cet enjeu, les pouvoirs publics ont multiplié les dispositifs d’incitation fiscale à la rénovation énergétique — avec des résultats mitigés qui méritent qu’on s’y attarde sérieusement.

MaPrimeRénov’, le dispositif phare de soutien à la rénovation thermique, a connu des ajustements significatifs. Après une montée en puissance entre 2020 et 2023, les dotations ont été revues à la baisse, créant une incertitude réelle pour les ménages engagés dans des projets de travaux. Cette évolution n’est pas anodine : elle touche directement la valeur patrimoniale des biens, dans un marché où le DPE (Diagnostic de Performance Énergétique) est devenu un critère déterminant pour la mise en location ou la revente. Pour comprendre les conséquences concrètes de cette inflexion budgétaire, notre analyse sur comment la baisse de MaPrimeRénov’ rebat les cartes de la rénovation énergétique offre un éclairage indispensable.

Parallèlement, la réforme du DPE elle-même est en cours de discussion. L’idée de mieux intégrer le confort d’été dans le calcul — jusqu’ici largement centré sur les besoins de chauffage — témoigne d’une prise de conscience progressive des limites du système actuel. Un logement classé A peut se révéler un four en période de canicule, tandis qu’un bien classé D peut offrir une fraîcheur naturelle remarquable grâce à son inertie thermique. Ces nuances, longtemps ignorées, commencent à s’inviter dans le débat réglementaire.

Le DPE et la valeur verte : une révolution silencieuse

Depuis que les logements classés F et G sont progressivement exclus du marché locatif, la notion de « valeur verte » s’est imposée dans les transactions immobilières. Un bien énergétiquement performant se vend mieux, plus vite, et souvent à un prix supérieur à un bien équivalent mais énergivore. Cette réalité de marché crée une pression fiscale indirecte sur les propriétaires de passoires thermiques : rénover ou subir une décote.

Les chiffres sont éloquents. Selon les données des notaires, l’écart de prix entre un logement classé A ou B et un logement classé F ou G peut atteindre 15 à 20 % dans certaines métropoles. Dans les zones rurales, cet écart est parfois moindre, mais la tendance de fond est identique : la performance énergétique est devenue un argument de valorisation patrimoniale à part entière.

Ce phénomène soulève cependant une question que peu d’acteurs osent poser franchement : les logements les mieux notés sont-ils réellement les plus confortables ? La réponse est plus nuancée qu’il n’y paraît. Comme le démontrent plusieurs études récentes, les logements classés A ou B ne suffisent pas toujours face aux canicules, révélant les angles morts d’un système de notation qui n’a pas encore pleinement intégré les défis du réchauffement climatique.

L’autonomie fiscale locale : entre opportunité et risque de fragmentation

L’un des débats les plus vifs dans la sphère immobilière concerne l’étendue de l’autonomie fiscale des collectivités locales. D’un côté, une gestion de proximité permet d’adapter les outils fiscaux aux réalités économiques et démographiques de chaque territoire. De l’autre, une trop grande hétérogénéité crée des inégalités entre propriétaires et brouille la lisibilité du cadre réglementaire national.

Le cas de la location touristique de courte durée illustre parfaitement cette tension. Face à la pression exercée par des plateformes comme Airbnb sur les marchés locatifs tendus, plusieurs communes ont souhaité disposer d’outils fiscaux renforcés pour réguler ce phénomène. Les débats autour de la taxe de séjour et de son application aux plateformes numériques ont mis en lumière la complexité de cette articulation entre réglementation nationale et autonomie locale. Pour saisir toutes les subtilités de ce dossier, l’article consacré à Airbnb et la taxe de séjour constitue une référence précieuse pour tout investisseur ou propriétaire concerné par cette astuce immobilier à ne pas négliger.

Plus largement, la question de l’autonomie fiscale locale touche à des enjeux fondamentaux :

  • La péréquation territoriale : comment éviter que les territoires les plus riches concentrent les ressources fiscales au détriment des zones moins attractives ?
  • La cohérence nationale : comment maintenir un cadre réglementaire lisible pour les investisseurs dans un paysage fiscal morcelé ?
  • L’efficacité des politiques publiques : une fiscalité locale adaptée est-elle plus efficace qu’une approche uniforme nationale ?
  • L’équité entre propriétaires : comment garantir que des propriétaires dans des situations similaires ne soient pas traités très différemment selon leur commune ?

Les taux d’intérêt, variable oubliée de l’équation fiscale

Analyser l’impact des réformes fiscales sur l’immobilier sans évoquer les taux d’intérêt serait une erreur d’analyse majeure. Ces deux variables interagissent en permanence pour déterminer le niveau réel de la charge pesant sur les propriétaires et les investisseurs. Quand les taux remontent, la capacité d’emprunt se réduit, les transactions ralentissent, et les prix tendent à se corriger — ce qui peut mécaniquement affecter les bases de calcul de la taxe foncière à moyen terme.

La période 2022-2024 a constitué un choc sans précédent pour le marché immobilier français, avec des taux passant de moins de 1 % à plus de 4 % en l’espace de deux ans. Si une détente progressive a été observée depuis, le niveau des taux reste structurellement plus élevé qu’au cours de la décennie précédente. Cette réalité redessine profondément les stratégies d’acquisition et d’investissement, et interagit directement avec les choix fiscaux des ménages.

Vers une réforme globale de la fiscalité immobilière ?

De nombreux économistes et professionnels du secteur appellent de leurs vœux une refonte en profondeur de la fiscalité immobilière française. Le système actuel, hérité pour partie du XIXe siècle avec ses valeurs locatives cadastrales figées, est régulièrement pointé du doigt pour son manque de cohérence avec les réalités du marché contemporain.

Plusieurs pistes de réforme circulent dans les cercles spécialisés :

  • La révision des valeurs locatives cadastrales : engagée depuis plusieurs années, cette réforme technique peine à aboutir en raison de sa complexité et de ses impacts redistributifs potentiellement importants.
  • La modulation fiscale selon la performance énergétique : l’idée d’une taxe foncière bonifiée pour les logements performants et alourdie pour les passoires thermiques fait son chemin, mais se heurte à des questions d’équité sociale.
  • La taxation différenciée selon l’usage : résidence principale, résidence secondaire, location longue durée, location touristique — chaque usage pourrait à terme faire l’objet d’un traitement fiscal spécifique.
  • Le renforcement des incitations à la rénovation : face au recul de MaPrimeRénov’, certains défenseurs du secteur plaident pour des mécanismes fiscaux alternatifs, comme des déductions renforcées sur les revenus fonciers en cas de travaux de rénovation énergétique.

Ces débats ne sont pas purement théoriques. Ils conditionnent les décisions d’investissement de millions de ménages et d’investisseurs institutionnels, et leur issue façonnera le visage du parc immobilier français pour les décennies à venir.

Ce que les propriétaires doivent retenir

Dans ce contexte de transformation accélérée, la passivité est sans doute la pire stratégie pour un propriétaire ou un investisseur immobilier. Comprendre les mécanismes fiscaux en jeu, anticiper les évolutions réglementaires et adapter sa stratégie patrimoniale en conséquence sont devenus des compétences indispensables.

Quelques réflexes à adopter dès maintenant :

  • Surveiller les délibérations de votre conseil municipal sur les taux de taxe foncière — ces décisions sont publiques et prévisibles.
  • Évaluer la performance énergétique de vos biens à l’aune des nouvelles obligations réglementaires, en anticipant les futures révisions du DPE.
  • Intégrer la fiscalité locale dans tout calcul de rendement locatif, en particulier pour les investissements dans des communes à fiscalité dynamique.
  • Se tenir informé des évolutions des dispositifs d’aide à la rénovation, dont les conditions d’éligibilité évoluent régulièrement.

La fiscalité immobilière n’est pas une donnée figée. C’est un terrain mouvant, façonné par des arbitrages politiques, des contraintes budgétaires et des impératifs environnementaux qui se reconfigurent en permanence. Ceux qui sauront lire ces évolutions avec lucidité et réactivité seront les mieux armés pour préserver — et faire fructifier — leur patrimoine immobilier dans les années qui viennent.

Transformations urbaines : quand les bureaux deviennent des résidences de luxe

Manhattan, haut lieu de la finance mondiale, vit depuis quelques années une mutation silencieuse mais profonde. Là où des milliers de cols blancs s’affairaient autrefois dans des open spaces climatisés, des architectes d’intérieur installent désormais des cuisines en marbre, des salles de bain en pierre naturelle et des baies vitrées donnant sur un skyline à couper le souffle. La conversion des bureaux vacants en résidences de luxe n’est plus une curiosité anecdotique : c’est une tendance de fond qui redessine la carte du logement dans les grandes métropoles mondiales, avec des répercussions profondes sur la réglementation immobilier à l’échelle internationale.

Le bureau vidé de sa substance : naissance d’un phénomène structurel

Pour comprendre ce phénomène, il faut remonter à ses racines. La pandémie de Covid-19 a agi comme un révélateur brutal des fragilités du marché tertiaire. À New York, le taux de vacance des bureaux a explosé, atteignant des niveaux historiques dans certains quartiers de Midtown et du Financial District. En 2023, ce taux dépassait les 22 % à Manhattan, soit le niveau le plus élevé depuis les années 1990. Des tours entières, représentant des millions de mètres carrés, se retrouvaient subitement orphelines de leurs locataires.

Ce vide n’est pas uniquement new-yorkais. Londres, Paris, Tokyo ou encore Chicago ont connu des dynamiques similaires. Le télétravail, d’abord vécu comme une contrainte temporaire, s’est imposé comme un mode d’organisation durable dans de nombreuses entreprises. Les directions immobilières ont révisé à la baisse leurs besoins en surfaces, libérant des actifs considérables sur le marché. Face à cette réalité, une question s’est rapidement imposée aux investisseurs et aux élus locaux : que faire de ces immeubles fantômes ?

La réponse, aussi pragmatique qu’ambitieuse, a pris la forme d’une reconversion résidentielle. Transformer l’espace de travail en espace de vie : une idée séduisante sur le papier, mais techniquement et réglementairement complexe à mettre en œuvre.

Des chantiers titanesques aux contraintes multiples

Convertir un immeuble de bureaux en logements n’est pas une simple opération de peinture. Les contraintes architecturales sont nombreuses : les plateaux de bureaux sont souvent trop profonds pour permettre un éclairage naturel dans toutes les pièces, les systèmes de ventilation sont conçus pour des usages collectifs, et les réseaux de plomberie doivent être entièrement repensés. À New York, certains projets emblématiques illustrent parfaitement ces défis.

Le 25 Water Street, dans le Financial District, est l’un des exemples les plus spectaculaires. Cet ancien immeuble de bureaux de 1,1 million de pieds carrés est en cours de transformation en un complexe résidentiel de plus de 1 300 appartements, dont une partie réservée à des logements abordables. Le coût de la conversion dépasse le milliard de dollars. À quelques blocs de là, le 55 Broad Street a lui aussi entamé sa mue, avec des appartements dont les prix de location s’échelonnent entre 3 500 et plus de 10 000 dollars par mois.

Ces chiffres illustrent le positionnement quasi systématiquement haut de gamme de ces opérations. La raison est économique : les coûts de conversion sont si élevés que seul le segment premium permet d’atteindre la rentabilité. Ce choix a des conséquences directes sur la dynamique du marché locatif local.

Un marché locatif sous haute tension

Le loyer médian à Manhattan a atteint des sommets ces dernières années, flirtant régulièrement avec les 4 500 à 5 200 dollars par mois selon les quartiers et les typologies de biens. Loin de contribuer à détendre ce marché, les conversions de bureaux en résidences de luxe ont tendance à alimenter la pression sur les classes moyennes et populaires, contraintes de s’éloigner toujours davantage du centre.

Ce paradoxe est au cœur des débats qui agitent les élus new-yorkais. D’un côté, ces projets permettent de réhabiliter des quartiers entiers, d’attirer des résidents permanents là où ne circulaient que des navetteurs, et de dynamiser le commerce de proximité. De l’autre, ils accélèrent un processus de gentrification qui exclut les populations les plus vulnérables.

Critère Bureaux vacants Résidences de luxe issues de conversion
Taux d’occupation moyen En chute libre (22 % de vacance à Manhattan) Très élevé dès l’ouverture (listes d’attente fréquentes)
Profil des occupants Entreprises du secteur tertiaire Jeunes cadres supérieurs, expatriés, investisseurs étrangers
Impact sur le quartier Dévitalisation commerciale et sociale Revitalisation partielle, mais risque de gentrification
Rentabilité pour l’investisseur Faible ou nulle Élevée sur le segment premium
Accessibilité sociale Non applicable Limitée, sauf obligations légales de mixité

L’enjeu réglementaire : entre incitation et encadrement

Face à l’ampleur du phénomène, les pouvoirs publics ont dû adapter leur arsenal juridique. À New York, le programme Office Conversion Accelerator lancé par la mairie a simplifié certaines procédures administratives pour encourager les conversions. Des incitations fiscales ont été mises en place, conditionnées à l’inclusion d’un quota de logements abordables dans les projets.

Mais la réglementation reste un terrain miné. Les changements de destination impliquent des modifications de permis de construire, des mises aux normes incendie, des adaptations aux codes d’accessibilité pour les personnes à mobilité réduite, et parfois des négociations complexes avec les copropriétaires ou les créanciers hypothécaires. La lenteur administrative est souvent citée par les promoteurs comme le principal frein à ces opérations. Pour aller plus loin sur les enjeux réglementaires qui traversent le secteur, notre analyse sur la réglementation immobilier autour des passoires énergétiques éclaire comment les législateurs jonglent en permanence entre contraintes économiques et impératifs sociaux.

En France, la problématique est différente mais les questionnements convergent. Les grandes métropoles comme Paris, Lyon ou Bordeaux commencent à explorer des pistes similaires, notamment pour reconvertir des zones tertiaires en déclin. Le cadre légal hexagonal impose des procédures de changement d’usage particulièrement encadrées, surtout dans les zones tendues où chaque mètre carré de bureau converti en logement doit faire l’objet d’une compensation.

Le défi de la durabilité : construire ou rénover ?

Un angle souvent négligé dans ce débat est celui de l’empreinte environnementale. Convertir un immeuble existant est, sur le plan carbone, généralement bien plus vertueux que de construire un bâtiment neuf. On estime que la construction neuve représente entre 50 et 60 % des émissions de CO₂ liées au cycle de vie d’un bâtiment. Réutiliser la structure existante permet donc d’éviter une part significative de ces émissions.

Cependant, les travaux de rénovation lourde nécessaires à ces conversions ne sont pas neutres sur le plan écologique. L’installation de nouveaux systèmes de chauffage, de ventilation et de climatisation, souvent indispensables pour répondre aux standards résidentiels contemporains, génère elle aussi une empreinte carbone non négligeable. Le choix des matériaux, la performance énergétique finale du bâtiment et la gestion des déchets de chantier sont autant de paramètres qui déterminent le bilan réel de ces opérations.

Les promoteurs les plus engagés intègrent désormais ces dimensions dès la phase de conception. Certains projets new-yorkais visent des certifications LEED Platinum ou WELL Building Standard, qui garantissent à la fois la performance énergétique et le bien-être des occupants. Une démarche qui s’inscrit dans la tendance plus large de décarbonation du secteur de la construction.

Vers un modèle plus inclusif : utopie ou nécessité ?

La vraie question qui se pose derrière ces opérations spectaculaires est celle de leur finalité sociale. Peut-on se satisfaire d’une transformation urbaine qui profite principalement aux plus aisés ? La réponse des urbanistes et des sociologues est unanime : non, si l’on veut éviter une fracture urbaine durable.

Plusieurs pistes sont explorées pour rééquilibrer le modèle. D’abord, l’obligation légale d’inclure un pourcentage de logements sociaux ou intermédiaires dans tout projet de conversion au-delà d’un certain seuil. Ensuite, le recours à des opérateurs spécialisés dans le logement abordable, capables de gérer des unités à loyers maîtrisés dans des immeubles mixtes. Enfin, la création de fonds publics-privés destinés à financer la partie sociale des projets, en contrepartie d’allégements fiscaux pour les investisseurs.

Ces mécanismes existent déjà à l’état embryonnaire dans plusieurs villes américaines et européennes. Leur généralisation dépendra de la volonté politique et de la capacité des acteurs privés à accepter une rentabilité légèrement réduite en échange d’une légitimité sociale accrue. Un équilibre délicat, mais pas impossible à atteindre, comme en témoignent quelques projets pionniers à Amsterdam, Vienne ou encore Montréal.

Ce que cette tendance nous dit du futur des villes

La conversion des bureaux en résidences de luxe n’est pas qu’un phénomène immobilier : c’est un symptôme de transformations profondes dans notre rapport au travail, à la ville et au logement. Elle révèle les tensions entre rentabilité financière et justice spatiale, entre innovation urbaine et cohésion sociale.

Pour les investisseurs, elle représente une opportunité réelle, à condition de maîtriser les complexités techniques, juridiques et environnementales. Pour les élus, elle constitue un levier de revitalisation urbaine, à encadrer rigoureusement pour éviter les dérives. Pour les citoyens, elle soulève des questions fondamentales sur le droit à la ville et l’accès à un logement digne dans les métropoles les plus dynamiques du monde. L’impact de ces mutations se fait d’ailleurs ressentir dans des secteurs connexes inattendus, comme en témoigne le conseil immobilier autour des répercussions de la crise sur les fabricants de meubles en France, révélateur d’un écosystème bien plus interconnecté qu’il n’y paraît.

Le mouvement est lancé, il est irréversible. La vraie bataille se joue désormais sur les conditions dans lesquelles ces transformations s’opèrent : avec quelle transparence, au bénéfice de qui, et selon quelles règles du jeu. C’est là que se forgera, ou non, la ville de demain.

Réautorisation des passoires énergétiques : un compromis qui bouscule la réglementation immobilier

Il y a des décisions qui font grincer des dents, même chez ceux qui les acceptent. Le compromis conclu entre Marine Tondelier, secrétaire nationale des Écologistes, et le gouvernement français autour de la réautorisation à la location des passoires énergétiques en est l’illustration parfaite. Ni victoire franche, ni capitulation totale : un équilibre inconfortable, symptomatique d’un secteur immobilier pris en étau entre urgence climatique et crise du logement. Pour comprendre ce que cette décision change vraiment — et ce qu’elle révèle des tensions profondes qui traversent le marché —, il faut aller bien au-delà du simple fait divers législatif.

Un virage à 180 degrés dans la politique énergétique du logement

Rappelons les faits. Depuis la loi Climat et Résilience de 2021, la France s’était engagée dans un calendrier ambitieux d’interdiction progressive à la location des logements les plus énergivores. Les biens classés G au diagnostic de performance énergétique (DPE) étaient interdits à la mise en location depuis le 1er janvier 2025, et les F devaient suivre en 2028. L’objectif affiché était clair : forcer les propriétaires à rénover ou à vendre, en faisant de l’efficacité énergétique un critère non négociable d’accès au marché locatif.

Sauf que la réalité du terrain a rattrapé les ambitions législatives. Selon les estimations de l’Agence nationale de l’habitat (Anah), la France comptait encore en 2025 environ 5,2 millions de passoires thermiques, dont une part significative était détenue par des propriétaires bailleurs aux revenus modestes, incapables de financer des travaux de rénovation même avec les aides existantes. Résultat : des logements vides, des locataires sans toit, et un marché locatif déjà tendu au bord de la rupture.

C’est dans ce contexte que le compromis a émergé : permettre aux propriétaires de remettre ces biens en location, mais avec une décote obligatoire de 30 % sur le loyer de référence. Une mesure qui se veut à la fois protectrice pour le locataire — qui bénéficie d’un loyer réduit en échange d’un logement moins performant — et incitative pour le propriétaire, qui reste libre de louer tout en étant financièrement pénalisé s’il ne rénove pas.

Ce que dit vraiment ce compromis sur l’état du marché locatif

Pour saisir la portée de cette décision, il faut la replacer dans le contexte plus large du marché locatif français, qui traverse une période de turbulences inédites. La demande de logements abordables explose dans les grandes métropoles comme dans les villes moyennes, tandis que l’offre se contracte sous l’effet conjugué de la hausse des taux d’intérêt, du retrait massif des investisseurs locatifs et des contraintes réglementaires. Comprendre le conseil immobilier adapté à cette période de crise devient une nécessité absolue pour tout acteur du secteur.

Dans ce climat, retirer du marché des centaines de milliers de logements — même énergivores — sans alternative crédible aurait aggravé une situation déjà critique. Les files d’attente pour les logements sociaux atteignent des records historiques, et les dispositifs d’hébergement d’urgence sont saturés. Le compromis, aussi imparfait soit-il, répond à une réalité arithmétique brutale : on ne peut pas interdire sans proposer.

Les gagnants et les perdants de ce compromis

Acteurs Impact immédiat Risque à moyen terme
Locataires à faibles revenus Accès élargi à des logements avec loyers réduits de 30 % Confort thermique dégradé, factures énergétiques élevées
Propriétaires bailleurs Possibilité de relouer sans rénover immédiatement Décote durable sur les revenus locatifs, risque de dévalorisation du bien
Secteur de la rénovation Légère baisse de pression à court terme Retard dans la montée en charge des chantiers de rénovation
Collectivités locales Diminution des tensions sociales liées aux expulsions Maintien d’un parc dégradé dans leur territoire

La réglementation immobilier à l’épreuve du réel

Ce qui frappe dans ce dossier, c’est moins la décision elle-même que ce qu’elle révèle des limites structurelles de la réglementation immobilier en France. Légiférer sur la performance énergétique sans avoir préalablement sécurisé les moyens financiers et humains de la transition, c’est construire une cathédrale sans en poser les fondations. Le secteur du bâtiment manque cruellement d’artisans qualifiés RGE (Reconnus Garants de l’Environnement), les délais pour obtenir un devis puis réaliser des travaux s’étendent parfois sur 18 à 24 mois, et les aides comme MaPrimeRénov — pourtant essentielles — ont été fragilisées par des scandales de fraude massive qui ont conduit à des restrictions d’accès.

La question de fond n’est donc pas de savoir si ce compromis est une bonne ou une mauvaise chose en soi. C’est de comprendre pourquoi on en est arrivé là, et surtout comment éviter de reproduire les mêmes erreurs dans les prochains cycles législatifs.

Les failles du dispositif actuel

  • Un DPE encore imparfait : La fiabilité du diagnostic de performance énergétique a été remise en cause à plusieurs reprises. Des études ont montré des écarts significatifs entre deux diagnostics réalisés sur le même bien par des opérateurs différents, ce qui fragilise la base même des interdictions de louer.
  • Des aides insuffisamment ciblées : MaPrimeRénov a été réformée à plusieurs reprises, avec des critères d’éligibilité qui ont souvent exclu les propriétaires bailleurs aux revenus intermédiaires, précisément ceux qui disposent du moins de capacités d’autofinancement.
  • Un manque de filière : La montée en puissance des rénovations globales se heurte à une pénurie d’entreprises qualifiées et à des délais d’instruction administratifs qui découragent les propriétaires les plus motivés.
  • Une information insuffisante : Une part non négligeable des propriétaires de passoires thermiques ignorent encore précisément leurs obligations légales, les aides auxquelles ils ont droit et les risques juridiques auxquels ils s’exposent.

Vers une réglementation plus intelligente et plus efficace

Le compromis sur les passoires énergétiques ne doit pas être lu comme un recul définitif, mais comme un signal d’alarme. Il oblige les pouvoirs publics à repenser leur approche : moins de coercition brutale, plus d’accompagnement structuré. Plusieurs pistes méritent d’être explorées sérieusement.

La première est celle de la contractualisation. Plutôt que d’interdire purement et simplement la location d’un logement G ou F, on pourrait exiger du propriétaire un engagement contractuel de rénovation sur une période définie — trois à cinq ans — assorti d’un échéancier de travaux validé par un organisme agréé. En échange, le bien resterait louable pendant la durée du chantier, avec une décote de loyer proportionnelle à la classe énergétique.

La deuxième piste concerne le financement. Le modèle de la rénovation avancée — où l’État ou un tiers investisseur finance les travaux et se rembourse sur les économies d’énergie réalisées — commence à faire ses preuves dans certaines collectivités, notamment dans le cadre des opérations programmées d’amélioration de l’habitat (OPAH). Généraliser ce modèle à l’échelle nationale supposerait un effort budgétaire conséquent, mais les retours sur investissement — en termes de réduction des dépenses de santé liées au mal-logement, de baisse des émissions de CO₂ et de valorisation du patrimoine — justifieraient largement cette ambition.

La troisième piste, enfin, touche à la gouvernance locale. Les communes et intercommunalités qui s’engagent dans des stratégies innovantes pour résorber leur parc dégradé montrent qu’il est possible d’agir vite et bien lorsque les acteurs locaux sont impliqués et outillés. La quête pour des conseil immobilier adapté aux réalités territoriales est au cœur de ces expérimentations qui méritent d’être amplifiées et financées.

Ce que les propriétaires doivent retenir dès maintenant

Au-delà du débat politique, les propriétaires bailleurs concernés par ce compromis doivent anticiper plutôt que subir. La décote de 30 % sur les loyers n’est pas neutre : sur un bien loué 800 euros par mois, elle représente une perte sèche de 2 880 euros par an. Sur cinq ans, c’est plus de 14 000 euros de revenus locatifs sacrifiés — une somme qui aurait pu financer une partie substantielle des travaux de rénovation.

Le calcul économique plaide donc clairement en faveur de la rénovation, à condition que les aides soient accessibles et les délais maîtrisés. Dans ce contexte, se faire accompagner par un professionnel — conseiller en rénovation énergétique, gestionnaire de patrimoine immobilier ou architecte spécialisé — n’est plus un luxe mais une nécessité stratégique.

Le compromis sur les passoires énergétiques est, en définitive, le reflet fidèle d’un secteur immobilier en pleine mutation, tiraillé entre des ambitions écologiques légitimes et des contraintes sociales et économiques que l’on ne peut ignorer sans conséquences. Il appartient désormais aux législateurs, aux professionnels et aux propriétaires de transformer cet accord imparfait en point de départ d’une transition plus juste, plus rapide et plus durable. Le chemin est encore long, mais chaque décision compte.

Réduire l’empreinte carbone des data centers : stratégies et réglementations

Imaginez un bâtiment anonyme, sans fenêtres, perdu dans une zone industrielle en périphérie d’une grande ville. À l’intérieur, des rangées de serveurs bourdonnent sans interruption, 24 heures sur 24, 7 jours sur 7. Pas de pause, pas de week-end. Ces structures discrètes — les data centers — sont le cœur battant de notre civilisation numérique. Chaque email envoyé, chaque vidéo streamée, chaque requête adressée à une intelligence artificielle transite par ces infrastructures colossales. Et leur appétit énergétique est à la hauteur de leur rôle : titanesque.

Alors que la transition écologique s’impose comme une priorité absolue dans tous les secteurs économiques, les data centers se retrouvent sous les projecteurs. Leur empreinte carbone, longtemps ignorée ou minimisée, devient aujourd’hui un enjeu stratégique de premier plan — pour les entreprises technologiques, pour les régulateurs, et même pour le secteur immobilier qui les accueille.

Un secteur aux proportions vertigineuses

Les chiffres donnent le vertige. Selon l’Agence Internationale de l’Énergie (AIE), les data centers consomment aujourd’hui environ 1 à 2 % de la demande mondiale en électricité. En apparence modeste, ce chiffre masque une réalité bien plus préoccupante : avec l’explosion du cloud computing, du streaming vidéo en 4K, et surtout de l’intelligence artificielle générative, cette part pourrait doubler d’ici la fin de la décennie.

En France, la situation est particulièrement scrutée. L’Hexagone abrite plusieurs des plus grands campus de data centers d’Europe, notamment en Île-de-France, dans l’Oise et en Alsace. Ces installations représentent une consommation électrique annuelle équivalente à celle de plusieurs grandes métropoles françaises. L’ADEME (Agence de la transition écologique) a d’ailleurs classé le numérique — dont les data centers constituent un pilier — parmi les secteurs à surveiller en priorité dans la feuille de route nationale de décarbonation.

Ce qui rend la question encore plus complexe, c’est la nature même de ces infrastructures : elles sont à la fois indispensables à l’économie moderne et structurellement énergivores. Comprendre pourquoi permet de mieux cerner les leviers d’action.

Anatomie d’une consommation hors normes

La consommation énergétique d’un data center ne se résume pas à faire tourner des processeurs. Elle se décompose en plusieurs postes bien distincts, chacun porteur de potentiels d’optimisation :

  • Le refroidissement : C’est historiquement le poste le plus gourmand. Maintenir des milliers de serveurs à une température stable (généralement entre 18 et 27°C) nécessite des systèmes de climatisation industriels fonctionnant en continu. Dans un data center traditionnel, le refroidissement peut représenter jusqu’à 40 % de la consommation totale.
  • L’alimentation des serveurs : Les unités de calcul elles-mêmes, notamment les GPU utilisés pour l’entraînement des modèles d’IA, consomment des quantités d’énergie considérables. Un seul cluster de GPU dédié à l’IA peut consommer autant qu’un immeuble résidentiel entier.
  • Les pertes liées à la conversion électrique : Les onduleurs, transformateurs et systèmes d’alimentation sans interruption (UPS) génèrent des pertes thermiques inévitables, qui viennent s’ajouter à la facture énergétique globale.
  • L’éclairage et les systèmes de sécurité : Souvent négligés, ces postes représentent néanmoins une fraction non négligeable de la consommation totale d’un grand campus.

Pour mesurer l’efficacité énergétique d’un data center, les professionnels utilisent un indicateur clé : le PUE (Power Usage Effectiveness). Un PUE de 1,0 serait parfait (toute l’énergie va aux serveurs), tandis qu’un PUE de 2,0 signifie que pour chaque watt utilisé par les serveurs, un watt supplémentaire est consommé pour les infrastructures annexes. La moyenne mondiale tourne autour de 1,58, mais les meilleurs data centers modernes atteignent désormais des PUE inférieurs à 1,2.

Les stratégies d’un secteur en pleine mutation

Face à ces constats, l’industrie n’est pas restée les bras croisés. Des innovations majeures transforment progressivement le visage de ces infrastructures critiques.

Le refroidissement par immersion : une révolution silencieuse

Le refroidissement par immersion liquide consiste à plonger directement les serveurs dans un liquide diélectrique non conducteur. Cette technique, jadis réservée aux laboratoires, se démocratise rapidement. Elle permet de réduire de 90 % les besoins en climatisation traditionnelle et d’améliorer les performances des serveurs. Des entreprises comme Submer ou GRC (Green Revolution Cooling) proposent déjà des solutions commerciales déployées chez des opérateurs majeurs en Europe et aux États-Unis.

L’intelligence artificielle au service de l’efficacité

Google a été l’un des pionniers en utilisant ses propres algorithmes DeepMind pour optimiser la gestion thermique de ses data centers. Résultat : une réduction de 40 % de la consommation liée au refroidissement. Cette approche — piloter l’infrastructure par l’IA elle-même — se généralise désormais chez de nombreux opérateurs, créant une forme de boucle vertueuse où la technologie se met au service de sa propre durabilité.

La valorisation de la chaleur fatale

Un data center génère d’immenses quantités de chaleur. Plutôt que de la dissiper dans l’atmosphère, certains opérateurs la réinjectent dans des réseaux de chaleur urbains. À Paris, le projet DataCenter d’EDF et la collaboration avec des réseaux de chaleur franciliens illustrent concrètement cette approche. À Amsterdam, des data centers chauffent déjà des milliers de logements. Ce modèle de symbiose urbaine représente une piste d’avenir particulièrement prometteuse.

Stratégie Gain énergétique estimé Maturité technologique
Refroidissement par immersion Jusqu’à 90 % sur le poste refroidissement Déploiement commercial actif
Optimisation IA des opérations 30 à 40 % sur la gestion thermique Mature, largement adopté
Valorisation de la chaleur fatale Variable selon contexte urbain En développement, projets pilotes actifs
Intégration d’énergies renouvelables Réduction directe des émissions CO₂ Mature, accélération réglementaire

Le rôle déterminant de la réglementation immobilier

Si les innovations technologiques sont indispensables, elles ne suffiront pas sans un cadre réglementaire robuste pour les généraliser. C’est précisément là que l’articulation entre monde numérique et immobilier prend tout son sens.

En France, la loi REEN (Réduction de l’Empreinte Environnementale du Numérique), adoptée en 2021, a posé les premières pierres d’un édifice réglementaire encore en construction. Elle impose notamment aux data centers de mesurer et de publier leur bilan environnemental, et encourage le recours aux énergies renouvelables. Mais les professionnels du secteur s’accordent à dire que ces obligations restent insuffisantes face à l’ampleur des défis.

Au niveau européen, la directive sur l’efficacité énergétique (EED) impose désormais aux data centers de plus de 500 kW de déclarer leur consommation à l’Agence européenne pour l’environnement. Cette transparence forcée constitue une première étape vers une régulation plus contraignante. Les discussions autour du Mipim 2026 et des perspectives réglementaires pour l’immobilier montrent d’ailleurs que ces enjeux numériques et immobiliers sont de plus en plus pensés conjointement par les acteurs institutionnels.

Car les data centers sont avant tout des actifs immobiliers. Leur implantation, leur construction, leur exploitation soulèvent des questions foncières, urbanistiques et environnementales directement liées à la réglementation immobilier en vigueur. Les permis de construire, les études d’impact environnemental, les obligations de raccordement aux réseaux d’énergie verte : autant de leviers que les collectivités locales commencent à manier avec plus de fermeté.

Quand les géants du numérique prennent les devants

Sous la pression réglementaire et sociétale, les grands opérateurs de data centers ont multiplié les engagements ces dernières années. Microsoft s’est fixé l’objectif d’être carbon negative d’ici 2030. Google affirme fonctionner avec 100 % d’énergie renouvelable depuis 2017 — bien que cette affirmation repose sur des mécanismes de compensation qui font débat. Amazon Web Services a, de son côté, lancé le Climate Pledge, promettant la neutralité carbone pour 2040.

Ces engagements, aussi ambitieux soient-ils, soulèvent une question fondamentale : la compensation carbone peut-elle remplacer une réduction réelle des émissions ? La réponse des experts est sans ambiguïté : non. Les certificats d’énergie renouvelable (RECs) permettent à une entreprise d’afficher un bilan vert tout en continuant à s’alimenter en électricité d’origine fossile. C’est pourquoi la tendance de fond est aujourd’hui au Power Purchase Agreement (PPA) direct — des contrats d’achat d’énergie renouvelable liant physiquement l’opérateur à une source de production identifiée et localisée.

L’enjeu territorial : où construire demain ?

La question de la localisation des data centers est devenue un sujet politique brûlant. Plusieurs régions françaises ont vu des projets de grands campus numériques susciter des controverses locales : consommation excessive des nappes phréatiques pour le refroidissement, artificialisation des sols, pression sur les réseaux électriques locaux.

Des territoires comme l’Irlande, longtemps paradis fiscal et réglementaire pour les data centers, ont commencé à durcir le ton. Dublin a ainsi imposé un moratoire temporaire sur les nouvelles constructions, jugeant que la pression sur son réseau électrique devenait insoutenable. En France, certaines communes refusent désormais des projets d’implantation, invoquant l’impact sur les ressources en eau et en énergie locales.

Cette tension entre attractivité économique et responsabilité environnementale rappelle, à bien des égards, les défis que connaît le logement social dans notre pays. Comme l’analyse notre article sur les freins à la construction de logements sociaux en France, les blocages ne sont jamais purement techniques : ils sont aussi politiques, réglementaires et sociaux.

Vers un nouveau paradigme : le data center circulaire

Le concept de data center circulaire émerge comme une réponse systémique aux limites des approches actuelles. Il ne s’agit plus seulement de consommer moins, mais de penser l’infrastructure dans une logique de cycle complet : énergie renouvelable en entrée, chaleur valorisée en sortie, matériaux recyclés pour les serveurs, eau en circuit fermé pour le refroidissement.

Des projets comme Nautilus Data Technologies aux États-Unis, qui installe ses data centers sur des barges flottantes refroidies par l’eau de mer, ou les initiatives nordiques qui profitent du froid naturel scandinave pour éliminer presque entièrement le besoin de climatisation artificielle, dessinent les contours de ce que pourrait être l’infrastructure numérique de demain.

En France, l’Institut national du numérique responsable (INR) travaille à l’élaboration d’un label spécifique pour les data centers exemplaires sur le plan environnemental. Une initiative qui pourrait, à terme, influencer les décisions d’investissement immobilier et orienter les grandes entreprises vers des infrastructures véritablement durables.

La décarbonation des data centers n’est pas une option parmi d’autres : c’est une nécessité structurelle pour que la révolution numérique ne devienne pas un désastre climatique. Innovation technologique, régulation intelligente et responsabilité territoriale forment les trois piliers d’une transformation qui est déjà en marche — et qui ne fera que s’accélérer dans les années à venir.

Fraude massive à MaPrimeRénov : le dessous des détournements

Un tremblement de terre dans le monde de la rénovation énergétique

Il y a des affaires judiciaires qui ne font pas que remplir les colonnes des faits divers. Certaines, par leur ampleur et leur audace, révèlent les failles profondes d’un système censé servir l’intérêt général. L’affaire de détournement de MaPrimeRénov, jugée récemment à Paris et portant sur un préjudice estimé à 1,13 million d’euros, est de celles-là. Elle ébranle la confiance dans un dispositif phare de la transition énergétique française, et soulève des questions fondamentales sur la robustesse des contrôles publics face à des fraudeurs organisés, méthodiques, presque industriels dans leur approche.

Pour comprendre l’ampleur du scandale, il faut d’abord rappeler ce qu’est MaPrimeRénov et ce qu’elle représente dans le paysage immobilier et énergétique français.

MaPrimeRénov : une aide généreuse, une cible tentante

Lancé en janvier 2020 en remplacement du crédit d’impôt pour la transition énergétique (CITE), MaPrimeRénov est un dispositif d’aide financière directe destiné aux propriétaires souhaitant réaliser des travaux de rénovation énergétique dans leur logement. Isolation des combles, remplacement d’une chaudière fioul par une pompe à chaleur, installation d’un système de ventilation performant… Les travaux éligibles sont nombreux, et les montants accordés peuvent atteindre plusieurs milliers d’euros par dossier, selon les revenus du ménage et la nature des travaux engagés.

Gérée par l’Agence nationale de l’habitat (Anah), cette aide a connu une montée en puissance spectaculaire : plus d’un million de dossiers traités en 2023, plusieurs milliards d’euros engagés chaque année. Un succès populaire indéniable, mais aussi un volume financier qui, inévitablement, attire les convoitises. Car là où circulent des fonds publics massifs, les fraudeurs ne tardent jamais à flairer l’opportunité.

Une organisation frauduleuse d’une précision redoutable

Ce qui frappe dans cette affaire, c’est moins l’existence de la fraude en elle-même — hélas banalisée dans bien des secteurs — que la sophistication du mécanisme mis en place. Les prévenus n’ont pas agi par opportunisme ou improvisation. Ils ont construit, brique par brique, une architecture frauduleuse digne d’un manuel de criminalité financière.

Les trois piliers du schéma criminel

  • Usurpation d’identité à grande échelle : Des dizaines de demandes ont été déposées au nom de particuliers réels, à leur insu total. Les victimes ont découvert, parfois des mois plus tard, que des travaux fictifs avaient été déclarés en leur nom et que des primes avaient été perçues sans qu’elles en voient jamais la couleur.
  • Sociétés écrans et entreprises fantômes : Pour crédibiliser les demandes, les fraudeurs ont créé des sociétés présentées comme des artisans ou entreprises de rénovation certifiées RGE (Reconnu Garant de l’Environnement). Ces structures émettaient de fausses factures pour des travaux jamais réalisés, permettant de boucler le dossier administratif et de déclencher le versement des aides.
  • Réseau de complicités internes : L’enquête a mis en lumière l’implication présumée de complices facilitant le traitement des dossiers frauduleux, court-circuitant ainsi les vérifications normalement prévues. Ce maillon interne est sans doute le plus préoccupant, car il signifie que la fraude ne venait pas seulement de l’extérieur du système, mais aussi de l’intérieur.

Le résultat : un détournement de 1,13 million d’euros, réparti sur de nombreux dossiers, rendant la détection d’autant plus complexe que chaque fraude individuelle restait sous les radars des seuils d’alerte automatiques.

Pourquoi le système n’a pas résisté

La question qui dérange est simple : comment un tel schéma a-t-il pu fonctionner aussi longtemps sans être détecté ? La réponse tient à plusieurs facteurs structurels qui méritent d’être nommés clairement.

D’abord, la pression sur les délais de traitement. Face à l’afflux massif de dossiers, l’Anah et ses partenaires ont dû accélérer les procédures, parfois au détriment de la rigueur des vérifications. Ensuite, la dématérialisation totale du processus : si elle facilite l’accès au dispositif pour les ménages honnêtes, elle simplifie également la falsification des documents pour des fraudeurs aguerris. Enfin, la labellisation RGE, censée garantir la qualité et l’existence réelle des entreprises intervenantes, s’est révélée insuffisamment contrôlée, permettant à des sociétés fictives de s’en prévaloir.

Les réponses réglementaires en cours

L’affaire a provoqué une prise de conscience salutaire dans les sphères administratives et politiques. Plusieurs pistes de renforcement sont actuellement à l’étude ou en cours de déploiement :

Mesure envisagée Objectif Calendrier estimé
Vérification renforcée de l’identité des demandeurs via FranceConnect+ Éliminer les usurpations d’identité Déploiement progressif en cours
Audit obligatoire des entreprises RGE avant agrément Éviter les sociétés fictives En discussion au niveau ministériel
Contrôle terrain systématique sur un échantillon de dossiers Vérifier la réalité des travaux déclarés Expérimentation dans plusieurs régions
Croisement automatisé des données fiscales et sociales Détecter les incohérences dans les dossiers Intégration dans le système Anah prévue

Ces mesures vont dans le bon sens, mais leur efficacité réelle dépendra de la volonté politique de les financer correctement et de ne pas sacrifier la fluidité du dispositif sur l’autel de la sécurisation. Le défi est réel : trop de contrôles tue l’accessibilité, trop peu ouvre la porte aux abus.

Cette tension entre efficacité et sécurité n’est pas propre à MaPrimeRénov. Elle traverse l’ensemble de la réglementation immobilier française, comme en témoignent les débats animés du secteur sur les grands enjeux de 2026.

Un signal d’alarme pour tout l’écosystème de la rénovation

Au-delà du préjudice financier direct, cette affaire porte un coup sévère à la confiance des artisans et entreprises honnêtes du secteur. Ces professionnels, souvent des TPE ou PME locales, investissent temps et argent pour obtenir et maintenir leur certification RGE, former leurs équipes, respecter les normes. Voir leur label souillé par des sociétés écrans montées uniquement pour siphonner des fonds publics est une blessure profonde.

Elle nuit également aux propriétaires qui hésitent désormais à engager des démarches, craignant d’être associés malgré eux à des pratiques douteuses ou de voir leur identité usurpée. Un comble pour un dispositif conçu précisément pour les aider.

On ne peut d’ailleurs pas dissocier ce dossier du contexte plus large de tension sur le logement en France. La crise de l’offre, les difficultés d’accès aux aides, les blocages administratifs : autant de facteurs qui fragilisent les acteurs les plus vulnérables. À ce titre, la question de la réglementation immobilier appliquée aux situations de logement sous contrainte illustre bien à quel point les politiques publiques doivent être à la fois ambitieuses et imperméables aux dérives.

Quelle responsabilité pour les pouvoirs publics ?

Il serait trop facile de pointer uniquement la cupidité des fraudeurs. La responsabilité des pouvoirs publics est engagée, et elle est double. D’un côté, ils ont conçu un dispositif dont la générosité et la simplicité d’accès étaient des vertus affichées — mais aussi des vulnérabilités exploitables. De l’autre, les moyens alloués au contrôle n’ont pas suivi la croissance exponentielle du volume de dossiers traités.

Il ne s’agit pas ici de remettre en cause le principe même de MaPrimeRénov, dont l’utilité sociale et environnementale est réelle et documentée. Des centaines de milliers de ménages ont pu, grâce à elle, améliorer significativement leur confort thermique et réduire leur facture énergétique. Mais une aide publique efficace doit aussi être une aide protégée. Et cela a un coût, que l’État doit assumer pleinement.

Vers une refonte en profondeur du contrôle des aides à la rénovation

Les acteurs du secteur appellent désormais à une refonte structurelle du système de contrôle, sans pour autant alourdir inutilement la charge administrative pesant sur les ménages et les artisans de bonne foi. Plusieurs pistes émergent des discussions en cours :

  • La création d’un registre national des chantiers subventionnés, accessible et vérifiable en temps réel par les agents de contrôle.
  • L’instauration d’un délai de carence entre la déclaration de fin de travaux et le versement effectif de la prime, permettant des vérifications sur le terrain.
  • Le renforcement des peines pour fraude aux aides publiques à la rénovation, afin de créer un effet dissuasif réel.
  • La mise en place d’une plateforme de signalement permettant aux voisins, aux mairies ou aux particuliers de signaler des travaux suspects ou inexistants.

Ces propositions ne sont pas révolutionnaires, mais leur mise en œuvre coordonnée pourrait transformer durablement la robustesse du dispositif. Car la vraie question n’est pas de savoir si la fraude peut être totalement éradiquée — elle ne le sera jamais — mais de savoir si le système peut être rendu suffisamment imperméable pour que le rapport coût/bénéfice de la fraude devienne défavorable aux escrocs.

L’affaire MaPrimeRénov est, à sa façon, une leçon d’humilité pour tous ceux qui croient qu’une bonne intention suffit à protéger un dispositif. La transition énergétique est un chantier de civilisation. Elle mérite des fondations solides, y compris du côté du contrôle des fonds publics qui l’alimentent.

Mipim 2026 : défis, réglementations et perspectives pour un secteur immobilier en pleine mutation

Cannes, carrefour mondial de l’immobilier sous haute tension

Chaque année, au mois de mars, la Croisette se transforme en épicentre mondial de l’immobilier. Le Marché International des Professionnels de l’Immobilier — le Mipim — tient sa 36e édition dans un contexte que peu auraient osé anticiper il y a encore quelques années : guerres persistantes, instabilité géopolitique, mutation profonde des modèles économiques et pression réglementaire croissante sur le secteur du bâtiment. Cannes accueille ainsi des milliers de professionnels venus de plus de 90 pays, tous animés par une même question : comment l’immobilier mondial peut-il non seulement survivre à ces turbulences, mais en sortir renforcé ?

Nicolas Boffi, directeur du Mipim, ne cache pas son optimisme. Pour lui, les signaux d’un rebond structurel sont bien là, même s’ils restent fragiles. Ce salon n’est pas seulement un lieu de transactions et de networking — c’est un baromètre précis de l’état de santé d’un secteur qui représente près de 10 % du PIB mondial. Et cette année, ce baromètre indique à la fois des zones de turbulences et des fenêtres d’opportunités réelles pour les acteurs les mieux préparés.

La réglementation immobilier, grande protagoniste de l’édition 2026

Si une thématique domine les couloirs du Palais des Festivals cette année, c’est bien celle de la réglementation immobilier. Entre les exigences environnementales de plus en plus strictes, les nouvelles normes énergétiques, et les bouleversements fiscaux qui redessinent les stratégies d’investissement, les professionnels du secteur doivent composer avec un cadre législatif en perpétuelle évolution.

En France, la situation est particulièrement scrutée. Le pays traverse une période charnière où les décisions réglementaires prises aujourd’hui conditionneront l’offre de logements pour les dix prochaines années. Le réglementation immobilier pèse de tout son poids sur les 600 000 personnes en situation de logement contraint, une réalité souvent invisible mais qui révèle les limites d’un système à bout de souffle.

Les débats au Mipim portent notamment sur trois axes réglementaires majeurs :

  • La rénovation énergétique obligatoire : les passoires thermiques classées G et F sont progressivement interdites à la location, forçant des milliers de propriétaires à investir massivement ou à sortir du marché locatif.
  • Les normes RE2020 : appliquées aux nouvelles constructions, elles imposent des standards de performance énergétique et carbone qui renchérissent les coûts de construction de 5 à 15 % selon les typologies de bâtiments.
  • Les évolutions fiscales : entre la remise en question de certains dispositifs d’incitation et les débats sur la fiscalité locale, les investisseurs naviguent dans un brouillard réglementaire qui freine les décisions.

Cette complexité réglementaire n’est pas propre à la France. À l’échelle européenne, la directive sur la performance énergétique des bâtiments (DPEB) impose un agenda ambitieux que de nombreux États peinent à tenir. Au Mipim, les promoteurs allemands, espagnols et néerlandais partagent les mêmes frustrations face à des calendriers jugés trop serrés et des financements publics insuffisants.

Le blocage des programmes immobiliers : une menace systémique

Derrière les façades lisses des stands du Mipim, une réalité moins reluisante s’impose : le blocage des programmes immobiliers en France et dans plusieurs pays européens fragilise sérieusement la reprise. Les permis de construire accordés ont chuté de manière significative ces dernières années, et les mises en chantier peinent à repartir malgré des taux d’intérêt qui amorcent une légère détente.

Les causes sont multiples et souvent enchevêtrées : recours juridiques systématiques contre les projets urbains, raréfaction du foncier disponible, coûts de construction en hausse structurelle, et défiance croissante des banques vis-à-vis des promoteurs. Ce cocktail explosif alimente une crise de l’offre qui, conjuguée à une demande toujours soutenue dans les grandes métropoles, maintient les prix à des niveaux inaccessibles pour une large partie de la population.

Les communes françaises, elles, tentent de trouver des réponses innovantes. Certaines expérimentent des partenariats public-privé inédits, d’autres misent sur la densification douce ou la transformation de bureaux vacants en logements. Pour en savoir plus sur ces conseil immobilier de terrain, les élus locaux sont d’ailleurs de plus en plus présents au Mipim, signe que la problématique du logement abordable est devenue une priorité politique autant qu’économique.

L’ascension des investisseurs du Golfe : une recomposition géopolitique de l’immobilier mondial

L’une des tendances les plus frappantes de cette édition 2026 reste la montée en puissance spectaculaire des investisseurs issus des pays du Golfe. Loin d’être un phénomène nouveau, leur influence s’est considérablement accélérée depuis 2022, portée par des fonds souverains aux capacités d’investissement colossales et une volonté affichée de diversifier leurs économies au-delà de la rente pétrolière.

Pays Fonds ou acteur clé Stratégie immobilière Exemples de projets
Émirats Arabes Unis Mubadala, Abu Dhabi Investment Authority Bureaux premium, logistique, résidentiel de luxe en Europe Investissements à Paris, Londres, Berlin
Arabie Saoudite Public Investment Fund (PIF) Méga-projets urbains, tourisme, smart cities Neom, The Line, développements côtiers
Qatar Qatar Investment Authority Immobilier de prestige, hôtellerie, actifs mixtes The Shard à Londres, actifs parisiens
Koweït Kuwait Investment Authority Diversification via l’immobilier commercial durable Portefeuilles européens et américains

Ce qui frappe les observateurs au Mipim, c’est la sophistication croissante de ces acteurs. Ils ne se contentent plus d’acheter des actifs trophées — ils co-développent, ils structurent des joint-ventures complexes, ils imposent des critères ESG ambitieux dans leurs cahiers des charges. L’Arabie Saoudite, avec son projet Neom et sa vision 2030, incarne à elle seule cette ambition de réinventer l’urbanisme à grande échelle, en intégrant dès la conception des principes d’énergie renouvelable et de mobilité décarbonée.

Pour les promoteurs et investisseurs européens présents à Cannes, ces partenaires du Golfe représentent à la fois une opportunité de financement bienvenue et un miroir qui les pousse à accélérer leur propre transformation vers des modèles plus durables et innovants.

Technologies, durabilité et nouveaux usages : les moteurs du rebond

Au-delà des enjeux réglementaires et géopolitiques, le Mipim 2026 met en lumière des dynamiques d’innovation qui pourraient bien être les véritables moteurs de la reprise. La technologie s’invite désormais à tous les étages de la chaîne de valeur immobilière : de la conception architecturale assistée par intelligence artificielle à la gestion prédictive des bâtiments, en passant par les plateformes de tokenisation des actifs immobiliers.

Les bâtiments intelligents — capables d’optimiser leur consommation énergétique en temps réel, de s’adapter aux usages de leurs occupants et de communiquer avec les réseaux urbains — représentent un marché en pleine explosion. Cette convergence entre immobilier et technologie redéfinit les attentes des utilisateurs finaux comme des investisseurs institutionnels.

Les nouvelles tendances structurantes identifiées au Mipim cette année :

  • Le flex-office et le résidentiel serviciel : la frontière entre habiter et travailler continue de s’estomper, créant une demande forte pour des espaces modulables et connectés.
  • La décarbonation du bâti existant : rénover plutôt que démolir devient un impératif économique autant qu’écologique, ouvrant un marché considérable pour les spécialistes de la réhabilitation.
  • L’immobilier de santé et de silver économie : le vieillissement démographique en Europe crée une demande structurelle pour des résidences adaptées, un segment qui attire de plus en plus de capitaux institutionnels.
  • La logistique urbaine du dernier kilomètre : portée par l’essor du e-commerce, elle génère des besoins immobiliers spécifiques en cœur de ville, souvent sous-estimés dans les stratégies d’aménagement.

Un secteur qui apprend à naviguer dans l’incertitude

Ce que le Mipim 2026 révèle en filigrane, c’est la remarquable capacité d’adaptation d’un secteur souvent perçu comme conservateur. Face à une accumulation de chocs sans précédent — pandémie, guerre, inflation, crise énergétique, bouleversements réglementaires — l’immobilier mondial a certes vacillé, mais il n’a pas rompu.

La production de logements locatifs privés, par exemple, amorce un nouvel élan dans plusieurs pays européens, portée par des réformes fiscales ciblées et une prise de conscience collective de l’urgence à produire davantage. Les bailleurs privés, longtemps stigmatisés, sont progressivement reconnus comme des acteurs indispensables d’un écosystème locatif équilibré.

Nicolas Boffi résume bien l’esprit de cette édition : le rebond ne sera pas spectaculaire ni immédiat, mais il sera réel, structurel, et porté par ceux qui auront su anticiper les transformations plutôt que les subir. L’immobilier de demain sera durable, technologique, inclusif — ou il ne sera pas. C’est précisément ce message que Cannes envoie au monde entier, depuis les terrasses ensoleillées de la Croisette jusqu’aux salles de négociation feutrées du Palais des Festivals. Le secteur ne cherche plus seulement à survivre à la crise : il apprend, édition après édition, à en faire le terreau de sa prochaine renaissance.

Logement sous contrainte en France : la crise invisible qui touche 600 000 personnes

Le visage méconnu de la précarité résidentielle française

Au cœur de la crise du logement qui secoue l’Hexagone se dissimule une réalité aussi alarmante que méconnue : le phénomène du logement sous contrainte. Derrière cette expression technique se cache le quotidien difficile de près de 600 000 personnes en France qui, faute d’alternative, vivent sous le toit d’un tiers sans disposer de la clé de leur propre espace. Cette situation, bien plus qu’un simple arrangement temporaire, constitue une véritable atteinte à la dignité et à l’autonomie de ceux qui la subissent.

Cette forme d’hébergement précaire, souvent invisible dans les statistiques officielles, révèle les failles profondes de notre système immobilier et questionne l’efficacité des politiques publiques actuelles. Alors que le blocage des programmes immobiliers en France menace la reprise du secteur, ces dizaines de milliers de personnes se retrouvent dans l’angle mort des solutions conventionnelles.

Anatomie d’un phénomène social complexe

Le logement sous contrainte chez un tiers n’est pas un choix mais un dernier recours. Il touche des profils variés : jeunes adultes contraints de rester chez leurs parents bien au-delà de l’âge habituel de décohabitation, personnes séparées retournant dans leur famille faute de moyens, travailleurs précaires ne pouvant accéder au parc locatif privé, ou encore individus fragilisés par un accident de la vie.

Cette situation, loin d’être anecdotique, s’inscrit dans un contexte immobilier tendu où la réglementation immobilier peine à répondre aux besoins fondamentaux de la population. La hausse continue des prix de l’immobilier, couplée à la raréfaction des logements disponibles, crée un effet d’entonnoir qui rejette les plus vulnérables vers ces solutions d’hébergement précaires.

Les multiples visages du logement sous contrainte

Le phénomène se décline en plusieurs configurations, chacune porteuse de difficultés spécifiques :

  • La cohabitation intergénérationnelle subie : adultes contraints de vivre chez leurs parents ou grands-parents, créant des tensions liées à la perte d’autonomie
  • L’hébergement chez des amis ou connaissances : situation particulièrement instable, souvent marquée par l’absence de cadre juridique
  • Le logement chez l’employeur : configuration qui crée une double dépendance, professionnelle et résidentielle
  • L’hébergement dans la famille élargie : solution qui peut engendrer des tensions liées à la promiscuité et au manque d’intimité

Les répercussions psychosociales : au-delà du simple toit

Vivre sous le toit d’autrui sans possibilité d’alternative engendre des conséquences psychologiques et sociales profondes. L’absence d’espace personnel, l’impossibilité de recevoir librement, la nécessité de se conformer aux règles du foyer d’accueil : autant de facteurs qui érodent progressivement l’estime de soi et le sentiment d’autonomie.

Les témoignages recueillis auprès de personnes vivant cette situation révèlent un sentiment partagé d’infantilisation et de régression sociale. La dépendance matérielle se double souvent d’une dépendance psychologique, créant un cercle vicieux dont il devient de plus en plus difficile de s’extraire avec le temps.

« Quand on n’a pas sa propre clé, on n’a pas vraiment sa propre vie. Chaque jour, je dois adapter mes horaires, mes habitudes, jusqu’à ma façon de cuisiner ou de me déplacer dans l’appartement. Au bout d’un moment, on ne sait plus qui on est vraiment. » – Témoignage d’une femme de 42 ans hébergée chez sa sœur depuis son divorce

Un impact particulier sur les familles

Pour les familles avec enfants, la situation est particulièrement délicate. Les parents perdent leur autorité parentale de fait, partagée avec les hébergeants. Les enfants, quant à eux, peinent à comprendre les limites et les règles dans un environnement où l’autorité est diluée. Cette configuration crée des tensions intergénérationnelles qui fragilisent encore davantage les liens familiaux déjà mis à l’épreuve par la précarité.

Les failles systémiques du marché immobilier français

Le phénomène du logement sous contrainte n’est pas une anomalie isolée mais le symptôme d’un dysfonctionnement structurel du marché immobilier français. Plusieurs facteurs contribuent à cette situation :

Facteur Impact sur l’accès au logement Conséquences pour les populations vulnérables
Tension du marché locatif Exigences accrues des propriétaires (garanties, cautions, revenus minimum) Exclusion systématique des profils atypiques ou précaires
Hausse des prix immobiliers Déconnexion entre les revenus médians et le coût du logement Impossibilité d’accéder à la propriété pour les classes moyennes et populaires
Insuffisance du parc social Files d’attente de plusieurs années dans les zones tendues Recours aux solutions d’hébergement précaires dans l’attente d’un logement
Rigidité des critères d’attribution des aides Non-prise en compte des situations atypiques ou transitoires Existence de « zones grises » où les personnes ne sont éligibles à aucun dispositif

La réglementation immobilier actuelle, malgré ses intentions louables, semble inadaptée à la diversité des situations de précarité résidentielle. Les dispositifs existants s’avèrent souvent trop rigides pour répondre efficacement aux besoins des personnes en situation de logement sous contrainte.

Le parcours du combattant administratif

Pour ceux qui tentent de sortir de cette situation, le chemin est semé d’obstacles administratifs. L’absence d’adresse personnelle complique l’accès aux droits sociaux, la domiciliation auprès d’un CCAS reste méconnue, et la justification de ressources stables constitue souvent une barrière infranchissable pour accéder au parc locatif privé ou social.

Les procédures d’attribution de logements sociaux, bien que censées prioriser les situations d’urgence, peinent à reconnaître la spécificité du logement sous contrainte, souvent perçu comme une solution temporaire acceptable par les commissions d’attribution.

Vers des solutions innovantes : repenser l’habitat pour tous

Face à l’ampleur de cette crise silencieuse, des initiatives émergent pour proposer des alternatives viables. Ces approches novatrices cherchent à concilier accessibilité financière, dignité et autonomie des personnes.

L’habitat partagé choisi : une alternative à la cohabitation subie

Contrairement au logement sous contrainte, l’habitat partagé choisi repose sur une démarche volontaire et un projet commun. Ces formes d’habitats collaboratifs permettent de mutualiser les ressources tout en préservant l’intimité de chacun. Plusieurs modèles se développent :

  • Les coopératives d’habitants : structures où les résidents sont collectivement propriétaires de l’immeuble, garantissant ainsi un coût maîtrisé sur le long terme
  • L’habitat intergénérationnel organisé : programmes qui facilitent la cohabitation entre seniors et jeunes actifs ou étudiants, dans un cadre contractuel clair
  • Les résidences partagées : ensembles immobiliers proposant des espaces privés réduits mais des communs généreux (cuisine, salon, jardin, ateliers)

Ces solutions innovantes s’inscrivent dans une réflexion plus large sur l’évolution des modes d’habiter, comme le montre l’intérêt croissant pour les maisons connectées qui permettent d’optimiser l’usage des espaces et des ressources.

Le logement modulaire et temporaire : répondre à l’urgence

Pour les situations nécessitant une réponse rapide, le développement de solutions d’habitat modulaire offre des perspectives intéressantes. Ces constructions, souvent réalisées en usine puis assemblées sur site, permettent de créer rapidement des logements dignes à coût maîtrisé.

Plusieurs collectivités expérimentent ces approches, notamment pour créer des logements passerelles permettant aux personnes en situation de précarité résidentielle de retrouver progressivement leur autonomie. Ces dispositifs s’accompagnent généralement d’un suivi social pour faciliter l’accès ultérieur à un logement pérenne.

Repenser la réglementation immobilière pour un accès universel au logement

Au-delà des solutions alternatives, c’est l’ensemble du cadre réglementaire qui nécessite une refonte profonde pour répondre efficacement au défi du logement sous contrainte. Plusieurs pistes méritent d’être explorées :

Adapter les critères d’attribution des aides au logement

Les dispositifs actuels d’aide au logement sont souvent inadaptés aux situations atypiques. Une révision des critères d’éligibilité permettrait de mieux prendre en compte la diversité des parcours résidentiels et d’offrir un soutien plus efficace aux personnes en situation de précarité.

La réflexion sur le retour de l’APL accession constitue un exemple de cette nécessaire adaptation des politiques publiques aux réalités du terrain.

Développer un statut juridique pour l’hébergement chez un tiers

L’absence de cadre juridique clair pour l’hébergement chez un tiers crée une zone de non-droit préjudiciable tant pour les hébergeants que pour les hébergés. La création d’un statut spécifique, assorti de droits et de devoirs pour chaque partie, permettrait de sécuriser ces situations et d’éviter les abus.

Ce cadre pourrait notamment prévoir :

  • Une reconnaissance administrative de la situation d’hébergement
  • Des incitations fiscales pour les hébergeants
  • Un accompagnement social pour préparer la sortie vers un logement autonome
  • Des garanties minimales d’intimité et d’autonomie pour les personnes hébergées

Encourager la production de logements adaptés aux besoins réels

La production de logements locatifs privés doit être orientée vers les besoins réels de la population, notamment dans les zones tendues. Cela implique de repenser les incitations fiscales pour favoriser la construction de logements abordables et adaptés aux nouvelles configurations familiales.

L’enjeu sociétal du droit au logement autonome

Au-delà des considérations techniques et réglementaires, le phénomène du logement sous contrainte nous interroge collectivement sur notre conception du droit au logement. Dans une société qui valorise l’autonomie et l’épanouissement personnel, l’accès à un espace de vie propre constitue un prérequis fondamental à l’exercice de la citoyenneté.

La persistance de situations où des adultes se trouvent privés de ce droit élémentaire révèle les limites de notre modèle social et appelle à une mobilisation de l’ensemble des acteurs : pouvoirs publics, secteur immobilier privé, associations et société civile.

Vers un nouveau contrat social pour le logement

L’ampleur du phénomène du logement sous contrainte (600 000 personnes, soit l’équivalent de la population d’une ville comme Lyon) exige une réponse à la hauteur de l’enjeu. Cette réponse passe nécessairement par un nouveau contrat social autour du logement, qui reconnaîtrait ce dernier non plus comme un simple bien marchand mais comme un droit fondamental dont l’effectivité doit être garantie par la puissance publique.

Ce changement de paradigme implique de repenser en profondeur les mécanismes de régulation du marché immobilier, les politiques d’aménagement du territoire et les dispositifs de solidarité nationale pour que chacun puisse, selon sa situation et ses moyens, accéder à un logement digne et adapté à ses besoins.

Agir collectivement pour un habitat digne et accessible

Face à l’urgence de la situation, plusieurs leviers d’action peuvent être activés à court et moyen terme :

  • Sensibiliser le grand public à la réalité du logement sous contrainte, souvent invisible dans l’espace médiatique
  • Former les travailleurs sociaux à la détection et à l’accompagnement de ces situations spécifiques
  • Créer des dispositifs d’intermédiation entre propriétaires et personnes en recherche de logement
  • Développer des solutions de garantie locative pour sécuriser les bailleurs tout en facilitant l’accès au logement des profils atypiques
  • Encourager les expérimentations locales en matière d’habitat alternatif et de logement temporaire

Ces actions, pour être efficaces, doivent s’inscrire dans une stratégie globale qui articule réponses d’urgence et transformations structurelles du système immobilier français.

Pour un avenir où chacun trouve sa place

Le phénomène du logement sous contrainte, loin d’être une fatalité, constitue un défi que notre société peut et doit relever. Les solutions existent, les expérimentations réussies se multiplient, et une prise de conscience collective émerge progressivement.

En repensant notre approche du logement, en innovant dans les formes d’habitat, et en adaptant notre cadre réglementaire aux réalités contemporaines, nous pouvons construire un modèle plus inclusif où le droit à un logement autonome devient une réalité pour tous.

Cette ambition, loin d’être utopique, constitue un investissement social majeur dont les bénéfices dépassent largement la simple question résidentielle : dignité retrouvée, cohésion sociale renforcée, parcours d’insertion facilités, familles préservées… Autant de dimensions qui font du combat contre le logement sous contrainte un enjeu de société fondamental pour les années à venir.

La situation des 600 000 personnes actuellement privées d’un logement autonome nous rappelle l’urgence d’agir et la nécessité de placer l’humain au cœur de nos politiques d’habitat. C’est à cette condition que nous pourrons véritablement parler d’un droit au logement effectif pour tous.