Une maison connectée fait rêver : thermostat qui s’ajuste seul, volets qui s’ouvrent au lever du jour, alarme consultable depuis un smartphone. Mais au moment de signer, ce sont les chiffres du plan de financement qui décident, pas la domotique. Avec des taux de crédit immobilier qui s’approchent de 4 % en moyenne, les acheteurs comptent chaque euro, et le prix affiché sur l’annonce n’est plus tout à fait le prix final. La négociation reprend ses droits, tandis que les vendeurs, confrontés à des ventes plus longues, commencent à revoir leurs attentes. Voyons comment lire ce marché, bâtir une offre solide et juger à leur juste valeur les équipements d’un logement équipé.
Un crédit plus cher qui rogne la capacité d’achat
La hausse des taux agit mécaniquement sur le budget. À mensualité identique, une part plus grande du remboursement part en intérêts, et une part plus petite finance le capital emprunté. L’exemple d’un ménage qui rembourse 1 000 euros par mois sur 20 ans est parlant : lorsque le taux passe de 3,5 % à 3,8 %, sa capacité d’emprunt glisse de 172 426 euros à 167 928 euros. Soit près de 4 500 euros de moins pour acheter, en quelques mois seulement et sans que le ménage ait gagné un euro de moins.
Cet écart peut sembler modeste. Il pèse pourtant sur les arbitrages concrets : une pièce en moins, un quartier plus éloigné, un bien à rénover plutôt qu’un logement clés en main, ou encore un apport à gonfler pour tenir le projet. Le prix ne se discute donc jamais dans l’absolu. Il doit rester cohérent avec un plan de financement réaliste, sous peine de voir le dossier refusé ou de s’endetter au-delà du raisonnable.
Du côté des vendeurs, la situation est tout aussi contrastée. Beaucoup de propriétaires ont acheté à des prix élevés, mais avec des taux bas, notamment entre 2018 et 2022. Aujourd’hui, ils hésitent à céder leur bien à un tarif inférieur à celui qu’ils espéraient et préfèrent parfois repousser la mise en vente. Cette réticence freine l’ajustement rapide des annonces et explique que le marché évolue par à-coups plutôt que d’un bloc.
Quand négocier devient presque un réflexe
Les budgets se contractent, les candidats à l’accession se font moins nombreux, mais l’offre continue de progresser et les durées de vente s’allongent. Ce déséquilibre place davantage les acquéreurs en position de force. Environ neuf acheteurs sur dix proposent désormais une baisse du prix d’achat, contre huit sur dix en début d’année. À titre de repère, ils sont plutôt six sur dix dans un marché classique et quatre sur dix quand le marché est faste.
Ces proportions ne signifient pas que chaque offre aboutit à une remise. Elles montrent en revanche que la discussion sur le prix est entrée dans les usages. Pour un vendeur, recevoir une proposition inférieure à l’annonce n’est plus forcément le signe d’un acheteur fantaisiste. Pour l’acquéreur, la marge de manœuvre dépendra de l’état du logement, de son emplacement, de la durée de mise en vente et de la présence éventuelle d’autres candidats.
Ce que disent les moyennes de négociation
Le montant moyen négocié atteint 4,8 % du prix affiché, soit 0,3 point de plus en un an. La hausse s’observe sur tous les marchés, mais avec des écarts nets : la négociation est plus faible à Paris, où l’offre reste recherchée, et plus forte dans les autres régions. Les grandes maisons à rénover, elles, font très régulièrement l’objet d’une décote supérieure à 10 %. Ce chiffre n’est ni un barème ni une promesse : c’est un ordre de grandeur, qui ne remplace jamais l’analyse d’un bien précis.
| Indicateur | Valeur observée |
|---|---|
| Capacité d’emprunt pour 1 000 € mensuels sur 20 ans, taux de 3,5 % à 3,8 % | De 172 426 € à 167 928 € |
| Part des acheteurs qui proposent une baisse | Environ 9 sur 10 |
| Négociation moyenne par rapport au prix affiché | 4,8 % |
| Négociation moyenne à Paris | 3,2 % |
| Négociation moyenne en Île-de-France | 4,6 % |
| Négociation moyenne dans les autres régions | 5,1 % |
Ce mouvement s’explique par un début d’alignement du marché : confrontés à des difficultés pour vendre, certains propriétaires commencent à baisser leur prix affiché. La dynamique reste toutefois à confirmer, et il serait imprudent d’en faire une règle générale.
Bâtir une offre qui tient la route
Une négociation efficace repose sur des éléments vérifiables, pas sur une simple demande de remise. Avant de formuler une offre, l’acheteur a intérêt à clarifier son financement, à comparer le logement avec des biens similaires et à distinguer les défauts visibles des travaux simplement envisagés. Le vendeur, de son côté, apprécie une proposition argumentée, accompagnée d’un dossier financier suffisamment avancé : elle rassure sur la réalité de la vente.
- Fixer un budget maximal en tenant compte du crédit, de l’apport et des frais liés à l’acquisition.
- Examiner le bien : état général, travaux à prévoir, emplacement, durée de commercialisation.
- Justifier l’offre en expliquant les éléments qui motivent le montant proposé.
- Ne pas confondre prix affiché et valeur négociable : une moyenne nationale ne dit rien de la situation d’un logement précis.
Une règle simple s’impose : vérifier la capacité d’emprunt avant de s’engager. Une baisse obtenue à la négociation ne garantit pas, à elle seule, que le projet entre dans le budget. Les conditions du crédit, la durée du prêt et les frais d’achat doivent être intégrés à la réflexion. Mieux vaut une proposition soutenable qu’une offre ambitieuse qui ne pourra pas être financée.
Des prix qui s’ajustent, mais pas au même rythme
Les prix amorcent doucement une nouvelle phase de repli, sans que le mouvement soit uniforme. Au deuxième trimestre, les prix de vente ont diminué de 0,8 % en France, avec un recul plus marqué pour les maisons. Les prix affichés au mètre carré ont aussi reculé de 1,5 % sur un an à l’échelle nationale. La baisse atteint 1 % à Paris, où le prix moyen affiché s’établit à 9 553 euros le mètre carré, 2 % en Île-de-France, à 3 879 euros, et 1,8 % dans les autres régions, à 2 433 euros.
Prix affiché et prix négocié : deux mouvements distincts
Il faut bien distinguer ces évolutions des réductions obtenues en négociation. Le prix affiché peut baisser avant même qu’un acheteur se manifeste ; la négociation intervient ensuite, entre les deux parties. Additionner mécaniquement les deux pour estimer un prix final serait trompeur : tout dépend du prix de départ et de la façon dont le vendeur a évalué son logement.
Un marché à deux vitesses
Le marché reste en effet à deux vitesses. Certains acheteurs, qui ne peuvent plus financer un logement en centre-ville, se reportent vers des communes périphériques. Cette demande contribue à soutenir les prix dans les secteurs prisés, même si les valeurs baissent ailleurs. Résultat : deux villes voisines, voire deux quartiers d’une même ville, peuvent connaître des trajectoires opposées. Mieux vaut donc étudier le marché à l’échelle du quartier et du type de bien plutôt que de se fier à une tendance nationale unique.
Maison connectée : évaluer les équipements sans surpayer
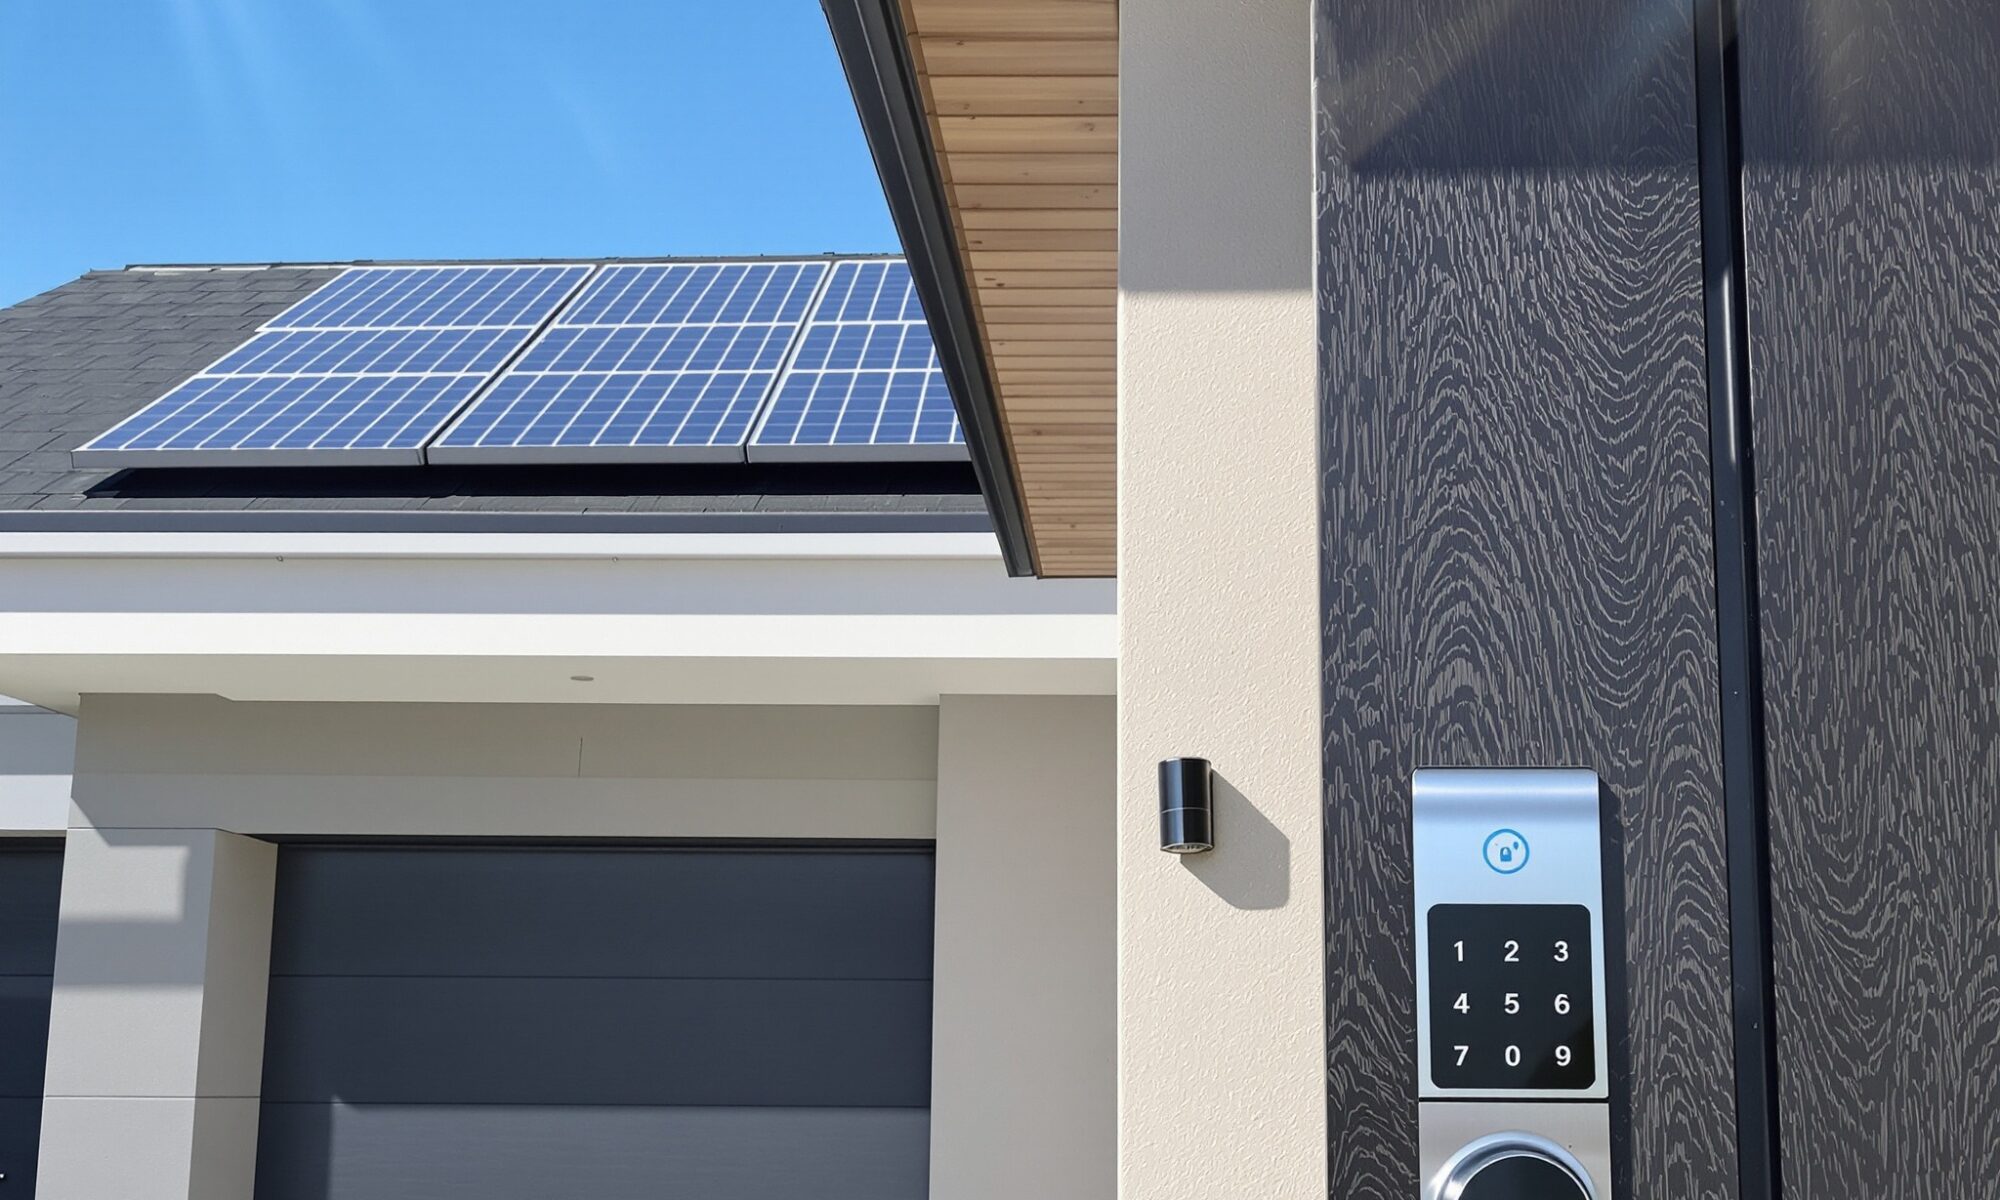
Une domotique avancée peut être un vrai atout d’usage, mais elle ne justifie pas automatiquement un prix supérieur. Un thermostat, des volets à piloter à distance, des capteurs, des caméras ou une alarme améliorent le confort au quotidien. Avant de les intégrer dans son appréciation du bien, l’acheteur doit toutefois vérifier leur état, leur fonctionnement et les conditions nécessaires pour les utiliser. Dans une négociation serrée, un équipement ne pèse que s’il sert réellement.
Les bonnes questions à poser au vendeur
Une maison intelligente repose souvent sur des objets connectés qui dialoguent entre eux grâce à l’IoT, l’internet des objets. Concrètement, plusieurs points méritent d’être éclaircis :
- quels appareils sont inclus dans la vente, et lesquels le vendeur emporte ;
- s’ils sont rattachés à un compte personnel, et comment ce compte sera transféré ;
- si leur pilotage passe par une application, un abonnement ou un service en ligne ;
- s’ils fonctionnent en sans fil, en Wi-Fi ou en Bluetooth, et ce qui se passe en cas de panne de connexion.
Des ampoules connectées, un détecteur de fumée ou d’ouverture, un thermostat Netatmo, des appareils Philips ou un assistant vocal comme Alexa, développé par Amazon, peuvent relever d’écosystèmes différents. La compatibilité avec un smartphone ou une tablette ne va pas toujours de soi : un équipement connecté peut exiger une configuration, un accès internet ou la reprise de comptes existants. Demandez aussi si l’on peut programmer le chauffage et les scénarios d’éclairage sans passer par le compte de l’ancien occupant.
Distinguer l’installation opérationnelle de la simple liste d’appareils
Pour préparer un achat intégrant ces équipements, retrouvez nos conseils sur la maison connectée. L’enjeu est de différencier une installation réellement opérationnelle d’une accumulation de gadgets. Un système intelligent, présenté comme une solution smart, peut faciliter la gestion des volets et du chauffage, mais sa valeur dépend de son utilité pour l’acquéreur et de sa facilité de reprise. Une caméra ou un système d’alarme dont personne ne maîtrise les accès n’a rien d’un argument de vente. Un équipement connecté ne remplace ni l’examen du bâti ni l’analyse du prix.
Les mêmes réflexes valent quand le logement sert aussi de lieu de télétravail. Une bonne connexion et une organisation réfléchie des pièces comptent, mais elles ne doivent pas masquer le coût global du projet. Pour élargir la réflexion aux usages professionnels, consultez ce guide de location de bureaux à Paris. Dans un logement, le plus prudent reste de tester chaque appareil et de ne pas valoriser les équipements connectés comme une garantie de performance énergétique.
Pourquoi le recul des prix ne suffit pas à relancer les achats
En théorie, la baisse des prix améliore le budget d’acquisition. En pratique, son effet peut être neutralisé par la hausse du coût du crédit. Lorsque les taux progressent plus vite que les prix ne diminuent, la mensualité nécessaire pour acheter peut rester élevée, voire augmenter à caractéristiques comparables. Cette inertie pèse sur les transactions et conduit certains ménages à reporter leur projet ou à revoir leurs critères.
Pour les vendeurs, ajuster le prix affiché permet de retrouver des acheteurs, surtout lorsque le bien est en vente depuis longtemps ou nécessite une rénovation. Encore faut-il mesurer l’écart entre le prix espéré et les offres réellement finançables. Un prix irréaliste allonge la commercialisation ; une baisse trop rapide, sans analyse du secteur, peut au contraire réduire inutilement la marge de négociation.
Le bon prix n’est pas seulement celui qui paraît acceptable sur une annonce : c’est celui auquel le projet peut se concrétiser, sans fragiliser le budget après l’achat.
Les prochains mois dépendront donc autant de l’évolution du crédit que de la capacité des vendeurs à adapter leurs attentes. Dans ce marché plus sélectif, acquéreurs et propriétaires ont tout intérêt à raisonner à partir de données locales, d’un financement confirmé et de l’état réel du logement. Qu’il s’agisse d’une maison ancienne à rénover ou d’une maison connectée flambant neuve, la même méthode s’impose : vérifier, comparer, puis négocier avec des arguments. C’est ainsi que l’on transforme un crédit plus cher en projet encore réaliste, et un simple équipement en véritable plus-value d’usage.
Questions fréquentes
Quelle est la négociation moyenne sur le prix d’un logement ?
La négociation moyenne atteint 4,8 % du prix affiché, en hausse de 0,3 point en un an. Elle varie selon les territoires (3,2 % à Paris, 4,6 % en Île-de-France, 5,1 % dans les autres régions) et ne constitue pas une remise garantie.
Pourquoi la hausse des taux réduit-elle la capacité d’emprunt ?
À mensualité identique, un taux plus élevé augmente la part consacrée aux intérêts et diminue le capital que l’emprunteur peut financer. Pour 1 000 euros par mois sur 20 ans, la capacité est passée de 172 426 à 167 928 euros.
Les prix baissent-ils partout en France ?
Non. La tendance est au repli, mais elle diffère selon les villes et les secteurs. Le marché est à deux vitesses : la demande reportée vers la périphérie peut soutenir certains prix pendant que d’autres reculent.
Une maison connectée vaut-elle forcément plus cher ?
Non. Thermostat, volets pilotables ou caméras peuvent améliorer le confort, mais leur valeur dépend de leur état, de leur compatibilité, de leur facilité de reprise et de la demande locale.
Que vérifier avant d’acheter un logement équipé d’objets connectés ?
Il faut identifier les appareils inclus, leurs comptes et applications associés, leur mode de connexion et leur bon fonctionnement. Un test sur place évite les mauvaises surprises après la signature.