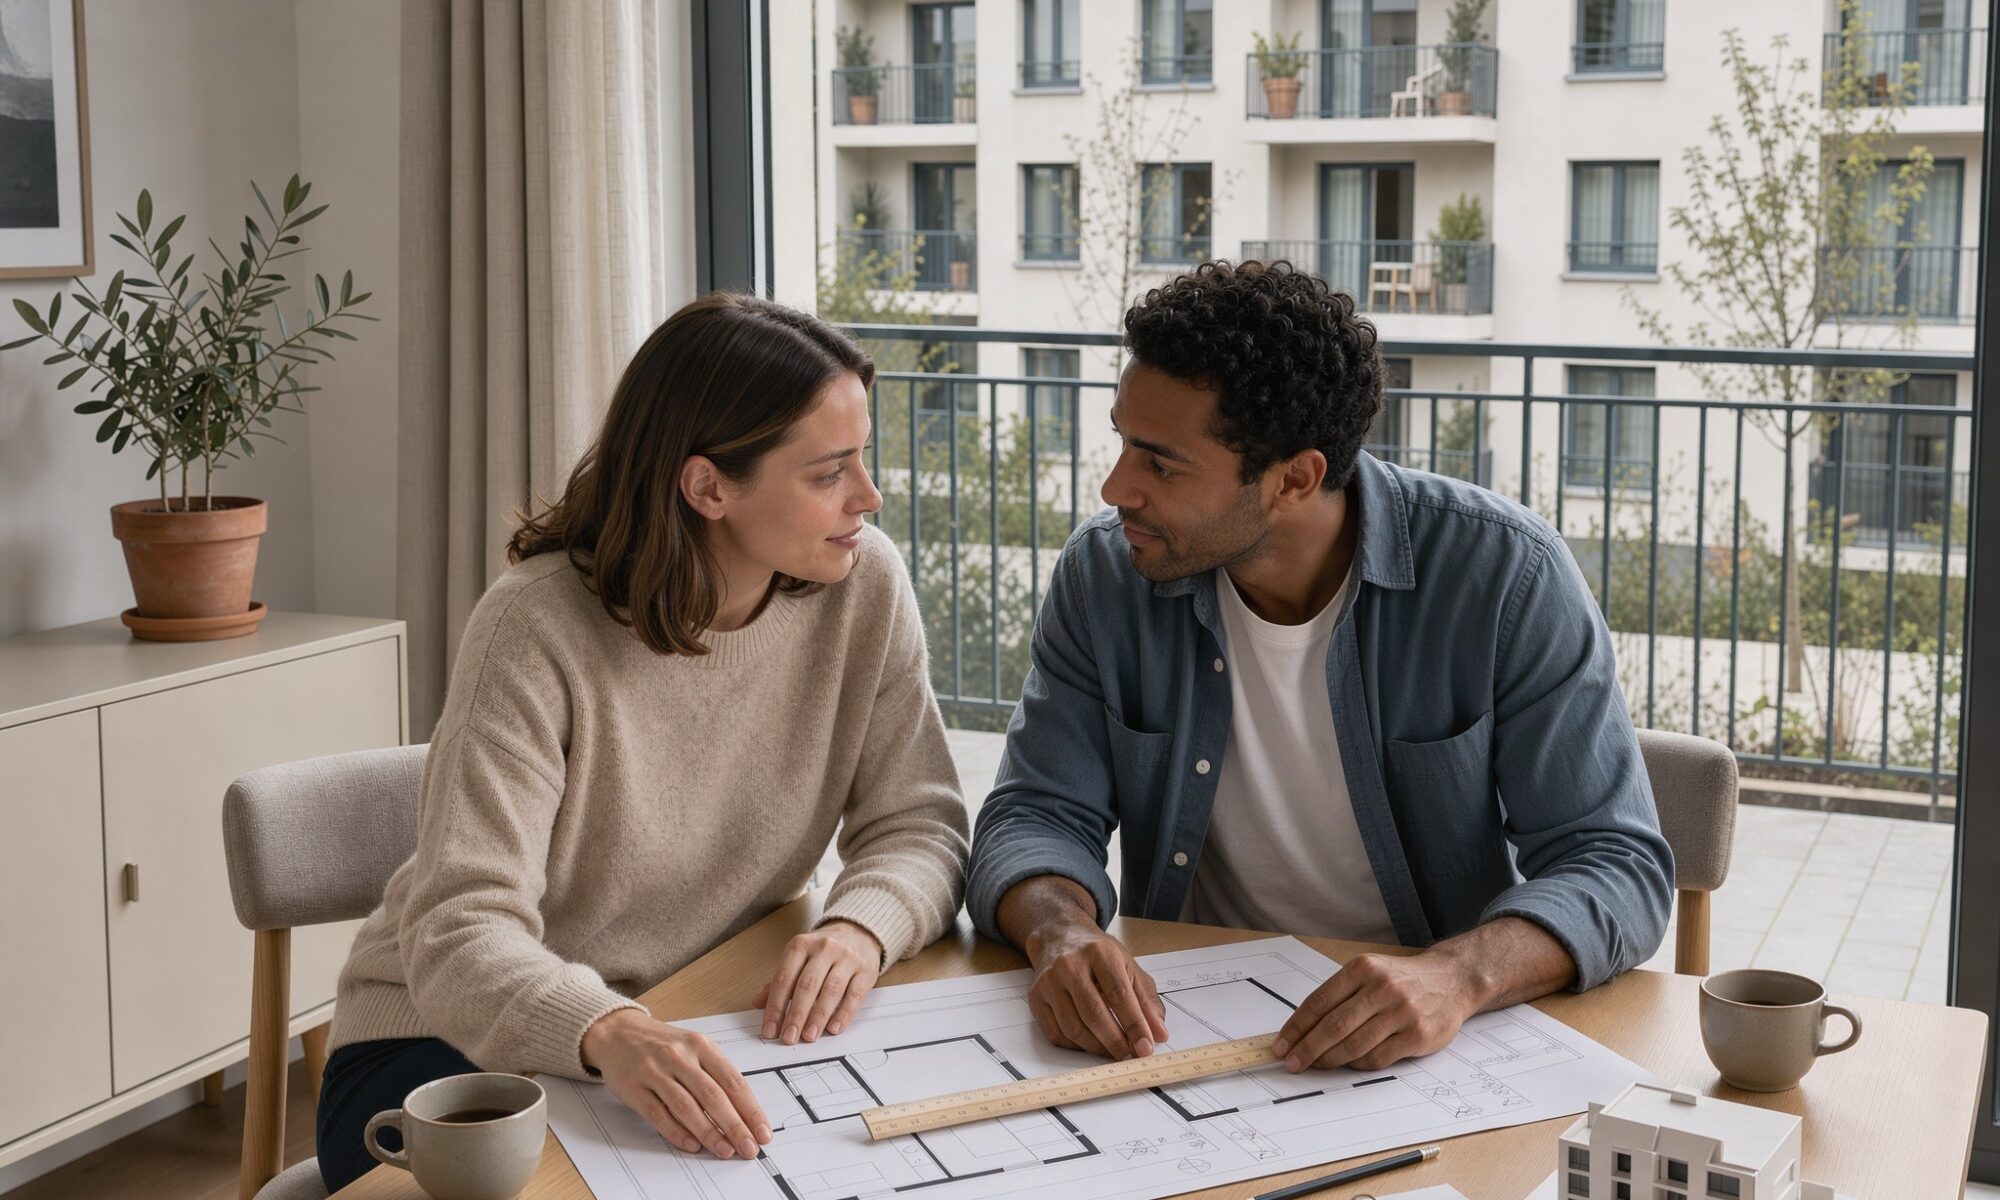
Imaginons un couple de trentenaires penchés sur des plans, un soir de novembre, à la table de leur salon. Ils hésitent entre louer encore quelques années et se lancer dans l’achat. Chaque annonce politique sur le logement les concerne directement, mais laquelle est réellement applicable ? C’est précisément là que le conseil immobilier prend tout son sens : aider à séparer ce qui relève de la promesse de campagne de ce qui entre vraiment dans un plan de financement.
Dans un entretien publié dimanche 15 novembre, Édouard Philippe, candidat à l’élection présidentielle de 2027 et maire du Havre, a détaillé sa méthode face à la crise du logement : construire quatre millions de logements en dix ans, supprimer certaines taxes d’acquisition pour les moins de 35 ans et renforcer le soutien aux familles. Ces pistes pourraient peser sur le marché immobilier, mais elles restent, à ce stade, des intentions et non des dispositifs en vigueur. Voyons ce qu’elles disent, ce qu’elles taisent, et comment s’y préparer sans se tromper.
Quatre millions de logements en dix ans : un pari sur la production
Le raisonnement du candidat tient en une formule : pour faire baisser les prix, il faut « construire plus et louer beaucoup plus ». Les leviers avancés sont des normes simplifiées et une fiscalité avantageuse. L’objectif chiffré, quatre millions de logements supplémentaires en dix ans, représente un rythme moyen de 400 000 logements par an si la production était parfaitement régulière. Ce simple calcul donne un ordre de grandeur, sans dire comment se répartiraient le neuf, la transformation de bâtiments existants ou la remise sur le marché de logements vacants.
Construire plus et louer beaucoup plus : c’est le cœur de l’argumentation du candidat pour peser sur les prix.
Cette double logique, produire davantage et encourager la mise en location, s’adresse à plusieurs profils : promoteurs, bailleurs privés, investisseurs et propriétaires qui envisagent de louer un bien aujourd’hui inoccupé. Mais les normes visées, la nature des avantages fiscaux et leurs bénéficiaires ne sont pas précisés. Pour un futur investisseur, c’est un point décisif : un avantage fiscal ne vaut que par ses conditions, sa durée et sa stabilité.
Construire plus ne suffit pas si les logements ne correspondent pas aux besoins
Un chiffre national ne dit pas où les logements seront bâtis, ni pour quels ménages. Pour agir durablement sur les prix, l’offre doit coller aux bassins d’emploi, aux transports et aux services. Les besoins d’une grande agglomération n’ont rien à voir avec ceux d’une commune périurbaine ou d’un territoire où la demande locative est faible.
La composition du parc compte tout autant. Un immeuble collectif de petits appartements ne répond pas aux mêmes attentes qu’une maison de plain-pied ou qu’une villa avec sous-sol, et un logement en rez-de-chaussée n’intéresse pas les mêmes ménages qu’un étage élevé avec ascenseur. À cela s’ajoutent le coût du foncier, les délais d’autorisation et la capacité des entreprises à tenir les chantiers. Quant à la simplification des normes, elle devra préciser quelles exigences de qualité et de sécurité seraient maintenues.
Pour le futur bailleur, l’enjeu dépasse l’achat d’un bien immobilier. Il faut évaluer la demande locale, anticiper l’entretien, comprendre les obligations liées à la location et, parfois, s’appuyer sur une gestion locative professionnelle. Les annonces du candidat ne disent pas comment les mesures proposées s’articuleraient avec les règles actuelles qui encadrent propriétaires et locataires. Un investissement locatif se construit donc sur les règles connues, pas sur celles que l’on espère.
Moins de taxes d’acquisition pour les moins de 35 ans : ce que recouvre vraiment la mesure
Pour faciliter l’accès à la propriété, Édouard Philippe propose la suppression des taxes qu’on appelle couramment « frais de notaire » pour les moins de 35 ans. L’expression est trompeuse. Ce que l’on paie lors d’un achat correspond aux frais d’acquisition, dont environ 80 % sont reversés à l’État, aux départements et aux communes sous forme de taxes. Autrement dit, la part qui revient réellement au notaire est bien plus réduite qu’on ne l’imagine.
Plusieurs questions restent ouvertes, et chacune change la portée de la mesure :
- l’âge serait-il apprécié à la date de la promesse de vente ou à celle de l’acte ?
- la mesure viserait-elle seulement la résidence principale, ou tout achat ?
- concernerait-elle le neuf comme l’ancien, la primo-accession comme les acquisitions suivantes ?
- des conditions de ressources ou un plafond de prix seraient-ils prévus ?
Il ne faut pas non plus en déduire que tous les coûts d’une transaction disparaîtraient. Les émoluments et débours du notaire, les frais liés au financement, au déménagement ou aux travaux ne seraient pas automatiquement supprimés par une exonération de taxes. Les honoraires d’une agence immobilière, lorsqu’elle intervient, forment par ailleurs un poste distinct, dont la prise en charge dépend des modalités de la vente.
Une telle mesure réduirait la somme à mobiliser le jour de la signature, ce qui n’est pas négligeable pour un jeune ménage dont l’apport est limité. Mais elle ne règle pas à elle seule les difficultés de financement : le prix du bien, l’apport, le coût du crédit et les charges courantes restent déterminants. Avant toute vente maison ou acquisition d’appartement, mieux vaut établir un budget complet et faire préciser le montant réel des frais selon le bien.
Une idée déjà portée par d’autres sous une forme différente
La proposition n’est pas entièrement neuve. Gabriel Attal, lorsqu’il était à Matignon, avait défendu la suppression des frais de notaire pour les primo-accédants achetant un logement jusqu’à 250 000 euros. Les deux approches diffèrent : l’une repose sur un critère d’âge, l’autre sur le statut de primo-accédant et un plafond de prix. Les bénéficiaires et les effets ne seraient donc pas identiques.
Reste la question du financement. Ces taxes alimentent en partie les budgets des départements et des communes ; les supprimer poserait la question d’une compensation. Tant que ce point n’est pas tranché, il serait imprudent de bâtir un calendrier d’achat sur cette seule perspective.
Un prêt à taux zéro pour chaque nouvel enfant : une idée déjà dans les tuyaux
Édouard Philippe soutient aussi un prêt à taux zéro à chaque nouvel enfant. L’intention est claire : soutenir les ménages au moment où le foyer s’agrandit et où les besoins de logement évoluent. Mais les paramètres essentiels manquent : montant, conditions de ressources, type de logement finançable, durée, articulation avec les autres prêts.
Sur ce terrain, le candidat n’est pas seul. Dans une lettre adressée fin septembre aux acteurs du secteur, le Premier ministre Sébastien Lecornu s’est engagé à élargir le PTZ aux ménages qui attendent un enfant ou dont l’enfant est né depuis moins de trois ans, notamment pour répondre à la chute de la natalité. Cette mesure figure à l’article 7 du projet de loi de finances pour 2027, actuellement débattu par les parlementaires. Tant que le texte n’est pas définitivement adopté, ses modalités peuvent encore évoluer.
La formule du candidat semble donc rejoindre le principe d’un soutien lié à l’arrivée d’un enfant, sans qu’on puisse dire si son dispositif serait identique ou plus large. Rappelons qu’un PTZ est un prêt sans intérêts pour l’emprunteur : cela ne rend pas l’achat gratuit, et un crédit bancaire complémentaire reste généralement nécessaire. Un ménage qui prépare son projet immobilier peut dès maintenant examiner son emprunt, sans compter sur une aide qui n’existe pas encore. Pour approfondir un poste souvent sous-estimé, consultez notre article consacré à l’assurance de prêt immobilier, qui rappelle l’importance de comparer les garanties et leur coût.
Impôt sur le revenu et allocations familiales : un soutien aux familles encore flou
Pour compenser la perte de pouvoir d’achat à l’arrivée d’un enfant, Édouard Philippe avance une exonération d’impôt sur le revenu pendant les trois premières années de l’enfant, pour les familles « des classes moyennes ». La catégorie n’est pas définie, pas plus que le mode de calcul. Dépendrait-elle du revenu du foyer, de sa composition, de la situation de chaque parent ? Les réponses changeraient fortement le nombre de ménages concernés.
Une exonération temporaire pourrait améliorer le revenu disponible de certains foyers, mais son effet varierait selon leur situation fiscale. Elle ne réduirait pas directement le prix d’un logement et ne remplacerait pas une étude de capacité d’emprunt. Les banques examinent l’ensemble des revenus et des charges ; une mesure non adoptée ne saurait être comptée comme un revenu garanti.
Le candidat prône aussi une refonte des allocations familiales, avec une allocation de l’ordre de 350 euros par mois dès le premier enfant. Aujourd’hui, ces allocations sont réservées aux familles ayant au moins deux enfants. La proposition changerait donc le principe d’ouverture de la prestation, mais le montant annoncé ne suffit pas à connaître le dispositif final : règles de ressources, éventuelle indexation, situation des familles déjà bénéficiaires et articulation avec les aides existantes restent à définir.
Pour un ménage qui envisage de louer plus grand, de changer de quartier ou d’acheter, la prudence reste de mise : comparer le coût total du logement, y compris les charges de copropriété, plutôt que de fonder son choix sur une mesure seulement proposée.
Proposé ou déjà applicable : le tableau pour s’y retrouver
Pour garder la tête froide face à l’actualité immo, un récapitulatif aide à distinguer les statuts.
| Mesure | Ce qui est annoncé | Statut actuel |
|---|---|---|
| Construction de logements | Quatre millions en dix ans, via normes simplifiées et fiscalité avantageuse | Objectif de campagne, modalités non détaillées |
| Taxes d’acquisition | Suppression pour les moins de 35 ans | Proposition, périmètre non précisé |
| PTZ et enfant | Prêt à taux zéro à chaque nouvel enfant | Proposition du candidat ; un élargissement distinct figure dans le projet de loi de finances pour 2027, en débat |
| Impôt sur le revenu | Exonération pendant les trois premières années de l’enfant, pour les classes moyennes | Proposition, conditions non définies |
| Allocations familiales | Environ 350 euros par mois dès le premier enfant | Proposition ; aujourd’hui, réservées aux familles de deux enfants ou plus |
Quels repères pour les acheteurs, les vendeurs et les professionnels ?
À ce stade, ces annonces sont des orientations de campagne, pas des droits ouverts. Elles ne modifient ni les frais dus lors d’une vente, ni les conditions du PTZ, ni les prestations familiales. Les acheteurs peuvent toutefois s’en servir pour repérer les points à suivre : âge limite, statut de primo-accédant, plafonds éventuels, types de logements éligibles, date d’entrée en vigueur.
Un projet immobilier doit être chiffré avec les règles réellement applicables le jour de l’achat. L’estimation du prix, les frais d’acquisition, les charges, le coût du crédit et une éventuelle période de travaux doivent entrer dans le calcul. Les agences immobilières peuvent renseigner sur les biens disponibles et la réalité du marché local, mais les conditions d’une aide publique se vérifient auprès des organismes compétents et des professionnels du financement. Un mandat en exclusivité ou non, des honoraires à la charge du vendeur ou de l’acquéreur : ces points se discutent dès le départ avec les professionnels immobiliers choisis.
Les vendeurs et les bailleurs ont eux aussi intérêt à suivre ce débat. Une offre accrue pourrait influencer les arbitrages des ménages entre achat et location, mais son effet dépendrait des territoires et des logements réellement produits, qu’il s’agisse d’appartements, de maisons ou de biens immobiliers plus atypiques comme un local commercial en pied d’immeuble, au cœur de quartiers où les commerces font aussi la vie locale. Les annonces immobilières du moment ne remplacent pas une analyse du bien, de son environnement et de sa rentabilité. Pour retrouver d’autres repères pratiques sur l’achat, la vente ou la location, parcourez nos conseils immobiliers.
Le programme d’Édouard Philippe combine une ambition de production, des aides à l’achat et un soutien aux familles. Son effet sur la crise du logement dépendra moins des annonces que de leur traduction en règles lisibles, financées et adaptées aux besoins locaux. En attendant, acheteurs, locataires et propriétaires ont tout intérêt à préparer leurs décisions avec des budgets réalistes, en distinguant nettement ce qui est proposé de ce qui s’applique déjà. C’est la meilleure façon de rester maître de son projet, quelle que soit l’issue du débat politique.
Questions fréquentes
La suppression des frais de notaire pour les moins de 35 ans est-elle déjà en vigueur ?
Non. Il s’agit d’une proposition politique. Ses conditions d’application, son périmètre et son éventuelle date d’entrée en vigueur ne sont pas précisés.
Les frais de notaire correspondent-ils entièrement à la rémunération du notaire ?
Non. L’expression désigne couramment les frais d’acquisition, dont environ 80 % sont des taxes reversées à l’État, aux départements et aux communes. Le reste couvre notamment la rémunération des actes et les formalités.
Le PTZ lié à la naissance d’un enfant est-il déjà applicable ?
La proposition d’Édouard Philippe n’est pas en vigueur. Un élargissement distinct du PTZ aux ménages attendant un enfant ou ayant un enfant de moins de trois ans figure à l’article 7 du projet de loi de finances pour 2027, encore débattu par les parlementaires.
Que signifie l’objectif de quatre millions de logements en dix ans ?
C’est un objectif annoncé par le candidat. Il correspondrait à un rythme moyen de 400 000 logements par an s’il était réparti régulièrement. Les modalités de réalisation, le calendrier et la répartition entre types de logements ne sont pas détaillés.
Les allocations familiales sont-elles aujourd’hui ouvertes dès le premier enfant ?
Non. Elles sont actuellement réservées aux familles ayant au moins deux enfants. L’allocation d’environ 350 euros par mois dès le premier enfant n’est, à ce jour, qu’une proposition.