Maison connectée et achat immobilier : négocier malgré le crédit plus cher

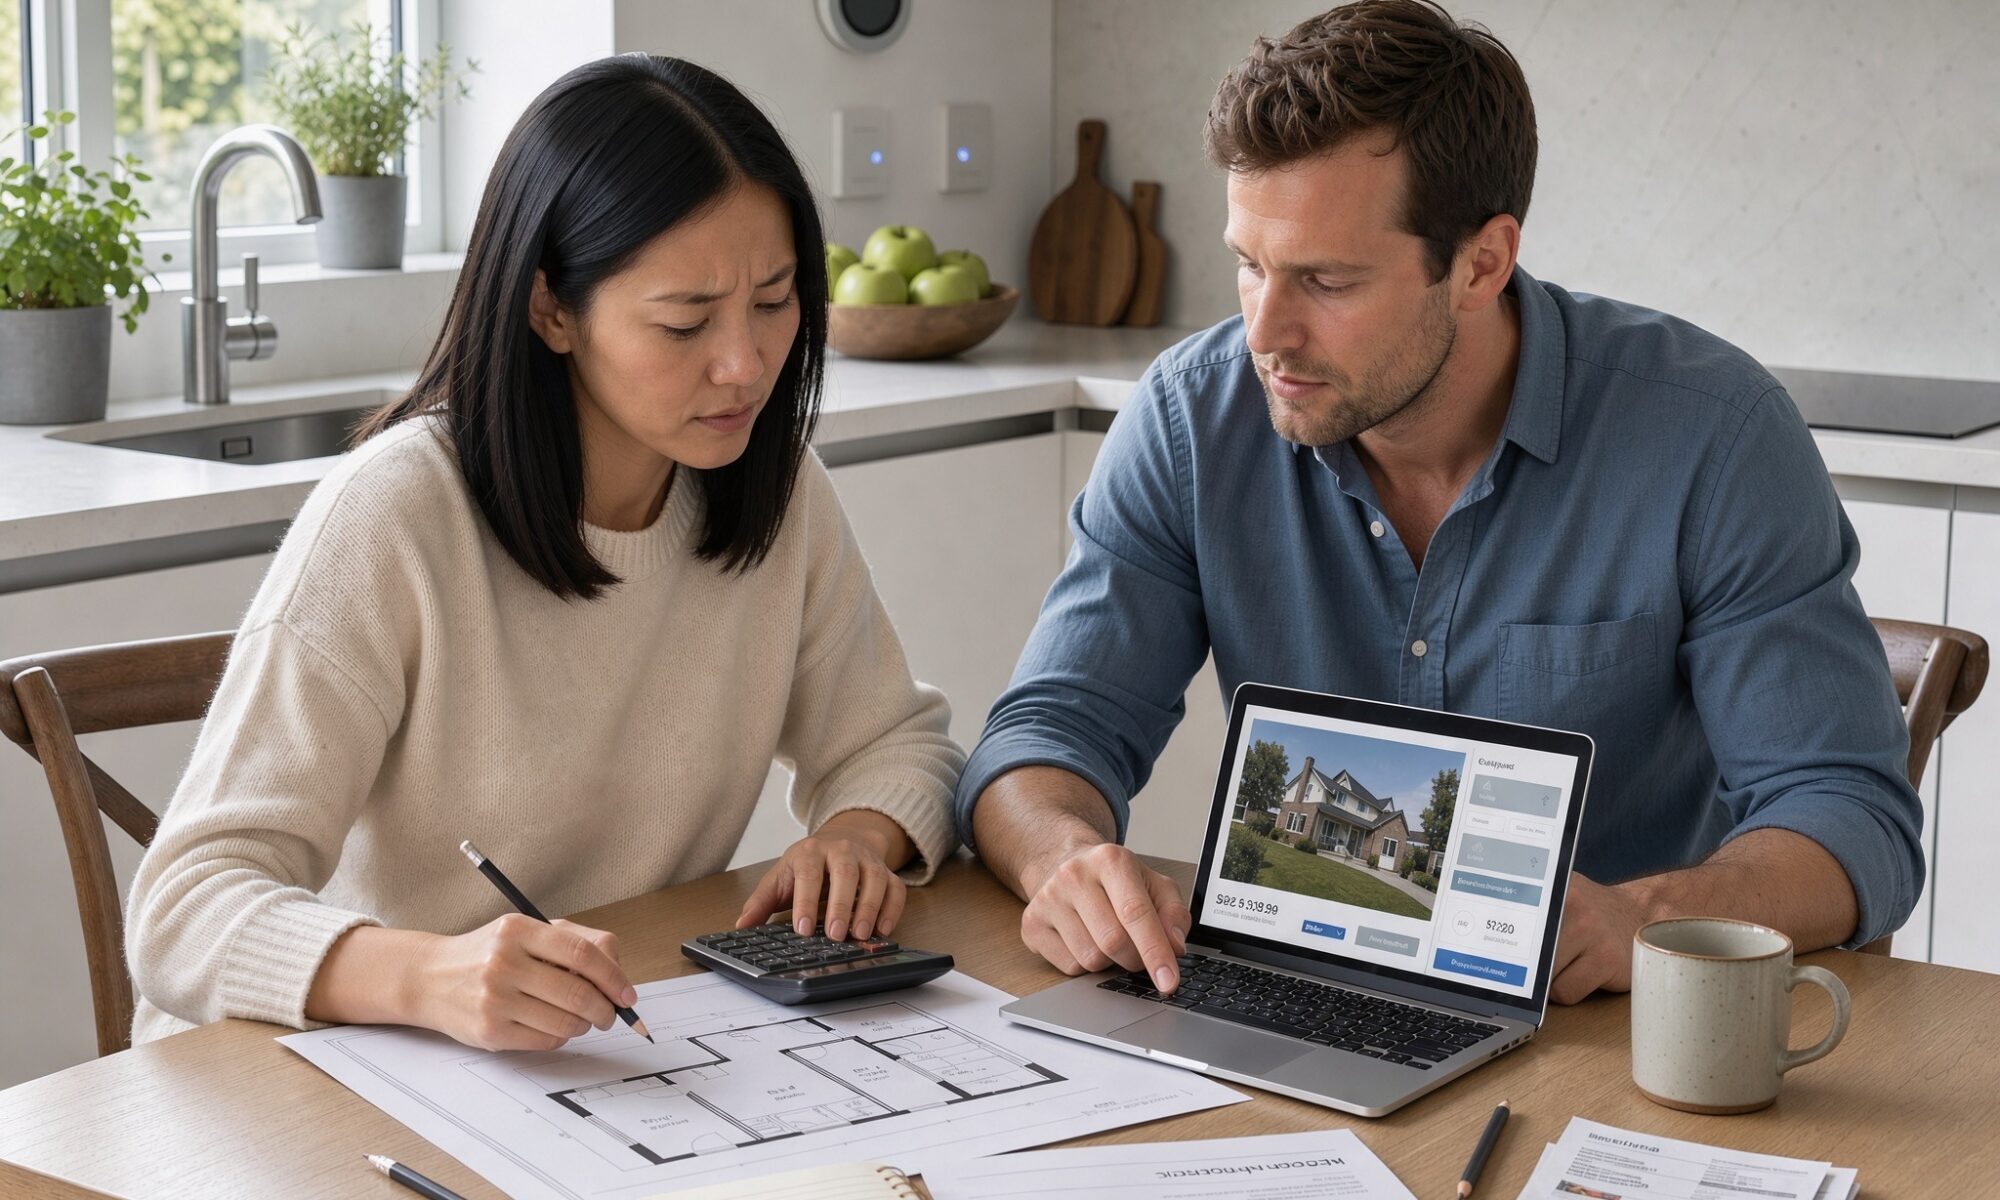
Couple étudiant des plans et une annonce immobilière dans une cuisine équipée d'un thermostat connecté

Une maison connectée fait rêver : thermostat qui s’ajuste seul, volets qui s’ouvrent au lever du jour, alarme consultable depuis un smartphone. Mais au moment de signer, ce sont les chiffres du plan de financement qui décident, pas la domotique. Avec des taux de crédit immobilier qui s’approchent de 4 % en moyenne, les acheteurs comptent chaque euro, et le prix affiché sur l’annonce n’est plus tout à fait le prix final. La négociation reprend ses droits, tandis que les vendeurs, confrontés à des ventes plus longues, commencent à revoir leurs attentes. Voyons comment lire ce marché, bâtir une offre solide et juger à leur juste valeur les équipements d’un logement équipé.

Un crédit plus cher qui rogne la capacité d’achat

La hausse des taux agit mécaniquement sur le budget. À mensualité identique, une part plus grande du remboursement part en intérêts, et une part plus petite finance le capital emprunté. L’exemple d’un ménage qui rembourse 1 000 euros par mois sur 20 ans est parlant : lorsque le taux passe de 3,5 % à 3,8 %, sa capacité d’emprunt glisse de 172 426 euros à 167 928 euros. Soit près de 4 500 euros de moins pour acheter, en quelques mois seulement et sans que le ménage ait gagné un euro de moins.

Cet écart peut sembler modeste. Il pèse pourtant sur les arbitrages concrets : une pièce en moins, un quartier plus éloigné, un bien à rénover plutôt qu’un logement clés en main, ou encore un apport à gonfler pour tenir le projet. Le prix ne se discute donc jamais dans l’absolu. Il doit rester cohérent avec un plan de financement réaliste, sous peine de voir le dossier refusé ou de s’endetter au-delà du raisonnable.

Du côté des vendeurs, la situation est tout aussi contrastée. Beaucoup de propriétaires ont acheté à des prix élevés, mais avec des taux bas, notamment entre 2018 et 2022. Aujourd’hui, ils hésitent à céder leur bien à un tarif inférieur à celui qu’ils espéraient et préfèrent parfois repousser la mise en vente. Cette réticence freine l’ajustement rapide des annonces et explique que le marché évolue par à-coups plutôt que d’un bloc.

Quand négocier devient presque un réflexe

Les budgets se contractent, les candidats à l’accession se font moins nombreux, mais l’offre continue de progresser et les durées de vente s’allongent. Ce déséquilibre place davantage les acquéreurs en position de force. Environ neuf acheteurs sur dix proposent désormais une baisse du prix d’achat, contre huit sur dix en début d’année. À titre de repère, ils sont plutôt six sur dix dans un marché classique et quatre sur dix quand le marché est faste.

Ces proportions ne signifient pas que chaque offre aboutit à une remise. Elles montrent en revanche que la discussion sur le prix est entrée dans les usages. Pour un vendeur, recevoir une proposition inférieure à l’annonce n’est plus forcément le signe d’un acheteur fantaisiste. Pour l’acquéreur, la marge de manœuvre dépendra de l’état du logement, de son emplacement, de la durée de mise en vente et de la présence éventuelle d’autres candidats.

Ce que disent les moyennes de négociation

Le montant moyen négocié atteint 4,8 % du prix affiché, soit 0,3 point de plus en un an. La hausse s’observe sur tous les marchés, mais avec des écarts nets : la négociation est plus faible à Paris, où l’offre reste recherchée, et plus forte dans les autres régions. Les grandes maisons à rénover, elles, font très régulièrement l’objet d’une décote supérieure à 10 %. Ce chiffre n’est ni un barème ni une promesse : c’est un ordre de grandeur, qui ne remplace jamais l’analyse d’un bien précis.

Indicateur Valeur observée
Capacité d’emprunt pour 1 000 € mensuels sur 20 ans, taux de 3,5 % à 3,8 % De 172 426 € à 167 928 €
Part des acheteurs qui proposent une baisse Environ 9 sur 10
Négociation moyenne par rapport au prix affiché 4,8 %
Négociation moyenne à Paris 3,2 %
Négociation moyenne en Île-de-France 4,6 %
Négociation moyenne dans les autres régions 5,1 %

Ce mouvement s’explique par un début d’alignement du marché : confrontés à des difficultés pour vendre, certains propriétaires commencent à baisser leur prix affiché. La dynamique reste toutefois à confirmer, et il serait imprudent d’en faire une règle générale.

Bâtir une offre qui tient la route

Une négociation efficace repose sur des éléments vérifiables, pas sur une simple demande de remise. Avant de formuler une offre, l’acheteur a intérêt à clarifier son financement, à comparer le logement avec des biens similaires et à distinguer les défauts visibles des travaux simplement envisagés. Le vendeur, de son côté, apprécie une proposition argumentée, accompagnée d’un dossier financier suffisamment avancé : elle rassure sur la réalité de la vente.

  • Fixer un budget maximal en tenant compte du crédit, de l’apport et des frais liés à l’acquisition.
  • Examiner le bien : état général, travaux à prévoir, emplacement, durée de commercialisation.
  • Justifier l’offre en expliquant les éléments qui motivent le montant proposé.
  • Ne pas confondre prix affiché et valeur négociable : une moyenne nationale ne dit rien de la situation d’un logement précis.

Une règle simple s’impose : vérifier la capacité d’emprunt avant de s’engager. Une baisse obtenue à la négociation ne garantit pas, à elle seule, que le projet entre dans le budget. Les conditions du crédit, la durée du prêt et les frais d’achat doivent être intégrés à la réflexion. Mieux vaut une proposition soutenable qu’une offre ambitieuse qui ne pourra pas être financée.

Des prix qui s’ajustent, mais pas au même rythme

Les prix amorcent doucement une nouvelle phase de repli, sans que le mouvement soit uniforme. Au deuxième trimestre, les prix de vente ont diminué de 0,8 % en France, avec un recul plus marqué pour les maisons. Les prix affichés au mètre carré ont aussi reculé de 1,5 % sur un an à l’échelle nationale. La baisse atteint 1 % à Paris, où le prix moyen affiché s’établit à 9 553 euros le mètre carré, 2 % en Île-de-France, à 3 879 euros, et 1,8 % dans les autres régions, à 2 433 euros.

Prix affiché et prix négocié : deux mouvements distincts

Il faut bien distinguer ces évolutions des réductions obtenues en négociation. Le prix affiché peut baisser avant même qu’un acheteur se manifeste ; la négociation intervient ensuite, entre les deux parties. Additionner mécaniquement les deux pour estimer un prix final serait trompeur : tout dépend du prix de départ et de la façon dont le vendeur a évalué son logement.

Un marché à deux vitesses

Le marché reste en effet à deux vitesses. Certains acheteurs, qui ne peuvent plus financer un logement en centre-ville, se reportent vers des communes périphériques. Cette demande contribue à soutenir les prix dans les secteurs prisés, même si les valeurs baissent ailleurs. Résultat : deux villes voisines, voire deux quartiers d’une même ville, peuvent connaître des trajectoires opposées. Mieux vaut donc étudier le marché à l’échelle du quartier et du type de bien plutôt que de se fier à une tendance nationale unique.

Maison connectée : évaluer les équipements sans surpayer

Une domotique avancée peut être un vrai atout d’usage, mais elle ne justifie pas automatiquement un prix supérieur. Un thermostat, des volets à piloter à distance, des capteurs, des caméras ou une alarme améliorent le confort au quotidien. Avant de les intégrer dans son appréciation du bien, l’acheteur doit toutefois vérifier leur état, leur fonctionnement et les conditions nécessaires pour les utiliser. Dans une négociation serrée, un équipement ne pèse que s’il sert réellement.

Les bonnes questions à poser au vendeur

Une maison intelligente repose souvent sur des objets connectés qui dialoguent entre eux grâce à l’IoT, l’internet des objets. Concrètement, plusieurs points méritent d’être éclaircis :

  • quels appareils sont inclus dans la vente, et lesquels le vendeur emporte ;
  • s’ils sont rattachés à un compte personnel, et comment ce compte sera transféré ;
  • si leur pilotage passe par une application, un abonnement ou un service en ligne ;
  • s’ils fonctionnent en sans fil, en Wi-Fi ou en Bluetooth, et ce qui se passe en cas de panne de connexion.

Des ampoules connectées, un détecteur de fumée ou d’ouverture, un thermostat Netatmo, des appareils Philips ou un assistant vocal comme Alexa, développé par Amazon, peuvent relever d’écosystèmes différents. La compatibilité avec un smartphone ou une tablette ne va pas toujours de soi : un équipement connecté peut exiger une configuration, un accès internet ou la reprise de comptes existants. Demandez aussi si l’on peut programmer le chauffage et les scénarios d’éclairage sans passer par le compte de l’ancien occupant.

Distinguer l’installation opérationnelle de la simple liste d’appareils

Pour préparer un achat intégrant ces équipements, retrouvez nos conseils sur la maison connectée. L’enjeu est de différencier une installation réellement opérationnelle d’une accumulation de gadgets. Un système intelligent, présenté comme une solution smart, peut faciliter la gestion des volets et du chauffage, mais sa valeur dépend de son utilité pour l’acquéreur et de sa facilité de reprise. Une caméra ou un système d’alarme dont personne ne maîtrise les accès n’a rien d’un argument de vente. Un équipement connecté ne remplace ni l’examen du bâti ni l’analyse du prix.

Les mêmes réflexes valent quand le logement sert aussi de lieu de télétravail. Une bonne connexion et une organisation réfléchie des pièces comptent, mais elles ne doivent pas masquer le coût global du projet. Pour élargir la réflexion aux usages professionnels, consultez ce guide de location de bureaux à Paris. Dans un logement, le plus prudent reste de tester chaque appareil et de ne pas valoriser les équipements connectés comme une garantie de performance énergétique.

Pourquoi le recul des prix ne suffit pas à relancer les achats

En théorie, la baisse des prix améliore le budget d’acquisition. En pratique, son effet peut être neutralisé par la hausse du coût du crédit. Lorsque les taux progressent plus vite que les prix ne diminuent, la mensualité nécessaire pour acheter peut rester élevée, voire augmenter à caractéristiques comparables. Cette inertie pèse sur les transactions et conduit certains ménages à reporter leur projet ou à revoir leurs critères.

Pour les vendeurs, ajuster le prix affiché permet de retrouver des acheteurs, surtout lorsque le bien est en vente depuis longtemps ou nécessite une rénovation. Encore faut-il mesurer l’écart entre le prix espéré et les offres réellement finançables. Un prix irréaliste allonge la commercialisation ; une baisse trop rapide, sans analyse du secteur, peut au contraire réduire inutilement la marge de négociation.

Le bon prix n’est pas seulement celui qui paraît acceptable sur une annonce : c’est celui auquel le projet peut se concrétiser, sans fragiliser le budget après l’achat.

Les prochains mois dépendront donc autant de l’évolution du crédit que de la capacité des vendeurs à adapter leurs attentes. Dans ce marché plus sélectif, acquéreurs et propriétaires ont tout intérêt à raisonner à partir de données locales, d’un financement confirmé et de l’état réel du logement. Qu’il s’agisse d’une maison ancienne à rénover ou d’une maison connectée flambant neuve, la même méthode s’impose : vérifier, comparer, puis négocier avec des arguments. C’est ainsi que l’on transforme un crédit plus cher en projet encore réaliste, et un simple équipement en véritable plus-value d’usage.

Questions fréquentes

Quelle est la négociation moyenne sur le prix d’un logement ?

La négociation moyenne atteint 4,8 % du prix affiché, en hausse de 0,3 point en un an. Elle varie selon les territoires (3,2 % à Paris, 4,6 % en Île-de-France, 5,1 % dans les autres régions) et ne constitue pas une remise garantie.

Pourquoi la hausse des taux réduit-elle la capacité d’emprunt ?

À mensualité identique, un taux plus élevé augmente la part consacrée aux intérêts et diminue le capital que l’emprunteur peut financer. Pour 1 000 euros par mois sur 20 ans, la capacité est passée de 172 426 à 167 928 euros.

Les prix baissent-ils partout en France ?

Non. La tendance est au repli, mais elle diffère selon les villes et les secteurs. Le marché est à deux vitesses : la demande reportée vers la périphérie peut soutenir certains prix pendant que d’autres reculent.

Une maison connectée vaut-elle forcément plus cher ?

Non. Thermostat, volets pilotables ou caméras peuvent améliorer le confort, mais leur valeur dépend de leur état, de leur compatibilité, de leur facilité de reprise et de la demande locale.

Que vérifier avant d’acheter un logement équipé d’objets connectés ?

Il faut identifier les appareils inclus, leurs comptes et applications associés, leur mode de connexion et leur bon fonctionnement. Un test sur place évite les mauvaises surprises après la signature.
Emprunter sur 25 ans : le défi des acheteurs face aux limites du crédit immobilier

Maison moderne avec serrure numérique connectée et panneaux solaires sous un ciel bleu ensoleillé

Le marché immobilier français traverse une période de turbulences que beaucoup d’acheteurs ressentent dans leur chair. Taux en hausse, prix qui résistent, apport personnel en progression : la fenêtre d’accession à la propriété se rétrécit. Et pour la tenir entrouverte, un levier s’impose de plus en plus massivement — l’allongement de la durée des prêts. Au point d’atteindre, pour une large part des emprunteurs, le plafond légal des 25 ans. Une limite que certains voudraient voir repoussée. Mais jusqu’où, et à quel prix ?

Un marché sous pression, des acheteurs qui font grise mine

La reprise espérée des transactions immobilières ne s’est pas concrétisée. Les acheteurs se heurtent à un cocktail de facteurs défavorables : des taux de crédit immobilier qui avoisinent désormais les 4 %, des prix qui peinent à corriger malgré la contraction de la demande, et des durées d’emprunt qui ont atteint leur limite légale. Dans ce contexte, le rêve de la propriété — qu’il s’agisse d’un appartement en ville ou d’une maison avec jardin — s’éloigne pour une partie croissante des ménages.

Les chiffres de l’Observatoire Crédit Logement CSA sont éloquents : au troisième trimestre 2026, près de la moitié des nouveaux prêts immobiliers souscrits en France — soit 49,8 % — l’ont été sur une durée de plus de 25 ans, en hausse de 3,3 points par rapport à 2025. C’est la limite légale fixée par le Haut Conseil pour la stabilité financière (HCSF), et les emprunteurs la touchent de plein fouet.

En l’absence de soutien public, les plus jeunes entrent dans l’accession immobilière uniquement avec des durées longues de prêts et un aménagement des plans de financement. — Michel Mouillart, économiste associé à l’Observatoire Crédit Logement CSA

Cette réalité est particulièrement marquée chez les primo-accédants. Au troisième trimestre 2026, 55 % des emprunteurs de moins de 35 ans ont souscrit un crédit immobilier sur au moins 25 ans. La proportion grimpe même à 57 % chez les 35-45 ans, une génération pourtant en milieu de carrière, mais toujours contrainte par des prix d’acquisition élevés. À cela s’ajoute une exigence accrue des banques en matière d’apport personnel : en moyenne 55 567 euros, soit environ 31 % des revenus des ménages — 3 000 euros de plus que l’année précédente.

Les règles du HCSF : un garde-fou né des leçons de 2008

Pour comprendre pourquoi la durée de 25 ans fait figure de mur, il faut revenir aux fondements de la réglementation française. Le HCSF encadre strictement les conditions d’octroi de crédit immobilier : durée maximale de 25 ans et taux d’effort plafonné à 35 % des revenus nets du ménage. Ces règles ont été pensées pour protéger à la fois les emprunteurs — contre des prêts trop lourds à porter sur le long terme — et les établissements bancaires — contre un risque systémique d’impayés.

Ces garde-fous ne sont pas nés de nulle part : ils tirent directement les enseignements de la crise des subprimes de 2008, quand des millions de ménages américains, endettés sur des durées et à des taux variables insoutenables, s’étaient retrouvés en défaut de paiement, entraînant avec eux une partie du système financier mondial. Le modèle français, fondé sur des prêts à taux fixe sur de longues durées, a précisément été conçu pour éviter ce scénario : c’est la banque qui porte le risque de taux, et non l’emprunteur.

Des prêts sur 27, 28 voire 30 ans : une piste réaliste ?

Face au blocage du marché, l’idée d’allonger encore les durées maximales d’emprunt refait surface dans les discussions du secteur. La Fédération bancaire française, qui regroupe plus de 320 établissements, plaide pour assouplir le caractère contraignant des normes HCSF. Son argument : les banques savent déjà gérer ce type de risque, et les règles actuelles conduisent à une vision trop administrative du crédit, pénalisant notamment les primo-accédants dont les revenus sont plus faibles en début de carrière.

Michel Mouillart apporte un éclairage complémentaire, souvent ignoré dans le débat public : la durée réelle d’un crédit immobilier en France n’est que de 9 ans en moyenne. Autrement dit, les emprunteurs signent sur 25 ans, mais soldent leur prêt bien avant le terme — par renégociation, rachat de crédit, ou revente du bien suite à une séparation, un décès, une mobilité professionnelle. Emprunter sur 27 ou 30 ans ne signifie donc pas nécessairement rembourser pendant 27 ou 30 ans.

Cet argument plaide en faveur d’une certaine flexibilité. Si les banques consentaient à prêter sur des durées plus longues, ce n’est pas parce qu’elles ignorent le risque — c’est précisément parce qu’elles l’évaluent et l’estiment acceptable. Le modèle à taux fixe reste, en ce sens, particulièrement protecteur pour l’emprunteur.

Les dérogations HCSF : un filet de sécurité déjà activé

Le HCSF n’est pas resté sourd aux tensions du marché. Dès 2022, il a accordé aux banques le droit de déroger au plafond des 25 ans dans certains cas, dans la limite de 20 % de leur production trimestrielle de crédits. En pratique, ce quota était mobilisé à hauteur de 17 % en moyenne au début de l’année 2026 — signe que les établissements utilisent cet outil, mais sans l’épuiser. Un équilibre fragile, révélateur de la tension entre prudence réglementaire et réalité du terrain.

Quand la maison connectée s’invite dans l’équation immobilière

Au-delà des arbitrages financiers, les acheteurs d’aujourd’hui ne cherchent pas seulement un toit : ils cherchent un cadre de vie. Et la maison connectée — ou maison intelligente — est devenue un critère de choix à part entière. Domotique, objets connectés, thermostat intelligent, volets automatisés, alarme pilotable à distance, ampoules à variation programmable, caméras de surveillance sans fil : autant d’équipements qui transforment un logement en espace réactif et économe.

Des marques comme Netatmo, Philips Hue ou les écosystèmes compatibles Amazon Alexa ont démocratisé ces usages. Un détecteur de fumée connecté, un capteur de température ou une caméra intérieure pilotable depuis une tablette ou un smartphone ne relèvent plus du gadget : ils répondent à de vraies attentes en matière de sécurité, de confort et de maîtrise énergétique. L’IoT (Internet of Things) résidentiel, longtemps cantonné aux foyers technophiles, s’installe progressivement comme un standard.

Pour les acheteurs qui contractent un crédit sur 25 ans, intégrer dès l’acquisition un logement smart ou prévoir un budget pour le rendre connecté peut s’avérer stratégique. Ces équipements — qu’ils fonctionnent en Bluetooth, en Wi-Fi ou en sans fil — contribuent à réduire les factures énergétiques et peuvent valoriser le bien lors d’une revente. Une façon, en somme, d’amortir sur la durée un investissement déjà conséquent.

Pour aller plus loin sur ce sujet, les avantages fiscaux du bailleur privé liés aux maisons connectées méritent d’être explorés : certains dispositifs permettent en effet de déduire une partie des investissements réalisés dans des équipements intelligents et économes en énergie. De même, comprendre l’impact des taux de crédit immobilier sur l’accès aux maisons connectées permet de mieux anticiper les arbitrages à réaliser au moment de financer son projet.

Programmer son logement plutôt que le subir

L’un des atouts souvent sous-estimés de la domotique réside dans la capacité à programmer les usages : chauffage, éclairage, volets, arrosage, sécurité. Un thermostat connecté peut, à lui seul, générer des économies substantielles sur la facture de chauffage en adaptant la température pièce par pièce et en fonction des horaires de présence. Pour un ménage qui consacre déjà 35 % de ses revenus au remboursement de son crédit, chaque euro économisé sur les charges compte.

C’est précisément cette logique d’optimisation globale — financière et énergétique — qui fait de la maison connectée un argument de plus en plus prégnant dans les négociations immobilières. Les acquéreurs, surtout les plus jeunes, intègrent désormais ces critères dans leur cahier des charges, au même titre que la surface, l’exposition ou la proximité des transports.

Un marché à la croisée des chemins

Le débat sur l’allongement des durées d’emprunt n’est pas tranché, et il ne le sera pas sans une réflexion plus large sur le modèle d’accession à la propriété en France. Assouplir les normes HCSF pour permettre des prêts sur 27 ou 30 ans soulèverait autant de questions qu’il n’en résoudrait : quel impact sur l’endettement des ménages les plus fragiles ? Quel signal envoyé aux prix de l’immobilier, déjà structurellement élevés ? La réponse n’est pas dans la seule durée du prêt, mais dans une approche globale du financement — qui intègre aussi bien l’apport personnel, les aides publiques, que la qualité intrinsèque du bien acquis.

Ce qui est certain, c’est que les acheteurs d’aujourd’hui empruntent plus longtemps, apportent davantage, et cherchent à rentabiliser chaque mètre carré. Dans ce contexte, opter pour un logement intelligent, équipé de capteurs, d’une alarme connectée et d’un système de domotique évolutif, n’est plus un caprice technologique — c’est une décision patrimoniale réfléchie. Le marché immobilier de demain sera à la fois plus contraint financièrement et plus exigeant technologiquement. Ceux qui sauront naviguer entre ces deux réalités auront une longueur d’avance.

Questions fréquentes

Peut-on emprunter sur plus de 25 ans en France ?

La durée maximale fixée par le HCSF est de 25 ans. Toutefois, les banques disposent d’une marge de dérogation pouvant aller jusqu’à 20 % de leur production trimestrielle de crédits, ce qui permet, dans certains cas spécifiques, d’aller légèrement au-delà. En pratique, cette dérogation est mobilisée mais rarement épuisée.

Pourquoi la durée réelle d’un crédit immobilier est-elle bien inférieure à 25 ans ?

En France, la durée moyenne de détention effective d’un crédit immobilier n’est que de 9 ans environ. Les emprunteurs soldent leur prêt avant son terme en raison d’une revente du bien, d’un rachat de crédit, d’une renégociation des conditions ou d’un événement de vie (séparation, héritage, mobilité professionnelle).

Qu’est-ce que le taux d’effort et comment est-il calculé ?

Le taux d’effort correspond à la part des revenus nets d’un ménage consacrée au remboursement de ses crédits immobiliers. Le HCSF le plafonne à 35 %, assurances comprises. Au-delà de ce seuil, la banque ne peut en principe pas accorder le prêt, sauf à utiliser sa marge de dérogation.

Une maison connectée vaut-elle vraiment le surcoût à l’achat ?

Sur le long terme, oui. Les équipements de domotique — thermostat intelligent, ampoules connectées, volets automatisés, caméras de surveillance — permettent de réduire les consommations énergétiques et d’améliorer le confort quotidien. Ils constituent également un argument de valorisation lors de la revente, dans un marché où les acheteurs sont de plus en plus sensibles à l’efficacité énergétique.

Peut-on financer des équipements de maison connectée dans son prêt immobilier ?

Oui, dans certaines conditions. Si les équipements sont intégrés dès l’acquisition ou dans le cadre d’une rénovation, il est parfois possible de les inclure dans le montant du prêt immobilier. Des dispositifs fiscaux spécifiques peuvent également s’appliquer, notamment pour les propriétaires bailleurs qui investissent dans des équipements économes en énergie.

Limiter la spéculation foncière : vers un marché immobilier plus durable et intelligent

Il y a quelque chose de vertigineux à observer l’évolution du prix des terrains constructibles en France depuis une quinzaine d’années. Entre 2010 et aujourd’hui, la hausse atteint près de 73 % en moyenne nationale. Derrière ce chiffre se cache une réalité brutale pour des millions de ménages : accéder à la propriété est devenu un parcours du combattant, parfois même un horizon inaccessible. Comprendre les mécanismes de cette inflation foncière, c’est déjà poser les bases d’une réponse collective et structurée.

Pourquoi les prix des terrains s’emballent-ils ?

La flambée des prix fonciers n’est pas le fruit du hasard. Elle résulte d’un enchevêtrement de dynamiques économiques, démographiques et politiques qui se renforcent mutuellement. Pour comprendre l’ampleur du phénomène, il faut décortiquer ses causes profondes.

Première explication : la pression démographique et l’urbanisation galopante. La France compte aujourd’hui plus de 68 millions d’habitants, et la tendance au regroupement vers les grandes agglomérations et leurs périphéries ne faiblit pas. La demande de terrains constructibles explose dans des zones où l’offre est structurellement limitée. Résultat : la rareté fait la loi, et les prix suivent mécaniquement.

Deuxième facteur, souvent sous-estimé : la spéculation foncière. Des investisseurs — particuliers fortunés, fonds d’investissement, promoteurs en attente — achètent des parcelles non pas pour construire immédiatement, mais pour les revendre à terme avec une plus-value confortable. Cette rétention volontaire réduit encore l’offre disponible et entretient artificiellement la pression sur les prix.

Troisième levier : les politiques locales d’urbanisme. Certaines communes, pour préserver leur cadre de vie, leur patrimoine naturel ou simplement répondre à des pressions électorales locales, maintiennent des plans locaux d’urbanisme (PLU) très restrictifs. Ces choix, légitimes dans leur intention, ont pour effet collatéral de raréfier les zones constructibles et d’alimenter la hausse.

  • Pression démographique : concentration urbaine et périurbaine qui réduit les réserves foncières disponibles.
  • Spéculation foncière : achat de terrains à des fins de valorisation plutôt que de construction effective.
  • Restrictions d’urbanisme : PLU contraignants qui limitent l’offre de terrains constructibles dans de nombreuses communes.
  • Coût de la construction : la hausse des matériaux et de la main-d’œuvre pousse les promoteurs à sécuriser des terrains en amont, accentuant la demande.

L’encadrement du marché foncier : une piste sérieuse

Face à cette situation, une idée monte en puissance dans les cercles de l’urbanisme et de l’économie territoriale : encadrer le marché foncier, à l’image de ce qui a été tenté pour les loyers dans certaines grandes villes. L’idée n’est pas nouvelle — elle s’inspire de modèles étrangers, notamment en Suisse ou aux Pays-Bas, où des mécanismes de régulation foncière ont permis de stabiliser les marchés locaux.

Concrètement, cela pourrait prendre la forme d’un plafonnement des prix de cession des terrains constructibles dans les zones tendues, d’une taxation progressive des plus-values foncières, ou encore d’un droit de préemption renforcé pour les collectivités locales. Ces outils existent déjà partiellement en droit français, mais leur application reste insuffisante et inégale selon les territoires.

Les partisans de cet encadrement avancent plusieurs arguments solides. En limitant la rentabilité spéculative des terrains, on découragerait la rétention foncière et on remettrait davantage de parcelles sur le marché. Les collectivités pourraient acquérir des terrains à des prix raisonnables pour y développer du logement social ou abordable. Et les ménages modestes retrouveraient une fenêtre d’accès à la propriété aujourd’hui quasi fermée dans de nombreuses zones.

Indicateur Sans encadrement Avec encadrement (estimation)
Prix moyen du m² de terrain constructible ~400 € ~330-350 €
Nouveaux projets de construction annuels ~1 000 unités ~1 400-1 500 unités
Taux d’accession à la propriété ~60 % ~64-65 %
Part de logements abordables dans les nouvelles constructions ~18 % ~25-28 %

Ces projections restent indicatives, mais elles illustrent l’effet de levier potentiel d’une régulation bien calibrée. La réglementation immobilier est au cœur des débats depuis plusieurs années, et la question foncière en est l’un des angles les plus structurants — et les plus négligés.

Les limites et les risques d’un encadrement trop rigide

Soyons honnêtes : l’encadrement du marché foncier ne constitue pas une solution miracle. Ses détracteurs — économistes libéraux, promoteurs, propriétaires fonciers — soulèvent des objections qui méritent d’être entendues.

Premier risque : le gel du marché. Si les prix sont plafonnés en dessous de ce que les propriétaires jugent acceptable, ces derniers peuvent tout simplement refuser de vendre. On assisterait alors à un assèchement de l’offre, exactement l’inverse de l’effet recherché. C’est l’un des écueils classiques de tout mécanisme de contrôle des prix.

Deuxième limite : la complexité d’application. Le marché foncier est extrêmement fragmenté, avec des réalités très différentes entre une commune rurale de Creuse et un secteur périurbain de Lyon ou de Bordeaux. Un encadrement uniforme serait inadapté ; un encadrement localisé serait difficile à piloter et susceptible de créer des effets de bord (report de la demande vers les zones non encadrées).

Troisième enjeu : la constitutionnalité. En France, le droit de propriété est constitutionnellement protégé. Toute mesure de plafonnement devra naviguer avec précaution entre régulation légitime et atteinte excessive aux droits des propriétaires. Les réglementation immobilier et fiscales récentes montrent que cet équilibre est difficile à trouver mais pas impossible à atteindre.

Des alternatives complémentaires à explorer

Plutôt que de choisir entre encadrement strict et laissez-faire total, la plupart des experts s’accordent sur la nécessité d’un arsenal de mesures complémentaires, plus souples et mieux adaptées aux réalités locales.

  • Taxation progressive des plus-values foncières : plus la plus-value est élevée et la durée de détention courte, plus la taxation est forte. Cela décourage la spéculation à court terme sans bloquer le marché.
  • Incitations fiscales à la vente rapide : exonérations partielles pour les propriétaires qui cèdent leurs terrains dans un délai raisonnable après acquisition, limitant ainsi la rétention spéculative.
  • Renforcement du droit de préemption des communes : permettre aux collectivités d’acquérir en priorité des terrains stratégiques à un prix de marché raisonnable.
  • Densification douce : encourager la construction de logements intermédiaires (maisons de ville, petits collectifs) sur des parcelles aujourd’hui sous-exploitées en zone pavillonnaire.
  • Révision des PLU : inciter les communes à ouvrir davantage de zones à l’urbanisation, notamment dans les territoires bien desservis par les transports en commun.

La maison connectée, levier d’attractivité des nouveaux logements

Réguler le foncier, c’est bien. Mais construire mieux, c’est indispensable. Et dans ce domaine, la révolution de la maison connectée est en train de transformer profondément les attentes des acquéreurs. Un terrain à prix maîtrisé n’a de valeur que si le logement qui y sera construit répond aux standards de confort, d’efficacité énergétique et de modernité attendus aujourd’hui.

La domotique s’est imposée comme un critère de choix majeur dans les projets de construction neuve. Les acheteurs veulent des maisons capables de s’adapter à leurs usages : un thermostat connecté qui apprend leurs habitudes, des volets roulants pilotés automatiquement selon l’ensoleillement, des caméras de surveillance accessibles depuis leur smartphone, ou encore un système d’alarme intelligent intégrant des détecteurs de mouvement et de fumée.

Les solutions comme Netatmo, Philips Hue pour l’éclairage ou les assistants vocaux Amazon Alexa et Google Home sont désormais intégrés dès la conception dans les programmes neufs les plus ambitieux. Une box domotique centrale permet de piloter l’ensemble des appareils connectés — ampoules LED, prises connectées, interrupteurs intelligents, stores motorisés — depuis une application mobile ou une interface tactile. L’internet des objets (IoT) transforme ainsi le logement en un écosystème réactif et économe.

L’enjeu est double : améliorer le confort des occupants et réaliser de véritables économies d’énergie. Un système domotique bien configuré peut réduire la consommation énergétique d’un foyer de 15 à 30 %, selon les usages. Les capteurs de présence, les thermostats programmables et les détecteurs de luminosité permettent une gestion fine et automatisée de la consommation d’énergie. C’est précisément ce que détaille notre analyse sur maison connectée et confort thermique estival en copropriété.

Dans un contexte de réchauffement climatique et de hausse des prix de l’énergie, ces équipements connectés ne sont plus un luxe réservé à quelques privilégiés. Ils deviennent un standard que les constructeurs intègrent progressivement dans leurs offres, y compris dans les gammes d’entrée de marché. La compatibilité entre les différents objets connectés — via Wi-Fi, Bluetooth ou protocoles sans fil dédiés — est aujourd’hui bien meilleure qu’il y a cinq ans, rendant l’installation domotique plus accessible et moins coûteuse.

Construire sur un terrain à prix régulé, dans un cadre urbain maîtrisé, avec une maison intelligente intégrant les dernières avancées de la smart home : voilà la vision d’un habitat durable qui réconcilie accessibilité financière et qualité de vie. Les scénarios d’automatisation — allumer les lumières au coucher du soleil, éteindre les appareils en veille, recevoir des alertes en cas d’intrusion — participent à cette promesse d’un logement plus sûr, plus confortable et plus sobre énergétiquement.

Un défi collectif qui appelle des réponses structurées

La spéculation foncière n’est pas une fatalité. Elle est le produit de choix politiques, économiques et culturels qui peuvent être revisités. Encadrer le marché foncier, renforcer la fiscalité sur les plus-values spéculatives, encourager la densification raisonnée et intégrer systématiquement les technologies de la maison connectée dans les nouvelles constructions : ce sont autant de leviers cohérents pour bâtir un marché immobilier plus juste et plus durable.

La question du logement ne se résoudra pas avec une seule mesure. Elle exige une vision globale, une coordination entre l’État, les collectivités et les acteurs privés, et une volonté politique ferme de remettre l’humain au centre des priorités. Les outils existent. La technologie avance. Il reste à aligner les volontés.

Améliorer le confort thermique estival en copropriété : enjeux, technologies et solutions concrètes

Quand la chaleur devient insupportable dans les immeubles

L’été 2026 aura encore une fois rappelé à des millions de Français une réalité désormais incontournable : nos logements ne sont tout simplement pas conçus pour faire face à des vagues de chaleur de plus en plus intenses et répétées. Dans les grandes villes comme Paris, Lyon ou Bordeaux, des températures dépassant régulièrement les 40°C transforment certains appartements en véritables fours. Et si la maison individuelle peut, dans une certaine mesure, s’adapter plus facilement, la copropriété reste un terrain particulièrement complexe à réformer. Pourtant, des solutions existent — certaines technologiques, d’autres organisationnelles — et elles méritent d’être connues, comprises et mises en œuvre sans attendre.

Ce n’est pas une simple question de confort. C’est une question de santé publique, de valeur patrimoniale et de responsabilité collective. Les copropriétés représentent environ 10 millions de logements en France, soit près d’un tiers du parc résidentiel. Face au réchauffement climatique, repenser leur conception thermique est devenu une priorité que même les loi immobilier les plus récentes commencent à intégrer. Mais entre les textes et la réalité du terrain, le fossé reste immense.

Les freins propres aux copropriétés : une mécanique décisionnelle lente

La copropriété fonctionne selon une logique démocratique qui, si elle protège les droits de chacun, ralentit considérablement la prise de décision. Avant de voter le moindre chantier de rénovation thermique, il faut convaincre une assemblée générale, obtenir des devis, respecter des délais de convocation, et souvent faire face à des copropriétaires réticents pour des raisons financières ou simplement par manque d’information.

Les défis sont multiples et bien documentés :

  • La diversité des profils : propriétaires occupants, bailleurs, résidences secondaires — chacun a des intérêts différents face aux travaux.
  • La question du financement : les charges de copropriété sont déjà élevées pour beaucoup, et l’idée d’un appel de fonds supplémentaire suscite souvent des crispations.
  • La complexité administrative : entre les autorisations d’urbanisme, les règles de copropriété et les dispositifs d’aides publiques, le parcours est semé d’embûches.
  • Le manque de vision long terme : beaucoup de copropriétaires ne perçoivent pas encore les travaux de confort estival comme un investissement rentable.

Pourtant, des études montrent clairement que les logements bien isolés thermiquement — aussi bien en hiver qu’en été — se valorisent significativement sur le marché. Comprendre maison connectée et rénovation thermique comme deux leviers complémentaires est aujourd’hui indispensable pour tout syndic sérieux.

La maison connectée au service du confort estival

L’une des révolutions silencieuses de ces dernières années dans le secteur immobilier, c’est l’essor fulgurant de la domotique et des objets connectés dans la gestion thermique des bâtiments. Ce qui relevait hier de la science-fiction est aujourd’hui accessible à des prix raisonnables, y compris dans les copropriétés.

Le principe est simple : une maison intelligente ne subit plus les aléas climatiques passivement. Elle les anticipe, s’y adapte, et optimise en permanence les conditions intérieures. Voici comment cela se traduit concrètement dans une copropriété :

Les thermostats connectés : le premier pas vers l’intelligence thermique

Un thermostat connecté comme ceux proposés par Netatmo ou les modèles compatibles avec Google Home et Amazon Alexa permettent de programmer finement la température de chaque logement depuis un smartphone. Mais au-delà de la simple télécommande, les thermostats intelligents de dernière génération analysent les données météorologiques en temps réel et ajustent automatiquement la ventilation ou la climatisation avant même que la chaleur ne devienne pénible. Le gain en économies d’énergie peut atteindre 15 à 25 % selon les configurations.

Les volets roulants connectés : un bouclier thermique automatisé

Les volets roulants connectés sont sans doute l’investissement le plus rentable en termes de confort estival. Des solutions sans fil permettent aujourd’hui de les intégrer facilement dans une copropriété existante, sans travaux lourds. Grâce à des capteurs d’ensoleillement, les volets se ferment automatiquement lorsque la façade reçoit trop de rayonnement solaire, maintenant ainsi une température intérieure supportable. Certains systèmes, compatibles Bluetooth et WiFi, peuvent être pilotés depuis une tablette commune ou via une application mobile dédiée au syndicat.

Les capteurs environnementaux : surveiller pour mieux agir

Des capteurs de température, d’humidité et de qualité de l’air placés dans les parties communes ou dans les logements permettent de collecter des données précieuses. Ces détecteurs alimentent une box domotique centrale qui peut déclencher des scénarios automatisés : ouverture des fenêtres de toit la nuit pour rafraîchir naturellement le bâtiment, activation de la ventilation mécanique contrôlée en cas de pic de chaleur, ou encore alertes envoyées aux gestionnaires si la température dépasse un seuil critique dans une cage d’escalier.

L’éclairage intelligent : moins de chaleur, plus d’économies

On l’oublie souvent, mais l’éclairage traditionnel génère une chaleur non négligeable. Le passage aux ampoules LED connectées, comme les gammes Philips Hue, permet non seulement de réduire la consommation d’énergie mais aussi de diminuer l’apport calorique dans les espaces communs. Les ampoules LED intelligentes peuvent être programmées pour s’éteindre automatiquement en journée lorsque la lumière naturelle suffit, et s’allumer progressivement le soir. Une enceinte connectée de type Amazon Echo dans la loge du gardien peut suffire à piloter l’ensemble via des commandes vocales.

Structurer une démarche collective efficace

L’adoption de ces technologies en copropriété ne peut pas reposer sur la bonne volonté de quelques copropriétaires isolés. Elle nécessite une stratégie collective, portée par le syndic et les membres du conseil syndical. Voici les étapes clés d’une démarche réussie :

Étape Action concrète Délai estimé
1. Diagnostic thermique Faire réaliser un audit énergétique du bâtiment 1 à 3 mois
2. Identification des solutions Étudier les équipements connectés adaptés (volets, thermostats, capteurs) 1 à 2 mois
3. Présentation en AG Soumettre un plan d’action chiffré avec retour sur investissement AG annuelle
4. Montage financier Mobiliser les aides disponibles (CEE, MaPrimeRénov’, éco-PTZ) 2 à 4 mois
5. Installation Déployer le système domotique par phases 3 à 6 mois

L’assemblée générale reste le moment pivot. Pour maximiser les chances d’un vote favorable, il est recommandé de présenter des simulations concrètes d’économies, des témoignages d’autres copropriétés ayant déjà franchi le pas, et de proposer un phasage des travaux pour lisser l’impact financier dans le temps.

Les aides financières : un levier à mobiliser sans tarder

Si la réforme de MaPrimeRénov’ a semé quelques doutes chez les propriétaires ces derniers mois — et pour cause, comme l’explique notre analyse sur maison connectée et rénovation énergétique — d’autres dispositifs restent solides et accessibles aux copropriétés.

Les Certificats d’Économies d’Énergie (CEE) permettent de financer une partie des équipements connectés liés à la performance thermique. L’éco-prêt à taux zéro collectif, accessible directement par le syndicat de copropriété, peut couvrir jusqu’à 50 000 € par logement pour des travaux d’isolation ou d’installation d’une installation domotique performante. Certaines collectivités locales proposent également des subventions complémentaires, notamment dans les zones où les risques de canicule sont les plus élevés.

Il est également possible de faire financer l’intégration d’une prise connectée intelligente, d’un détecteur de fumée connecté ou d’un système d’alarme avec détection d’intrusion dans le cadre d’une rénovation globale. Ces appareils connectés, en plus de leur utilité sécuritaire, contribuent à valoriser le bien et à rassurer les copropriétaires sur l’intérêt de l’investissement.

Une valeur ajoutée réelle sur le marché immobilier

Au-delà du confort immédiat, intégrer un système domotique performant dans une copropriété, c’est aussi préparer l’avenir du patrimoine collectif. Les acheteurs et locataires sont de plus en plus sensibles à la présence de produits connectés, de stores intelligents, ou d’une box domotique centralisée. Les biens dotés de ces équipements connectés se vendent plus vite et à de meilleurs prix.

À l’heure où le DPE devient un critère de plus en plus déterminant dans les transactions immobilières, et où certains logements bien classés peinent pourtant à garantir un confort estival suffisant, la question de l’automatisation thermique prend une dimension stratégique. Les interrupteurs intelligents, les détecteurs de mouvement pour optimiser l’éclairage des parties communes, ou encore les caméras connectées pour sécuriser les accès : autant d’éléments qui transforment une copropriété ordinaire en un immeuble résilient, attractif et économe.

Le chantier est certes ambitieux. Mais dans un contexte où les étés deviennent structurellement plus chauds et où les attentes des résidents évoluent rapidement, les copropriétés qui s’engagent dès maintenant dans cette transition technologique et thermique prendront une longueur d’avance décisive. La maison intelligente n’est plus un luxe réservé aux villas de prestige : elle est en train de devenir la norme dans les immeubles qui veulent rester habitables, valorisés et compétitifs dans les décennies à venir.

Comment la baisse de MaPrimeRénov’ rebat les cartes de la rénovation énergétique

Il y a quelques mois encore, les agences de travaux croulaient sous les demandes. Les artisans RGE affichaient des délais de plusieurs semaines, et les conseillers France Rénov’ ne savaient plus où donner de la tête. Puis, en l’espace d’un semestre, tout s’est effondré. Seulement 20 000 dossiers MaPrimeRénov’ ont été déposés au cours des six premiers mois de 2026, contre 95 000 à la même période en 2025. Une chute de plus de 78 % qui laisse sans voix les professionnels du secteur. Que s’est-il passé, et surtout, comment les propriétaires peuvent-ils rebondir face à ce coup de frein brutal ?

Comprendre les raisons d’une chute historique des demandes

Pour saisir l’ampleur du phénomène, il faut revenir sur les réformes structurelles qui ont profondément modifié le visage de MaPrimeRénov’ depuis début 2026. Sous pression budgétaire, le gouvernement a opéré un recentrage radical du dispositif autour des rénovations globales, au détriment des gestes uniques. Exit les coups de pouce pour l’isolation partielle d’un plancher ou le simple remplacement d’une fenêtre : ces petits travaux, qui représentaient historiquement la majorité des dossiers soumis, ont vu leurs subventions soit drastiquement réduites, soit purement supprimées.

Concrètement, un propriétaire souhaitant remplacer sa chaudière fioul par une pompe à chaleur air-eau pouvait espérer, en 2024, une aide couvrant jusqu’à 50 % du coût total selon ses revenus. En 2026, le même ménage doit désormais s’inscrire dans un parcours de rénovation d’ampleur, validé par un auditeur énergétique agréé, pour prétendre à des aides équivalentes. Une exigence légitime sur le fond, mais qui décourage massivement les propriétaires aux projets modestes ou aux capacités d’avance de trésorerie limitées.

À cela s’ajoutent des délais administratifs qui se sont paradoxalement allongés malgré la promesse d’un parcours simplifié, et une complexité croissante des dossiers qui pousse de nombreux ménages à abandonner avant même d’avoir commencé. Les professionnels du bâtiment parlent d’un effet de sidération : les propriétaires, perdus entre les nouvelles règles et les anciens réflexes, préfèrent attendre des jours meilleurs.

Les alternatives financières qui méritent vraiment votre attention

MaPrimeRénov’ est moins accessible qu’avant, c’est un fait. Mais ce serait une erreur stratégique de considérer que toutes les portes se sont fermées simultanément. D’autres dispositifs, moins médiatisés mais tout aussi efficaces, méritent d’être explorés sérieusement.

  • Les Certificats d’Économie d’Énergie (CEE) : accordés par les fournisseurs d’énergie obligés (EDF, Engie, TotalEnergies…), ils peuvent financer une part significative de travaux d’isolation, de remplacement de systèmes de chauffage ou même d’installation d’équipements domotiques permettant des économies d’énergie mesurables. Ces aides sont cumulables avec MaPrimeRénov’ dans certains cas.
  • L’éco-prêt à taux zéro (éco-PTZ) : reconduit et élargi, ce prêt sans intérêts permet de financer jusqu’à 50 000 € de travaux de rénovation énergétique sur 20 ans. Son grand avantage : il ne nécessite pas d’avance de trésorerie et est accessible sans condition de ressources.
  • Les aides locales et régionales : souvent méconnues, certaines collectivités proposent des subventions complémentaires pouvant atteindre plusieurs milliers d’euros. Les Métropoles de Lyon, Bordeaux ou Strasbourg, par exemple, ont développé leurs propres programmes de soutien à la rénovation thermique.
  • Les dispositifs de tiers-financement : portés par des sociétés publiques régionales, ils permettent de financer l’intégralité des travaux sans débourser un euro au départ, le remboursement étant assuré par les économies d’énergie générées.

La maison connectée : l’alliée stratégique que l’on sous-estime

C’est ici que le débat prend une dimension souvent négligée dans les discussions sur la rénovation énergétique. Quand les aides publiques se contractent, l’optimisation de la consommation d’énergie par la technologie devient une réponse concrète et immédiatement accessible. Une maison connectée bien configurée peut réduire la facture énergétique de 15 à 30 % sans nécessairement toucher à l’enveloppe du bâtiment.

Prenons un exemple concret. Un thermostat connecté comme le Netatmo Smart Thermostat, compatible avec Apple HomeKit, Google Home et Amazon Alexa, apprend les habitudes de vie des occupants et adapte automatiquement la température pièce par pièce. Couplé à des capteurs de présence et de qualité d’air, ce thermostat connecté permet d’éviter de chauffer des pièces vides ou de ventiler inutilement. Résultat : des économies réelles, chiffrables sur la facture, sans travaux lourds.

De même, l’automatisation des volets roulants via un système domotique permet de gérer intelligemment les apports solaires. En hiver, les volets s’ouvrent automatiquement pour capter la chaleur du soleil aux heures d’ensoleillement maximum, puis se ferment dès que la température extérieure chute. En été, le processus inverse limite les surchauffes sans recourir à la climatisation. Ce type de pilotage automatisé, gérable depuis son smartphone via une application mobile, illustre parfaitement comment la domotique complète intelligemment une rénovation thermique classique.

Équipement connecté Économies estimées Compatibilité
Thermostat connecté (ex. Netatmo, Tado) jusqu’à 23 % sur le chauffage iOS, Android, Google Home, Alexa
Automatisation des volets roulants 10 à 15 % sur la climatisation Wifi, Bluetooth, box domotique
Ampoules LED connectées (Philips Hue) jusqu’à 80 % vs ampoules classiques Philips Hue Bridge, Bluetooth
Prise connectée avec mesure de conso 5 à 10 % en éliminant les veilles Wifi, compatible Amazon Echo

Domotique et rénovation : une complémentarité qui change tout

L’erreur classique consiste à opposer rénovation thermique du bâti et équipement en objets connectés. En réalité, les deux approches se renforcent mutuellement. Une maison bien isolée couplée à un système domotique performant atteint des niveaux d’efficacité énergétique qu’aucune des deux solutions ne pourrait atteindre seule.

L’internet des objets (IoT) appliqué au bâtiment résidentiel a considérablement mûri. Les box domotique comme la Somfy TaHoma Switch ou la Homey Pro centralisent désormais l’ensemble des périphériques électroniques du logement : thermostats, éclairage, volets, alarme, caméras de surveillance, détecteurs de fumée et d’intrusion. Ces appareils connectés peuvent être programmés selon des scénarios précis — départ au travail, retour à la maison, mode nuit — qui optimisent automatiquement chaque usage énergétique.

Les détecteurs de présence sans fil, les capteurs de luminosité et les interrupteurs intelligents permettent par exemple d’éteindre automatiquement les lumières d’une pièce inoccupée ou d’allumer le chauffage trente minutes avant le retour des occupants. Ces micro-optimisations, invisibles au quotidien, représentent sur une année des économies substantielles. L’installation domotique d’un logement de taille moyenne peut être amortie en deux à quatre ans selon les équipements choisis.

Il convient également de souligner que cette transition vers une maison intelligente a un impact direct sur la valorisation du bien. Dans un contexte où la réglementation immobilier évolue rapidement pour intégrer des critères de performance énergétique de plus en plus exigeants, un logement équipé d’un système domotique et d’équipements connectés performants dispose d’un avantage concurrentiel réel sur le marché.

Ce que cette crise révèle sur notre rapport à la rénovation

Au fond, la baisse des demandes MaPrimeRénov’ met en lumière une réalité structurelle : la France n’a jamais vraiment réussi à massifier la rénovation énergétique de son parc résidentiel. Les dispositifs d’aide, aussi généreux soient-ils, buttent systématiquement sur les mêmes obstacles : complexité administrative, avance de trésorerie, manque d’information des ménages et difficulté à trouver des artisans qualifiés dans des délais raisonnables.

La maison domotique et les produits connectés offrent une voie complémentaire, plus agile, plus accessible et souvent moins coûteuse à court terme. Elle ne remplace pas la rénovation thermique — une passoire énergétique reste une passoire énergétique même équipée des meilleurs thermostats intelligents — mais elle constitue une première étape concrète, génératrice d’économies d’énergie immédiates et d’un confort accru.

Pour les propriétaires qui se retrouvent bloqués par la réforme du dispositif, l’approche la plus pertinente est sans doute de combiner : optimiser dès maintenant la consommation d’énergie via des appareils connectés et des scénarios d’automatisation, tout en préparant un dossier de rénovation globale pour bénéficier des aides restantes à moyen terme. Une stratégie en deux temps qui permet de ne pas subir l’attente passivement.

Le marché immobilier, lui, ne s’y trompe pas. Les acquéreurs, de plus en plus sensibilisés aux enjeux énergétiques, valorisent spontanément les biens équipés de smart home technologies, d’une enceinte connectée centralisatrice ou d’un assistant vocal intégré au système domotique. Ce qui relevait hier du gadget est devenu aujourd’hui un argument de vente à part entière — et demain, vraisemblablement, un standard incontournable.

La baisse de MaPrimeRénov’ est un signal d’alarme pour les pouvoirs publics, mais aussi une invitation pour chaque propriétaire à repenser sa stratégie énergétique dans sa globalité. Entre objets connectés, automatisation intelligente et rénovation thermique planifiée, les outils existent. Reste à les combiner avec discernement pour transformer une contrainte budgétaire en véritable opportunité patrimoniale.

Optimisation du confort thermique : vers une réforme du DPE

Imaginez acquérir un appartement classé B au DPE, convaincu de faire le bon choix sur le plan énergétique, pour découvrir dès le premier été que votre logement se transforme en véritable four à pain dès que le mercure dépasse les 30°C. Ce scénario, loin d’être anecdotique, concerne des milliers de Français chaque année. Il révèle une faille profonde dans notre système d’évaluation énergétique des bâtiments : le diagnostic de performance énergétique (DPE) actuel ne dit quasiment rien du confort thermique estival. Une réforme s’impose, et elle pourrait bien transformer en profondeur la façon dont on achète, loue et améliore un logement en France.

Le DPE, un outil puissant mais incomplet

Depuis sa refonte majeure de juillet 2021, le DPE est devenu juridiquement opposable et a gagné en fiabilité. Il mesure deux indicateurs principaux : la consommation d’énergie primaire d’un logement (en kWh/m²/an) et ses émissions de gaz à effet de serre (en kg CO₂/m²/an). Ces deux valeurs déterminent ensemble la lettre attribuée, de A à G. Une méthode plus rigoureuse, certes, mais qui continue d’ignorer un paramètre fondamental pour le bien-être des occupants : la capacité du bâtiment à rester frais en période de forte chaleur.

Car un logement peut être parfaitement isolé pour conserver la chaleur en hiver — ce qui lui vaut une belle étiquette énergétique — et se révéler totalement inadapté à la dissipation de la chaleur en été. Une toiture mal ventilée, une orientation défavorable, des vitrages surdimensionnés côté sud sans protection solaire : autant de configurations qui transforment un bien « performant » sur le papier en véritable piège thermique dès juin.

Comme le souligne d’ailleurs notre analyse sur la loi immobilier et ses limites face aux canicules, même les logements classés A ou B peuvent se révéler insuffisants lorsque les températures s’emballent. Une réalité qui interpelle directement les pouvoirs publics.

Le confort d’été : un enjeu sanitaire et sociétal devenu urgent

Le changement climatique n’est plus une projection lointaine. Les épisodes de canicule se multiplient, s’intensifient et s’allongent. En France, les étés 2019, 2022 et 2023 ont battu des records de chaleur, provoquant des surmortalités significatives, notamment chez les personnes âgées vivant dans des logements mal adaptés. L’Agence de la transition écologique (ADEME) estime que le bâtiment résidentiel représente près de 45 % de la consommation énergétique nationale — et une part croissante de cette consommation est désormais liée à la climatisation, dont l’usage explose faute de solutions passives efficaces.

C’est là que le bât blesse : en l’absence d’indicateur officiel sur le confort estival, les acheteurs et locataires ne disposent d’aucune information standardisée pour comparer les logements sur ce critère. Ils découvrent souvent trop tard que leur bien, malgré un DPE flatteur, nécessite une climatisation énergivore pour rester habitable en été — ce qui annule en partie les bénéfices environnementaux attendus.

Ce que la réforme du DPE pourrait changer

Plusieurs pistes sont actuellement étudiées pour enrichir le DPE d’un indicateur de confort d’été. L’idée la plus avancée consiste à ajouter une lettre spécifique — indépendante de la note énergétique principale — qui évaluerait la capacité du logement à maintenir une température intérieure acceptable sans recours à la climatisation mécanique. Cette évaluation reposerait sur plusieurs critères techniques :

  • L’inertie thermique : la capacité des matériaux (béton, pierre, brique) à absorber la chaleur le jour et à la restituer la nuit, évitant les pics de température intérieure.
  • La ventilation naturelle : la présence de traversées d’air, de fenêtres en double exposition, de puits canadiens ou de systèmes de surventilation nocturne.
  • Les protections solaires : stores extérieurs, volets roulants, brise-soleils, végétalisation des façades — autant d’éléments qui limitent les apports solaires directs.
  • L’orientation et la compacité : un logement bien orienté, avec des vitrages maîtrisés au sud et des protections adaptées, se comporte très différemment d’un appartement vitré à l’ouest sans aucune protection.
Critère évalué Situation actuelle dans le DPE Évolution envisagée
Consommation d’énergie primaire Oui, note de A à G Maintenu
Émissions de CO₂ Oui, intégré dans la note globale Maintenu
Confort thermique estival Absent ou mentionné sans notation Nouvelle lettre spécifique envisagée
Efficacité des équipements connectés Partiellement pris en compte Intégration renforcée à l’étude

La maison connectée, alliée indispensable du confort thermique

Si la réforme du DPE pose les bases d’une meilleure évaluation des logements, c’est du côté de la maison connectée que se trouvent les solutions les plus immédiates et les plus efficaces pour améliorer le confort thermique au quotidien. La domotique a en effet considérablement mûri ces dernières années, et les objets connectés dédiés à la gestion thermique offrent des possibilités remarquables, même dans des logements anciens.

Prenons l’exemple d’un appartement haussmannien bien exposé mais sans protection solaire efficace. L’installation de volets roulants motorisés connectés, pilotés par un système domotique comme une box domotique compatible Google Home ou Amazon Alexa, permet de programmer automatiquement la fermeture des stores dès que l’intensité lumineuse dépasse un seuil défini par des capteurs de luminosité extérieure. Résultat : la chaleur radiante est bloquée avant même de pénétrer dans le logement, sans intervention manuelle.

Le thermostat connecté constitue un autre pilier de la gestion thermique intelligente. Des solutions comme le Netatmo Smart Thermostat ou le Tado permettent de programmer des plages de température différenciées selon les heures de la journée, d’anticiper les pics de chaleur grâce à des données météo en temps réel, et de piloter l’ensemble depuis un smartphone ou une tablette. Ces thermostats intelligents apprennent les habitudes des occupants et optimisent la consommation en conséquence, générant de véritables économies d’énergie — jusqu’à 30 % selon les fabricants.

La ventilation connectée représente également un levier puissant. Certains systèmes VMC (ventilation mécanique contrôlée) de nouvelle génération intègrent des capteurs de CO₂, d’humidité et de température qui ajustent automatiquement les débits d’air selon les besoins réels. Couplés à des détecteurs de présence, ils évitent de ventiler inutilement des pièces vides, réduisant encore la consommation d’énergie.

L’éclairage joue aussi son rôle : les ampoules LED connectées, comme les gammes Philips Hue, produisent beaucoup moins de chaleur que les technologies anciennes. Gérées via une application mobile ou des interrupteurs tactiles, ces ampoules permettent de créer des scénarios d’éclairage adaptés à chaque moment de la journée, limitant les apports caloriques intérieurs en période de forte chaleur. La compatibilité avec les assistants vocaux comme Amazon Echo ou Google Home simplifie encore davantage leur pilotage.

Au-delà du confort thermique, la maison intelligente intègre également des solutions de sécurité qui valorisent le bien immobilier : caméras connectées, alarme anti-intrusion, détecteurs de fumée intelligents, capteur d’ouverture de fenêtres. Ces équipements connectés forment un écosystème cohérent qui, s’il est bien pensé dès la conception ou la rénovation, peut significativement améliorer la note qu’un futur DPE enrichi attribuerait au logement.

Les implications concrètes pour le marché immobilier

Une réforme du DPE intégrant le confort d’été aurait des répercussions profondes sur les dynamiques du marché. Les biens dotés d’une bonne performance estivale — naturellement ou grâce à des appareils connectés et des systèmes domotiques performants — verraient leur attractivité renforcée, tant à la vente qu’à la location. À l’inverse, les logements mal orientés, sans protection solaire ni installation domotique adaptée, pourraient subir une décote supplémentaire.

Pour les investisseurs, cette évolution constitue à la fois un risque et une opportunité. Ceux qui anticipent dès maintenant en équipant leurs biens de solutions smart home — volets roulants connectés, thermostat connecté, prise connectée, enceinte connectée — se positionnent favorablement face à des locataires de plus en plus exigeants sur le confort thermique. Comme le montre notre article sur l’actualité immobilier autour de l’exposition sud, l’orientation d’un bien est redevenue un critère de choix majeur, directement lié aux enjeux climatiques.

Les promoteurs et architectes, eux, devront intégrer ces nouvelles exigences dès la phase de conception. L’internet des objets (IoT) et l’automatisation des fonctions du bâtiment ne sont plus des options de luxe : ils deviennent des leviers essentiels pour concevoir des logements résilients face aux aléas climatiques. Des détecteurs de présence, des capteurs thermiques et des périphériques connectés bien intégrés peuvent transformer un bâtiment ordinaire en véritable maison domotique capable de s’adapter en temps réel à son environnement.

Vers une nouvelle culture du logement performant

La réforme du DPE n’est pas qu’une question technique ou réglementaire. Elle reflète une transformation profonde de notre rapport au logement. Après des décennies à optimiser exclusivement la performance hivernale des bâtiments, il s’agit désormais de penser le confort thermique sur les douze mois de l’année, dans un contexte climatique qui ne laisse plus de place à l’improvisation.

Pour les particuliers, cela signifie changer ses réflexes lors d’une visite immobilière : vérifier l’orientation, questionner la présence de volets, de stores et de systèmes de ventilation, s’informer sur la compatibilité du logement avec des solutions connectées. Pour les professionnels, c’est l’occasion de se former aux nouvelles exigences et de proposer une expertise enrichie, intégrant la dimension thermique estivale comme critère d’évaluation à part entière.

La maison connectée, longtemps perçue comme un gadget réservé aux technophiles, s’impose progressivement comme une réponse sérieuse et mesurable aux défis du confort thermique. Couplée à une réforme ambitieuse du DPE, elle pourrait bien devenir le standard du logement de demain — non pas par effet de mode, mais par nécessité climatique et économique. Un changement de paradigme qui, pour une fois, aligne les intérêts des occupants, des investisseurs et de la planète.

Baisse spectaculaire du prix de l’ancienne maison d’Audrey Hepburn : une opportunité à saisir

Il y a des propriétés qui transcendent la simple notion de bien immobilier. Des lieux qui portent en eux une histoire, une âme, une aura presque mythique. La demeure qu’Audrey Hepburn a habitée pendant les dernières décennies de sa vie, nichée sur les hauteurs verdoyantes du lac Léman en Suisse, est de ceux-là. Et aujourd’hui, cette résidence d’exception fait parler d’elle pour une raison qui n’échappe à aucun investisseur avisé : son prix vient de chuter de près de 33 %, passant de 20 millions d’euros à environ 13,5 millions d’euros. Une opportunité rare, à l’intersection du patrimoine culturel mondial et de l’immobilier de prestige.

Un joyau architectural sur les hauteurs du lac Léman

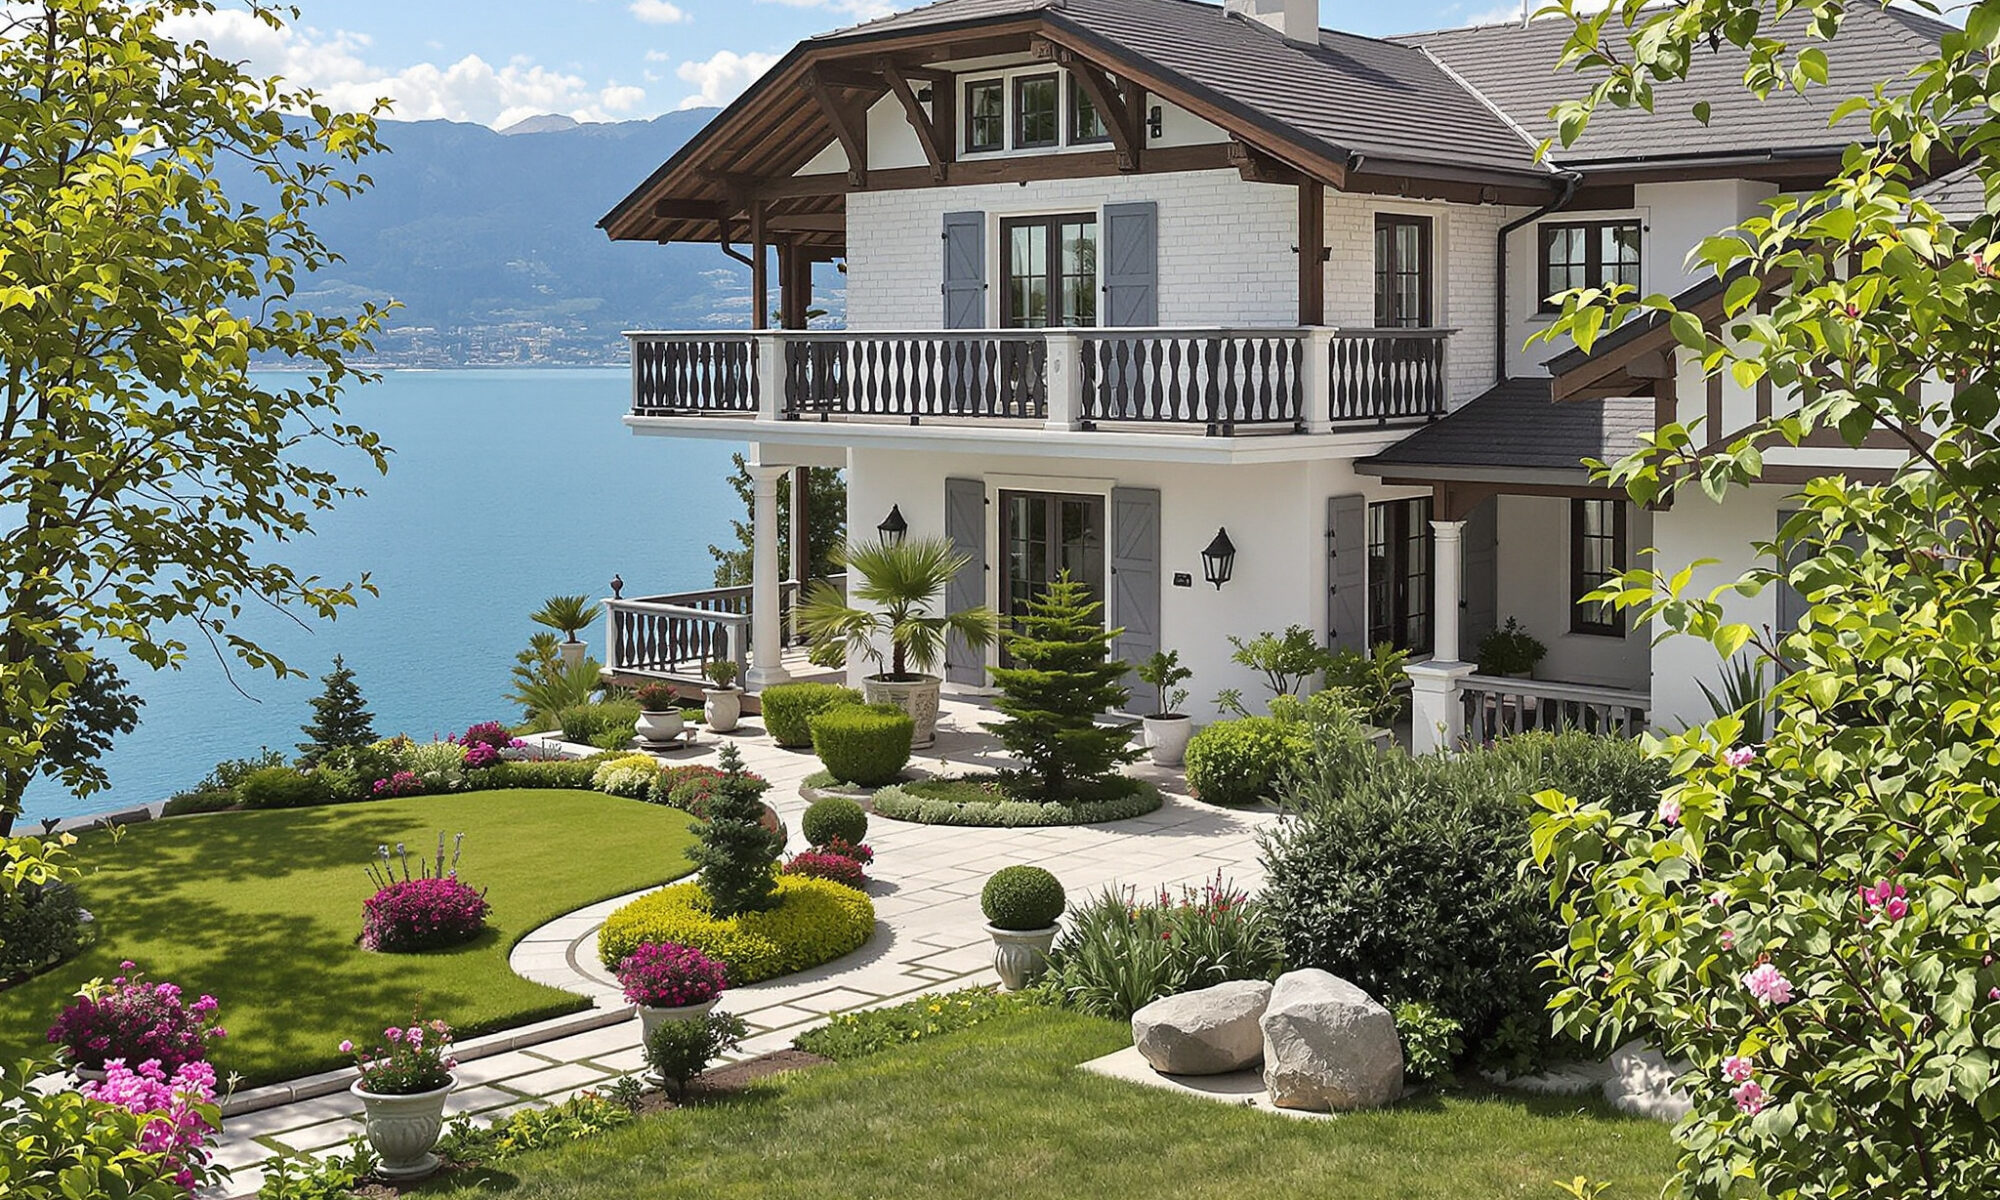
Baptisée La Paisible, cette propriété est bien plus qu’une simple villa suisse. C’est un sanctuaire de 1 000 mètres carrés, organisé autour de 12 chambres et 8 salles de bain, offrant une vue panoramique à couper le souffle sur le lac Léman et les Alpes environnantes. Audrey Hepburn y a vécu de 1963 jusqu’à sa disparition en 1993, trouvant dans ce cadre enchanteur le calme et l’intimité que la gloire hollywoodienne lui refusait ailleurs.

L’architecture de la demeure reflète parfaitement la personnalité de son illustre habitante : élégante sans ostentation, raffinée sans excès. Le bâtiment principal marie habilement les codes de la tradition helvétique — toiture à deux pans, pierres apparentes, volets en bois — avec des intérieurs lumineux et généreux. Le jardin paysager qui l’entoure, soigneusement entretenu sur plusieurs milliers de mètres carrés, offre des espaces de vie extérieurs exceptionnels, entre terrasses ombragées, allées fleuries et vues dégagées sur le plan d’eau.

Pour les amateurs d’actualité immobilier de standing, ce type de bien représente une catégorie à part : celle des propriétés qui ne perdent jamais réellement de valeur symbolique, même lorsque le marché fluctue.

Une chute de prix inattendue : comprendre les ressorts d’un ajustement majeur

Mise en vente en 2025 à 20 millions d’euros, la propriété n’a pas trouvé preneur au prix initial. Un an plus tard, la révision à la baisse est significative : 13,5 millions d’euros, soit une réduction de 6,5 millions en l’espace de quelques mois. Comment expliquer un tel ajustement sur un bien de cette nature ?

Plusieurs facteurs structurels entrent en jeu :

  • Le ralentissement du marché immobilier de luxe en Europe : depuis 2024, le segment haut de gamme suisse connaît une correction progressive, notamment autour du lac Léman où l’offre de villas d’exception s’est densifiée.
  • La pression fiscale internationale : les acheteurs ultra-fortunés, souvent non-résidents, font face à des contraintes fiscales croissantes dans leurs pays d’origine, ce qui ralentit leurs décisions d’acquisition à l’étranger.
  • L’exigence accrue des acquéreurs : en 2026, les acheteurs de prestige ne se contentent plus d’un cadre exceptionnel. Ils exigent des standards technologiques élevés, notamment en matière de maison connectée, de performance énergétique et d’automatisation.
  • La durée de mise en vente : plus un bien stagne sur le marché, plus sa perception de valeur se dégrade psychologiquement, forçant les vendeurs à ajuster leurs prétentions.

Cette correction, aussi surprenante soit-elle pour un bien associé à une icône mondiale, traduit une réalité incontournable : même les propriétés les plus emblématiques obéissent aux lois du marché.

La modernisation technologique : quand la légende rencontre la domotique

Avant sa remise en vente, la propriété a fait l’objet d’une rénovation ambitieuse visant à la transformer en véritable maison intelligente. Un choix stratégique qui répond aux attentes d’une clientèle internationale habituée aux standards les plus exigeants du smart home.

L’installation domotique réalisée est complète et pensée pour allier discrétion esthétique et performance technique. Voici les principaux systèmes intégrés :

Système intégré Fonctionnalité Bénéfice principal
Thermostat connecté Régulation automatique pièce par pièce via application mobile Économies d’énergie et confort personnalisé
Caméras de surveillance HD Couverture intégrale intérieure et extérieure, accessibles depuis un smartphone Sécurité renforcée contre l’intrusion
Volets roulants motorisés Pilotage via télécommande ou assistant vocal Confort et gestion thermique optimisée
Éclairage LED intelligent Scénarios programmables, compatible Philips Hue Ambiance sur mesure et consommation d’énergie réduite
Alarme connectée Détecteurs de mouvement, de fumée et capteurs d’ouverture Alertes en temps réel sur son smartphone

Le système domotique central, accessible via une tablette tactile intégrée dans chaque pièce principale, permet de piloter l’ensemble des équipements connectés depuis un seul point de contrôle. Les objets connectés installés sont tous compatibles avec les grandes plateformes du marché : Google Home, Amazon Alexa et les écosystèmes iOS. Une box domotique centralisée gère les échanges entre les différents périphériques via protocoles WiFi, Bluetooth et sans fil sécurisé.

Les thermostats de type Netatmo installés permettent de programmer des plages horaires précises et d’adapter la consommation d’énergie en fonction des usages réels. Les ampoules connectées, les interrupteurs intelligents et les prises connectées complètent un tableau technologique digne des résidences les plus avancées d’Europe. L’enceinte connectée installée dans le salon principal, compatible Amazon Echo, permet un contrôle entièrement vocal de l’ensemble des appareils connectés.

Cette dimension technologique n’est pas anodine. Dans un marché où les acheteurs fortunés comparent les biens à l’échelle mondiale, disposer d’une maison domotique clé en main représente un argument de vente décisif. Pour approfondir les enjeux liés à la transition énergétique dans l’immobilier haut de gamme, notre article sur le conseil immobilier autour des pompes à chaleur offre un éclairage complémentaire particulièrement pertinent.

L’impact sur le marché immobilier du lac Léman

La mise en vente révisée de La Paisible ne concerne pas uniquement les passionnés de cinéma ou les collectionneurs de biens d’exception. Elle envoie un signal fort à l’ensemble du marché immobilier de la région lémanique, qui reste l’un des plus chers et des plus convoités d’Europe.

Plusieurs effets sont déjà observables ou prévisibles :

  • Un effet de référence sur les prix voisins : lorsqu’un bien emblématique révise ses prétentions à la baisse, cela crée un précédent qui pousse d’autres propriétaires à réévaluer leurs biens comparables.
  • Un regain d’intérêt des acheteurs internationaux : à 13,5 millions d’euros, la propriété redevient accessible à un spectre plus large d’acquéreurs fortunés — cadres dirigeants de multinationales installées à Genève ou Zurich, investisseurs moyen-orientaux ou asiatiques en quête d’un ancrage européen.
  • Une valorisation de la connectivité comme critère premium : la présence d’une maison connectée entièrement équipée en IoT devient un standard attendu dans ce segment, et non plus un simple bonus.

La réglementation immobilier suisse, distincte du cadre français mais tout aussi exigeante sur les questions de performance énergétique, joue également un rôle dans l’attractivité de biens déjà rénovés et mis aux normes. Une propriété comme La Paisible, dotée de thermostats intelligents, d’un éclairage LED optimisé et d’un système de gestion de la consommation d’énergie en temps réel, répond d’emblée aux exigences réglementaires les plus strictes.

Investir dans une légende : au-delà de la transaction

Acquérir La Paisible, c’est bien sûr entrer dans l’histoire du cinéma mondial. Mais c’est aussi réaliser un investissement immobilier stratégique à plusieurs niveaux. La rareté absolue du bien — un seul existe — lui confère une valeur patrimoniale qui résiste structurellement aux cycles baissiers. Les propriétés associées à des figures culturelles universelles tendent à s’apprécier sur le long terme, portées par un intérêt touristique, médiatique et collectionneur qui ne se dément jamais.

Sur le plan pratique, la maison intelligente est immédiatement habitable dans des conditions de confort optimal. Les détecteurs de sécurité, les caméras HD, le pilotage des volets et des lumières via application mobile, les scénarios d’ambiance programmables pour chaque pièce — tout est pensé pour que le futur propriétaire prenne possession des lieux sans délai ni investissement supplémentaire en équipements connectés.

Pour ceux qui souhaitent aller plus loin dans leur réflexion sur les nouvelles formes d’habitat et les mutations du marché haut de gamme, l’article consacré aux réglementation immobilier et aux transformations urbaines offre des perspectives complémentaires sur l’évolution des biens de prestige en Europe.

Dans un marché mondial de l’immobilier de luxe en pleine recomposition, où les acheteurs sont de plus en plus exigeants sur la qualité technologique, l’efficacité énergétique et la singularité du bien, La Paisible coche toutes les cases. Elle incarne cette convergence rare entre héritage culturel exceptionnel et modernité technologique assumée — une combinaison que peu de propriétés au monde peuvent revendiquer avec une telle légitimité.

Comprendre les freins à la construction de logements sociaux en France

La France manque de logements. Ce constat, répété à l’envi depuis des décennies, ne semble pourtant pas suffire à débloquer une situation devenue structurellement critique. Tandis que des centaines de milliers de ménages attendent un logement social — parfois pendant dix ans —, des terrains constructibles restent inexploités, des projets s’enlisent dans des procédures interminables, et des maires ruraux hésitent encore à engager leur commune dans la construction de nouvelles habitations. Ce paradoxe, aussi frustrant qu’instructif, mérite qu’on s’y attarde sérieusement. Décryptage d’un blocage multifactoriel qui dépasse largement la simple question de volonté politique.

Le phénomène NIMBY : quand le besoin collectif bute sur le refus individuel

Le terme NIMBY — acronyme de Not In My Backyard, ou « pas dans mon jardin » — résume à lui seul l’une des contradictions les plus profondes du débat sur le logement social en France. Dans les sondages nationaux, une large majorité de Français se déclare favorable à la construction de logements abordables. Mais dès lors qu’un projet se matérialise à quelques centaines de mètres de chez eux, les mêmes personnes rejoignent les rangs des opposants.

Ce phénomène n’est pas propre à la France. Il s’observe dans toutes les grandes démocraties occidentales. Mais il prend ici une coloration particulière, liée à la structure du tissu urbain et à la culture de la propriété. En France, plus de 57 % des ménages sont propriétaires de leur résidence principale. Pour beaucoup, ce bien représente l’essentiel de leur patrimoine. La perspective de voir s’ériger un immeuble de logements sociaux à proximité immédiate est donc vécue comme une menace directe sur la valeur de leur investissement.

Or, les données empiriques contredisent souvent cette crainte. Plusieurs études menées par des chercheurs en économie urbaine montrent que des logements sociaux bien conçus, bien intégrés dans leur environnement et dotés d’équipements de qualité — y compris des équipements connectés modernes — n’entraînent pas de dépréciation systématique des biens voisins. La stigmatisation joue un rôle bien plus déterminant que la réalité des faits.

Les maires entre pression électorale et responsabilité sociale

Comprendre les freins à la construction de logements sociaux, c’est aussi comprendre la position délicate dans laquelle se trouvent les élus locaux. Un maire qui lance un projet de construction sociale s’expose à une opposition immédiate, souvent bruyante, de riverains organisés. Il prend un risque électoral réel, même si ce risque est souvent surestimé.

Une étude réalisée par l’Union sociale pour l’habitat révèle que 71 % des maires ayant engagé des programmes de construction sociale ont été réélus lors des scrutins suivants. Ce chiffre, peu connu du grand public, illustre un décalage frappant entre la perception du risque et la réalité politique. Les élus qui osent, qui communiquent clairement sur leurs choix et qui impliquent les habitants dans le processus, parviennent généralement à retourner l’opinion en leur faveur.

Mais tous les maires ne disposent pas des mêmes ressources. Dans les petites communes rurales, les équipes municipales sont souvent réduites, les services techniques limités, et l’ingénierie administrative quasi inexistante. Monter un dossier de financement, négocier avec un bailleur social, instruire un permis de construire complexe : tout cela demande du temps, des compétences et une énergie considérable que beaucoup d’élus ne peuvent tout simplement pas consacrer à ces projets.

Les obstacles réglementaires et financiers : un labyrinthe kafkaïen

Au-delà des résistances humaines, le cadre réglementaire français constitue lui-même un frein puissant à la construction. Les procédures d’urbanisme, les recours contentieux, les normes environnementales et acoustiques, les exigences d’accessibilité, les obligations liées à la loi SRU : autant de contraintes qui s’accumulent et allongent considérablement les délais de réalisation.

En France, le délai moyen entre la décision de construire et la livraison d’un programme de logements sociaux dépasse souvent cinq à sept ans. Ce chiffre, vertigineux, s’explique par la multiplication des intervenants, la complexité des montages financiers et la fréquence des recours juridiques déposés par des riverains ou des associations.

Voici les principaux obstacles identifiés dans les études récentes sur le sujet :

  • Recours abusifs : certains recours contentieux sont déposés non par conviction juridique, mais comme stratégie de blocage, dans l’espoir que le promoteur abandonne le projet face aux délais et aux coûts supplémentaires.
  • Complexité des financements : les montages financiers des programmes sociaux impliquent de multiples acteurs (État, collectivités, Action Logement, CDC Habitat) dont les calendriers et les exigences ne s’alignent pas toujours facilement.
  • Normes techniques en constante évolution : les exigences de la réglementation environnementale RE2020, bien que nécessaires, alourdissent les coûts de construction et nécessitent des compétences techniques pointues.
  • Pénurie de foncier disponible : dans les zones tendues, trouver un terrain constructible à un prix compatible avec un programme social relève parfois du tour de force.

Ces blocages ne sont pas sans lien avec les dynamiques plus larges que nous analysions récemment dans notre article sur le blocage des programmes immobiliers en France, qui constitue aujourd’hui une menace réelle pour la reprise du secteur dans son ensemble.

La technologie comme levier de transformation : vers le logement social intelligent

Face à ces blocages structurels, une piste de solution émerge avec une force croissante : l’intégration des technologies de la maison connectée et de la domotique dans les programmes de logements sociaux. Longtemps réservés aux résidences haut de gamme, les objets connectés et les systèmes smart home descendent progressivement dans la chaîne de valeur immobilière, rendant leur déploiement dans le parc social non seulement envisageable, mais économiquement rationnel.

Concrètement, un logement social équipé d’un thermostat connecté de type Netatmo ou compatible Google Home, de capteurs de présence, de détecteurs de fumée intelligents et de volets roulants automatisés permet des économies d’énergie substantielles. Des expérimentations menées dans plusieurs villes françaises montrent des réductions de consommation d’énergie allant de 15 à 30 % grâce à l’automatisation des équipements et à la programmation intelligente des usages.

L’impact est double : pour le locataire, ce sont des charges mensuelles réduites dans un contexte de tension budgétaire forte ; pour le bailleur social, c’est une meilleure maîtrise des consommations et une valorisation du patrimoine. Un logement doté d’une installation domotique bien pensée — avec une box domotique centrale, des ampoules LED de type Philips Hue, des prises connectées et une application mobile de pilotage — devient un argument de qualité qui peut changer le regard porté sur le logement social.

Des assistants vocaux comme Amazon Alexa ou des enceintes connectées compatibles permettent aux résidents de piloter leur environnement domestique depuis leur smartphone, d’allumer ou d’éteindre les lumières, de régler leur éclairage via des scénarios préprogrammés ou de surveiller leur logement grâce à des caméras discrètes. Ces usages, autrefois perçus comme des gadgets réservés aux classes aisées, s’inscrivent désormais dans une logique de sobriété énergétique et de confort accessible à tous.

C’est précisément dans cette perspective que s’inscrit la réflexion sur les avantages fiscaux du bailleur privé pour l’investissement dans les maisons connectées, un levier encore sous-exploité mais porteur d’un potentiel considérable pour moderniser le parc locatif français.

Des pistes concrètes pour sortir de l’impasse

Lever les freins à la construction de logements sociaux ne se décrète pas. Cela suppose un ensemble d’actions coordonnées à plusieurs échelles, du niveau national jusqu’à la commune. Voici les leviers les plus prometteurs identifiés par les acteurs du secteur :

  • Réforme du contentieux urbanistique : encadrer plus strictement les délais de recours et sanctionner les recours manifestement dilatoires permettrait de réduire significativement les délais de livraison.
  • Renforcement de l’ingénierie territoriale : doter les petites communes d’équipes techniques mutualisées capables de monter des dossiers complexes est une condition sine qua non pour que la construction sociale progresse en dehors des grandes métropoles.
  • Communication positive et transparente : impliquer les habitants dès la phase de conception, organiser des visites de programmes existants, montrer des réalisations réussies — y compris des logements équipés en domotique et en appareils connectés — change durablement les perceptions.
  • Incitations fiscales ciblées : orienter les avantages fiscaux vers les communes qui s’engagent activement dans la construction sociale, plutôt que de se contenter de pénaliser celles qui n’atteignent pas les objectifs de la loi SRU.
  • Innovation dans les modèles de construction : développer la construction modulaire, hors-site ou biosourcée permet de réduire les coûts et les délais tout en répondant aux exigences environnementales actuelles.

Un enjeu de société qui dépasse le seul secteur immobilier

La question du logement social touche en réalité à des enjeux bien plus larges que la seule politique du logement. Elle interroge notre modèle de cohésion sociale, notre rapport à la mixité, notre capacité collective à dépasser les intérêts particuliers au profit de l’intérêt général. Dans un contexte où la réglementation immobilier pèse de plus en plus lourd sur les ménages les plus fragiles, l’inaction n’est tout simplement plus une option viable.

Les solutions existent. Elles sont documentées, expérimentées, parfois déjà déployées avec succès dans certains territoires. Ce qui manque, ce n’est pas tant la connaissance des remèdes que la volonté politique de les appliquer à grande échelle, et la capacité de notre société à surmonter ses propres résistances. Le logement social de demain sera peut-être intelligent, connecté, sobre en énergie et apprécié de ses voisins. Mais pour y parvenir, il faudra d’abord accepter de le construire.

Vin sans alcool : quand les stars et le luxe s’emparent d’une révolution silencieuse

Il y a encore dix ans, commander un vin sans alcool au restaurant relevait presque de la provocation. On vous regardait avec une pointe de condescendance, comme si vous trahissiez un art de vivre ancestral. Aujourd’hui, la donne a radicalement changé. Le vin désalcoolisé s’invite dans les meilleures tables, sur les plateaux des émissions culinaires les plus regardées, et dans les portefeuilles d’investissement de célébrités mondiales. Ce n’est plus une alternative de consolation : c’est une catégorie à part entière, portée par l’innovation, le luxe et une nouvelle conception de la consommation responsable. Et, surprise, cette révolution touche aussi l’univers de l’immobilier et de la maison intelligente.

Une ascension portée par la technologie et le goût du défi

La révolution du vin sans alcool n’aurait jamais été possible sans des avancées technologiques majeures. Pendant longtemps, le principal obstacle était simple : retirer l’alcool d’un vin, c’était aussi lui retirer son âme. Les arômes, la structure, la longueur en bouche — tout s’évaporait avec l’éthanol. Les premières tentatives industrielles des années 1990 donnaient des résultats décevants, proches du jus de raisin sucré, sans la complexité attendue d’un vrai vin.

Tout a changé avec l’essor de deux techniques de pointe : la désalcoolisation par osmose inverse et l’évaporation sous vide à basse température. Ces procédés permettent aujourd’hui d’extraire l’alcool tout en préservant les composés aromatiques volatils qui font la signature d’un grand cru. Certains producteurs australiens et espagnols ont même développé des fermentations à froid contrôlées par des capteurs de précision, permettant de moduler le taux d’alcool produit dès la vinification, avant même d’entamer toute désalcoolisation.

Cette maîtrise technologique s’appuie désormais sur des outils que l’on retrouve dans d’autres secteurs innovants : objets connectés, application mobile, pilotage à distance des paramètres de cave. Les producteurs les plus avant-gardistes utilisent des thermostats connectés, des détecteurs d’humidité et des capteurs de CO₂ pour surveiller en temps réel chaque étape de la fermentation. La vigne entre dans l’ère de l’internet des objets.

Les célébrités et le luxe : des ambassadeurs qui changent tout

Ce qui a véritablement propulsé le vin sans alcool dans la sphère du désirable, c’est l’engagement de figures emblématiques et de maisons de prestige. Kylie Minogue, déjà productrice d’une gamme de vins rosés à succès en Provence, a lancé une ligne dédiée aux cuvées non alcoolisées. Le résultat ? Des ruptures de stock répétées au Royaume-Uni et une couverture médiatique que n’importe quelle campagne publicitaire classique aurait du mal à égaler.

En France, Omar Sy a apporté son soutien à une startup hexagonale spécialisée dans les boissons à 0%, contribuant à lever des fonds significatifs et à crédibiliser le secteur auprès d’une clientèle jeune et urbaine. Mais l’entrée la plus symbolique reste celle de LVMH, dont les équipes explorent activement le développement de cuvées désalcoolisées sous des marques du groupe. Quand le géant du luxe mondial s’intéresse à un segment, c’est rarement un hasard : c’est le signal d’une maturité de marché.

Acteur Initiative Impact estimé
Kylie Minogue Ligne exclusive de vins non alcoolisés Ruptures de stock répétées au Royaume-Uni, forte visibilité médiatique
LVMH Exploration d’une gamme désalcoolisée premium Légitimation du segment haut de gamme à l’échelle mondiale
Omar Sy Soutien à une startup française 0% Levée de fonds facilitée, rayonnement auprès des 25-40 ans
Maisons espagnoles (Torres, García Carrión) Gammes désalcoolisées intégrées aux catalogues principaux Pionniers du marché européen, exportations en hausse de 40%

La France entre tradition et modernité : un terrain fertile mais encore frileux

En France, pays dont l’identité est intimement liée à la culture du vin, l’essor du sans alcool soulève des questions profondes. La réglementation européenne interdit d’ailleurs toujours d’apposer le terme « vin » sur une bouteille dont le titre alcoométrique est inférieur à 8,5% vol. — une contrainte qui oblige les producteurs français à user de formules alternatives comme « boisson à base de raisin désalcoolisée ».

Pourtant, les signaux positifs se multiplient. La consommation annuelle de vins désalcoolisés en France dépasse désormais les 30 millions de litres, portée par plusieurs tendances convergentes : la montée du mouvement sober curious, la sensibilisation aux risques liés à l’alcool, et une clientèle internationale de plus en plus exigeante sur les alternatives gastronomiques. Les restaurants étoilés parisiens intègrent progressivement ces produits dans leurs menus de soft-pairing, aux côtés de kombucha de garde et de jus de légumes fermentés.

Cette dynamique n’est pas sans rappeler celle que connaît le marché immobilier français, où des segments longtemps considérés comme marginaux s’imposent aujourd’hui comme des valeurs refuges. D’ailleurs, dans ce contexte de transformation profonde des modes de vie, des immobilier locatif privé connaît lui aussi un renouveau stratégique, porté par de nouveaux usages et de nouvelles attentes des occupants.

Quand la vigne rencontre la maison connectée

L’une des dimensions les plus fascinantes de cette révolution viticole, c’est la manière dont elle s’appuie sur des technologies jusqu’ici réservées à d’autres secteurs. Les domaines viticoles les plus innovants ressemblent aujourd’hui à de véritables maisons connectées, dotées de systèmes de domotique avancés pour gérer chaque paramètre de production.

Voici quelques exemples concrets de cette convergence technologique :

  • Thermostat connecté et régulation climatique des chais : certains domaines utilisent des thermostats pilotés depuis un smartphone pour maintenir des températures de fermentation au degré près, réduisant ainsi leur consommation d’énergie de 25 à 30%.
  • Capteurs de surveillance du sol et de la vigne : connectés en WiFi ou en Bluetooth, ces dispositifs transmettent en temps réel des données sur l’humidité, la température et la composition minérale du sol.
  • Caméras de surveillance des caves : au-delà de la simple alarme, des caméras à détection thermique permettent de repérer toute anomalie dans les chais, notamment des variations de température susceptibles d’altérer les cuvées.
  • Application mobile de suivi de production : certains vignerons pilotent l’intégralité de leur processus de désalcoolisation depuis une tablette, avec des alertes automatiques en cas de dérive des paramètres.
  • Éclairage LED intelligent des caves : des systèmes d’éclairage connectés, compatibles Google Home ou Amazon Alexa, permettent de programmer des cycles lumineux adaptés à chaque phase de vieillissement.

Cette intégration de la domotique dans l’univers viticole illustre parfaitement comment les équipements connectés transcendent les secteurs traditionnels. Pour les propriétaires de domaines cherchant à optimiser leur patrimoine, ces investissements technologiques s’accompagnent souvent d’avantages fiscaux non négligeables. C’est d’ailleurs un sujet que nous avons approfondi dans notre analyse sur les avantages fiscaux du bailleur privé et l’investissement dans les maisons connectées, qui détaille les dispositifs accessibles aux propriétaires engagés dans la modernisation de leur bien.

Les défis qui restent à relever

Malgré cet enthousiasme légitime, le marché du vin sans alcool doit encore surmonter plusieurs obstacles structurels. Le premier est culturel : en France, proposer un vin désalcoolisé lors d’un dîner formel peut encore susciter des regards interrogateurs. La transmission générationnelle du rapport au vin reste un frein puissant, même si les nouvelles générations semblent bien plus ouvertes à cette évolution.

Le deuxième défi est économique. La désalcoolisation représente un surcoût de production significatif — entre 1,50 et 3 euros par bouteille selon les techniques employées — ce qui se répercute inévitablement sur le prix de vente. Pour s’imposer durablement, le segment devra trouver le bon équilibre entre qualité perçue, positionnement prix et accessibilité.

Enfin, la question réglementaire demeure épineuse. L’Union Européenne travaille à une révision du cadre juridique entourant les boissons désalcoolisées, mais les négociations avancent lentement. En attendant, les producteurs naviguent dans un flou normatif qui complique leur communication commerciale et leur accès à certains marchés export.

Un marché d’avenir aux ramifications insoupçonnées

Ce qui rend le phénomène du vin sans alcool particulièrement passionnant, c’est la manière dont il irrigue des secteurs qu’on n’aurait pas spontanément associés à la viticulture. L’immobilier en est un exemple frappant : des propriétés viticoles sont aujourd’hui rachetées et reconverties pour intégrer des lignes de production désalcoolisée, des espaces d’œnotourisme axés sur le bien-être, voire des centres de recherche et développement sur les technologies de fermentation.

Ces mutations foncières s’inscrivent dans un mouvement plus large de transformation de l’usage des biens immobiliers ruraux et péri-urbains. Dans un contexte où la conseil immobilier devient plus que jamais stratégique face aux évolutions du marché, anticiper ces nouvelles destinations d’usage peut représenter une opportunité d’investissement considérable pour les propriétaires avisés.

Le vin sans alcool n’est donc pas qu’une tendance de consommation passagère. C’est le révélateur d’une mutation profonde de nos modes de vie, de nos attentes gustatives et de notre rapport à la technologie. Entre smart home, innovations viticoles et repositionnement du luxe, une nouvelle page s’écrit — et elle promet d’être savoureuse, à la dernière goutte.

Les avantages fiscaux du bailleur privé : une révolution pour l’investissement dans les maisons connectées

Le paysage fiscal de l’investissement locatif connaît actuellement une transformation majeure en France. L’Assemblée nationale vient d’adopter une législation ambitieuse offrant des avantages fiscaux substantiels aux bailleurs privés. Cette réforme, plus robuste que ses prédécesseurs, promet de redynamiser le secteur immobilier tout en soulevant d’importantes questions juridiques et économiques. Particulièrement intéressante est la façon dont cette nouvelle loi pourrait catalyser l’essor des maisons connectées dans le parc locatif français.

Le nouveau cadre fiscal pour les bailleurs privés : une opportunité sans précédent

La récente législation vise à créer un environnement fiscal plus favorable pour les propriétaires-bailleurs. Son objectif principal est double : stimuler l’offre de logements sur un marché en tension chronique et encourager les investissements dans des biens de qualité répondant aux exigences contemporaines, notamment en matière de performance énergétique et de domotique.

Cependant, le texte adopté suscite la controverse en raison de son application rétroactive prévue pour le 1er janvier 2026. Cette disposition, bien qu’ayant pour objectif de corriger certaines inégalités fiscales préexistantes, soulève d’importantes questions constitutionnelles qui pourraient fragiliser l’ensemble du dispositif.

Comme l’explique notre analyse sur les bouleversements fiscaux pour les bailleurs privés, cette réforme s’inscrit dans un contexte plus large de transformation du marché immobilier français.

Décryptage du statut de bailleur privé : opportunités et défis

Une définition repensée pour l’ère numérique

Le statut de bailleur privé a été profondément repensé pour s’adapter aux réalités économiques et technologiques actuelles. Il ne s’agit plus simplement d’encourager l’investissement dans la pierre, mais de favoriser l’émergence d’un parc locatif moderne, efficient et intelligent.

Les avantages fiscaux proposés sont structurés en paliers progressifs qui récompensent particulièrement :

  • Les investissements dans des logements à haute performance énergétique
  • L’intégration de solutions domotiques et d’objets connectés améliorant le confort et la sécurité
  • Les engagements de location longue durée à des loyers modérés
  • La rénovation de bâtiments anciens intégrant des technologies intelligentes

La question épineuse de la rétroactivité

L’effet rétroactif prévu dans la loi constitue un point de friction majeur. Si cette disposition permet d’offrir immédiatement des avantages à ceux qui ont récemment investi, elle crée également une incertitude juridique considérable.

Le Conseil Constitutionnel a historiquement été vigilant concernant les mesures fiscales rétroactives, les acceptant uniquement lorsqu’elles sont justifiées par un motif d’intérêt général suffisant. Dans le cas présent, plusieurs experts juridiques s’interrogent sur la solidité constitutionnelle de cette approche.

Cette incertitude pourrait paradoxalement freiner les investissements à court terme, les investisseurs préférant attendre une clarification définitive du cadre légal avant d’engager des capitaux importants.

L’impact transformateur sur le marché immobilier français

Au-delà des considérations juridiques, cette législation pourrait profondément transformer le paysage immobilier français dans plusieurs dimensions clés :

Dynamisation du marché locatif

Les avantages fiscaux substantiels devraient encourager davantage d’investisseurs à entrer sur le marché locatif ou à étendre leur portefeuille existant. Cette augmentation de l’offre pourrait avoir un effet modérateur sur les loyers dans les zones tendues, tout en améliorant la qualité moyenne des logements proposés.

Les données économiques suggèrent qu’une augmentation de 5% de l’offre locative pourrait entraîner une stabilisation des prix dans les métropoles les plus tendues, où la demande dépasse structurellement l’offre depuis des décennies.

Modernisation accélérée du parc immobilier

La structure des incitations fiscales favorise clairement les investissements dans la rénovation et la modernisation technologique des logements. Cela devrait accélérer l’adoption de solutions connectées et intelligentes dans le parc locatif français.

Les propriétaires seront particulièrement encouragés à investir dans :

Type d’équipement Avantages pour le bailleur Bénéfices pour le locataire
Thermostats intelligents Déduction fiscale majorée, valorisation du bien Économies d’énergie, confort optimisé
Systèmes de sécurité connectés Réduction des primes d’assurance, attractivité locative Sécurité renforcée, tranquillité d’esprit
Éclairage intelligent Amortissement fiscal accéléré Économies d’énergie, personnalisation
Volets roulants automatisés Valorisation patrimoniale Confort quotidien, isolation optimisée

Émergence d’un nouveau standard : la maison connectée locative

L’un des aspects les plus fascinants de cette évolution est l’émergence progressive d’un nouveau standard dans le secteur locatif : la maison intelligente ou l’appartement doté de fonctionnalités connectées. Ce qui était autrefois considéré comme un luxe devient rapidement une attente standard, particulièrement dans les segments moyens et supérieurs du marché.

L’intégration de capteurs, d’ampoules intelligentes, de thermostats connectés et d’assistants vocaux comme Alexa transforme l’expérience locative. Les locataires peuvent désormais piloter leur habitat depuis leur smartphone ou tablette, créant des scénarios personnalisés pour optimiser leur confort tout en réalisant des économies d’énergie substantielles.

Comme le souligne notre étude sur l’intégration des maisons connectées dans le secteur social, cette tendance traverse désormais tous les segments du marché immobilier.

La convergence entre fiscalité avantageuse et innovation technologique

La nouvelle législation crée une synergie particulièrement intéressante entre les incitations fiscales et l’adoption des technologies domotiques. Cette convergence pourrait accélérer plusieurs tendances déjà émergentes :

L’essor des rénovations intelligentes

Les bailleurs bénéficiant d’avantages fiscaux seront plus enclins à investir dans des rénovations complètes intégrant des solutions connectées. La revalorisation des logements électriques constitue un excellent exemple de cette tendance, où l’installation de systèmes électriques intelligents permet simultanément d’améliorer la performance énergétique et d’intégrer des fonctionnalités connectées.

Un logement équipé d’un système domotique complet peut aujourd’hui offrir :

  • Une gestion intelligente du chauffage via des thermostats connectés comme Netatmo, générant jusqu’à 25% d’économies sur la facture énergétique
  • Des systèmes d’éclairage intelligent comme Philips Hue, permettant une personnalisation complète et une optimisation de la consommation
  • Des volets roulants automatisés s’adaptant aux conditions météorologiques et aux habitudes des occupants
  • Des systèmes de sécurité intégrés avec caméras et détecteurs pilotables à distance
  • Des assistants vocaux comme Google Home ou Amazon Echo centralisant le contrôle de tous les appareils connectés

L’émergence de nouveaux services pour les bailleurs

La complexification technologique des logements crée également un espace pour de nouveaux services destinés aux bailleurs. Des entreprises spécialisées proposent désormais des solutions clé en main pour transformer un logement classique en maison connectée, incluant l’installation, la maintenance et même la gestion à distance des équipements intelligents.

Ces services permettent aux propriétaires non-techniciens de bénéficier pleinement des avantages fiscaux liés à l’installation de technologies domotiques, sans nécessiter une expertise technique approfondie.

Défis et risques potentiels de la nouvelle législation

Malgré son potentiel transformateur, la nouvelle législation n’est pas exempte de risques et de défis qui méritent d’être soigneusement considérés :

Incertitudes juridiques persistantes

La question de la constitutionnalité de l’aspect rétroactif reste entière et pourrait générer une période d’incertitude juridique. Les investisseurs prudents pourraient adopter une approche attentiste, limitant l’impact immédiat de la loi sur le marché.

Pour minimiser ce risque, il serait judicieux pour les autorités d’envisager :

  • Un ajustement du calendrier d’application pour limiter la rétroactivité
  • Une clarification préalable auprès du Conseil Constitutionnel
  • Des dispositions transitoires pour sécuriser les investissements déjà réalisés

Risque de fracture technologique

L’accent mis sur les technologies connectées pourrait accentuer une forme de fracture entre un parc locatif haut de gamme, moderne et intelligent, et un parc vieillissant de plus en plus délaissé. Cette polarisation du marché pourrait avoir des conséquences sociales indésirables.

Pour atténuer ce risque, des mesures spécifiques pourraient être envisagées pour encourager la rénovation technologique des logements dans tous les segments du marché, y compris les plus modestes.

Recommandations stratégiques pour les investisseurs immobiliers

Face à cette évolution majeure du cadre fiscal et technologique, plusieurs recommandations stratégiques s’imposent pour les investisseurs immobiliers :

Adopter une approche progressive de la domotique

Plutôt que d’investir massivement dans des technologies potentiellement obsolètes à court terme, privilégier une approche modulaire et évolutive :

  • Commencer par les installations à fort retour sur investissement comme les thermostats intelligents et les systèmes de sécurité connectés
  • Privilégier les écosystèmes ouverts et compatibles avec plusieurs standards (Bluetooth, WiFi, etc.)
  • Planifier les rénovations électriques pour faciliter l’intégration future de nouveaux objets connectés

Diversifier stratégiquement les investissements

La diversification reste une stratégie prudente dans ce contexte d’évolution rapide :

  • Équilibrer le portefeuille entre biens déjà équipés en solutions domotiques et biens à fort potentiel de valorisation par la rénovation intelligente
  • Explorer les opportunités dans différents segments géographiques, certaines zones étant plus réceptives aux logements connectés
  • Considérer différentes typologies de biens, les maisons individuelles et les grands appartements offrant davantage d’opportunités pour l’intégration de systèmes domotiques complets

Se former aux spécificités de l’Internet des objets (IoT) appliqué à l’immobilier

La compréhension des technologies connectées devient un avantage concurrentiel significatif pour les bailleurs :

  • S’informer sur les principaux écosystèmes (Amazon Alexa, Google Home, etc.) et leur compatibilité
  • Comprendre les implications en termes de sécurité des données et de protection de la vie privée
  • Anticiper les évolutions technologiques pour éviter les investissements dans des systèmes rapidement obsolètes

Vers un nouvel équilibre du marché immobilier

La convergence entre les nouvelles incitations fiscales et l’essor des maisons connectées pourrait conduire à un nouvel équilibre du marché immobilier français. Cette transformation, si elle est correctement accompagnée et encadrée, présente un potentiel considérable pour améliorer simultanément la qualité du parc locatif, la performance énergétique globale et l’expérience des locataires.

Pour que cette transformation soit véritablement bénéfique à l’ensemble du secteur, plusieurs conditions doivent être réunies :

  • Une sécurisation juridique du cadre fiscal pour garantir la confiance des investisseurs
  • Des mesures d’accompagnement pour démocratiser l’accès aux technologies domotiques dans tous les segments du marché
  • Une formation adaptée des professionnels de l’immobilier aux spécificités des logements intelligents
  • Une sensibilisation des locataires aux bénéfices concrets des objets connectés dans leur habitat quotidien

En définitive, la nouvelle législation sur les avantages fiscaux du bailleur privé, malgré ses imperfections et ses zones d’ombre juridiques, pourrait catalyser une modernisation profonde et durable du parc immobilier français. L’intégration croissante des technologies connectées dans les logements locatifs n’est plus simplement une tendance futuriste, mais devient progressivement une réalité économique encouragée par le cadre fiscal. Cette évolution marque potentiellement le début d’une nouvelle ère pour l’investissement immobilier en France, où qualité technologique et performance fiscale se renforcent mutuellement.